En bref
- Le coût de revient d’un plat est ce qu’il coûte à produire : ses ingrédients, ce qu’on appelle le coût matière, et, si vous les comptez, le temps de travail et l’énergie.
- Le coût matière d’une portion se calcule ingrédient par ingrédient : la quantité nette multipliée par le prix d’achat hors taxes, majorée des pertes, puis divisée par le nombre de portions.
- Le prix de vente hors taxes s’obtient en multipliant ce coût matière par un coefficient, ou en le divisant par le ratio matière visé : un coefficient de 3 revient à un ratio de 33 %.
- Le coût matière représente en général entre 25 % et 35 % de la valeur d’un plat1.
- La TVA s’ajoute ensuite : 10 % pour un plat servi sur place, ou vendu à emporter pour être mangé tout de suite2.
Pourquoi calculer le coût de revient de chaque plat ?
Un prix fixé à l’œil tient tant que rien ne bouge. Puis un fournisseur augmente le veau, une portion part un peu plus généreuse un soir de coup de feu, et la marge fond sans que la note du soir ne le montre.
L’écart va vite. Une entrecôte prévue à 200 g et servie à 230 g, c’est 15 % de viande en plus : un coût matière prévu à 30 % du chiffre d’affaires passe à 34,5 %4. Sur 200 000 € d’achats prévus, le même calcul donne 30 000 € de dépenses en plus4.
La fiche technique règle cela : elle fixe, pour chaque plat, ses ingrédients, leurs quantités et ce qu’ils coûtent. C’est d’elle que vient le coût matière, et donc le prix.
Calculez le coût de revient et le prix de vente de votre plat
Saisissez les ingrédients de votre fiche technique et le nombre de portions, puis choisissez comment fixer le prix. Les valeurs de départ sont celles d’une blanquette de veau pour 10 portions, avec des prix d’achat d’exemple : remplacez-les par ceux de vos factures.
Saisissez la quantité nette utilisée et le prix d’achat HT au kilo, au litre ou à la pièce. La perte (épluchage, parage, os) renchérit ce que vous achetez : 1 kg net avec 20 % de perte, c’est 1,25 kg à payer.
Appliqué au coût matière d’une portion, pour un prix hors taxes.
- Prix de vente conseillé TTC
- Prix de vente conseillé HT
- Coût matière par portion
- Coût de revient complet par portion
- Ratio matière obtenu
- Marge brute par portion
- Après main-d’œuvre et frais : 7,08 €
| Ingrédient | Pour la recette | Par portion | Part |
|---|---|---|---|
| Épaule de veau | 40 € | 4 € | 84,4 % |
| Carottes | 1,27 € | 0,13 € | 2,7 % |
| Champignons de Paris | 2,78 € | 0,28 € | 5,9 % |
| Crème fraîche | 1,80 € | 0,18 € | 3,8 % |
| Riz | 1,54 € | 0,15 € | 3,2 % |
| Total | 47,39 € | 4,74 € | 100 % |
Estimation · Taux 2026
Sources des taux
- Article 279 du Code général des impôts · Légifrance · consulté le 05/11/2026
- Taux de TVA sur les produits alimentaires et les boissons · Service-public.fr (Entreprendre) · consulté le 05/11/2026
Quelle différence entre coût matière et coût de revient ?
Le coût matière d’un plat, c’est la valeur de ses ingrédients, pertes comprises. Le coût de revient complet y ajoute ce que le plat coûte d’autre à produire : le temps passé en cuisine, l’énergie des fourneaux, les consommables.
La méthode du coefficient fixe le prix à partir du coût matière, pas du coût complet. La raison est pratique : le coût matière se connaît avec une fiche technique, alors que la part de loyer « consommée » par un plat ne se répartit pas de façon juste entre les plats1. Le calculateur donne les deux : le coût matière fixe le prix, le coût complet vous dit ce qu’il reste vraiment dans l’assiette.
Pour la main-d’œuvre, comptez le coût horaire chargé (le salaire brut et les cotisations patronales, ramenés à l’heure) et les minutes passées sur toute la recette : le calculateur les répartit entre les portions. Ce coût horaire se lit sur le coût employeur d’un salarié, cotisations et réductions comprises.
Comment calculer le coût matière d’une portion ?
En quatre gestes, sur la fiche technique du plat.
Listez chaque ingrédient de la recette
Avec sa quantité nette, celle qui finit dans les assiettes, pour toute la recette. N’oubliez ni la sauce, ni la garniture, ni le beurre de la cuisson.
Notez son prix d’achat hors taxes
Celui de la dernière facture, au kilo, au litre ou à la pièce. Un prix d’il y a six mois donne un coût d’il y a six mois.
Comptez la perte
L’épluchage, le parage, les os, le jus perdu à la cuisson : ce qui part à la poubelle a été payé. Divisez le coût par (1 − la perte) : 1 kg net avec 20 % de perte, c’est 1,25 kg à acheter.
Divisez par le nombre de portions
La somme des ingrédients donne le coût matière de la recette ; divisée par ses portions, celui d’une assiette.
L’exemple d’une blanquette de veau pour 10 portions
Voici le calcul que fait le calculateur avec ses valeurs de départ. Les prix d’achat sont des exemples, pas des cours du marché.
| Ingrédient | Quantité nette | Prix d’achat HT | Perte | Coût |
|---|---|---|---|---|
| Épaule de veau | 2 kg | 18 €/kg | 10 % | 40,00 € |
| Carottes | 600 g | 1,80 €/kg | 15 % | 1,27 € |
| Champignons de Paris | 500 g | 5 €/kg | 10 % | 2,78 € |
| Crème fraîche | 40 cl | 4,50 €/L | 0 % | 1,80 € |
| Riz | 700 g | 2,20 €/kg | 0 % | 1,54 € |
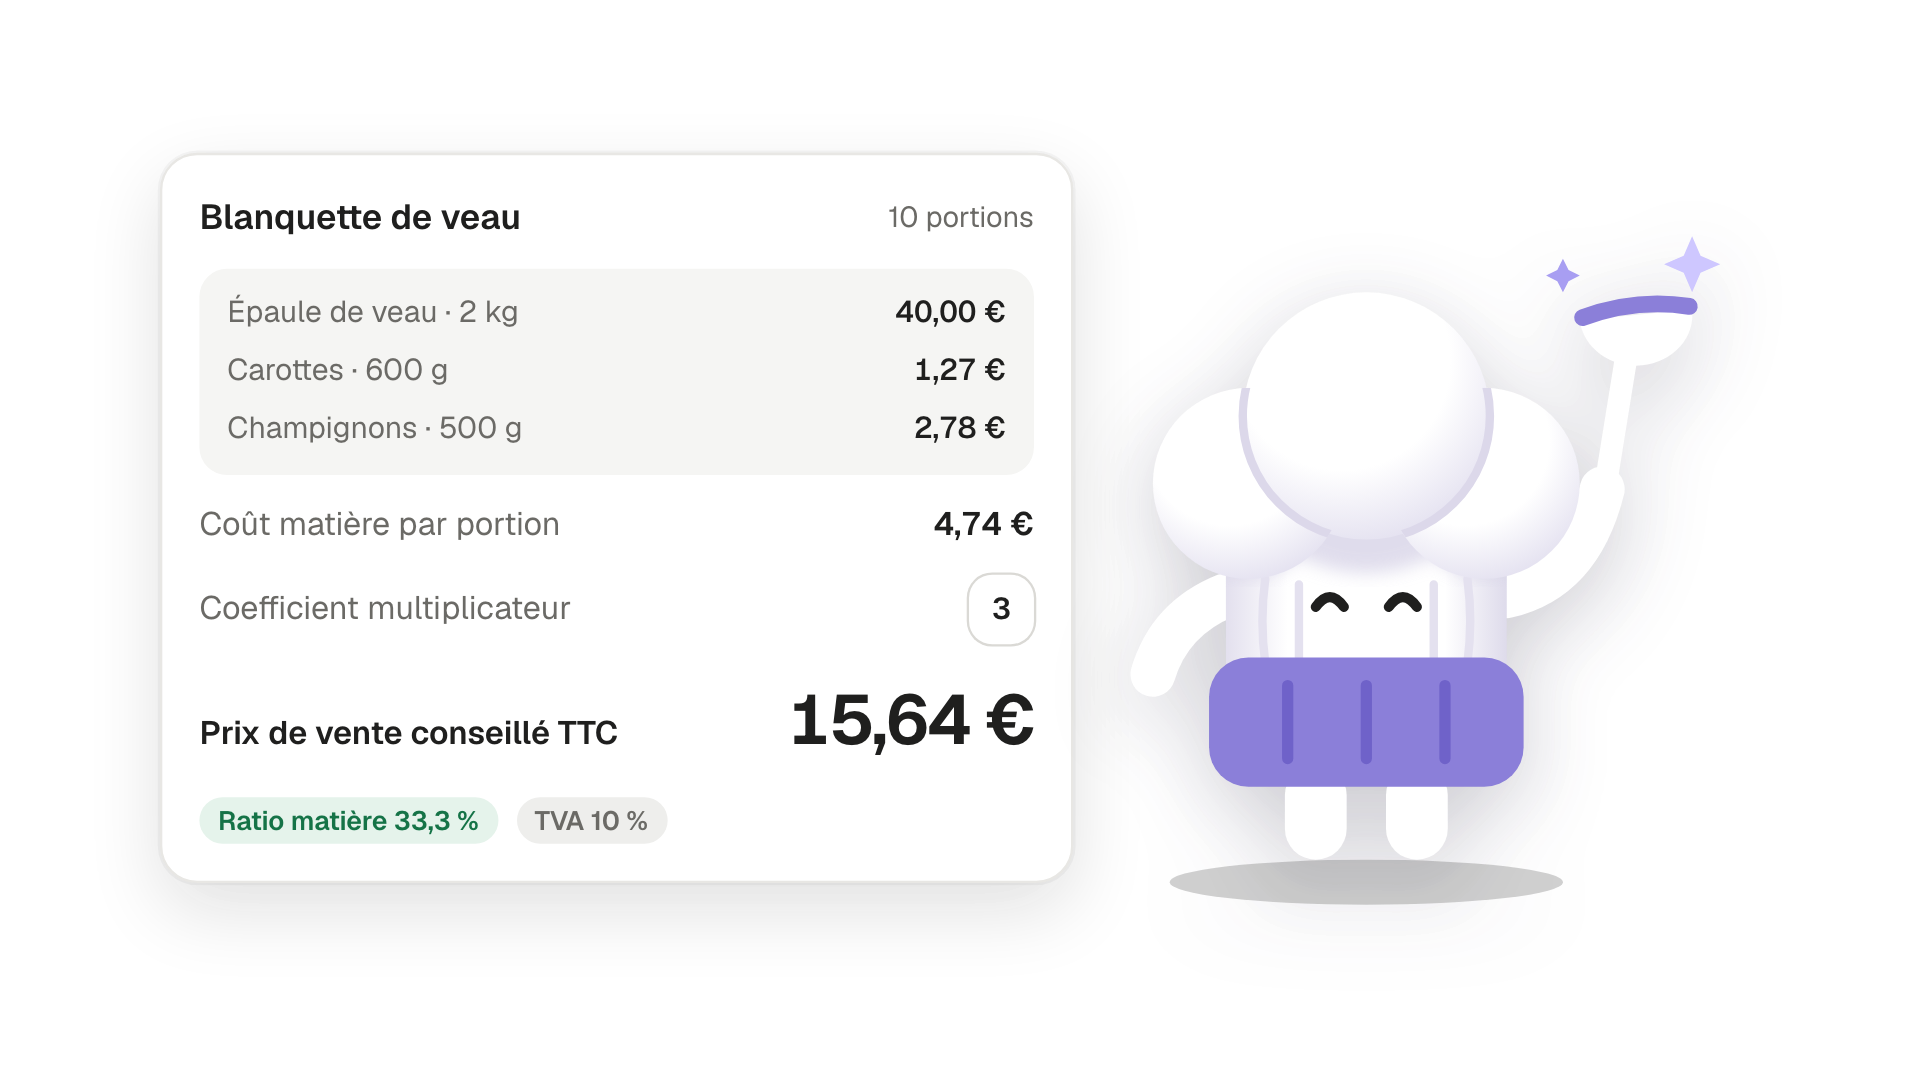
Total : 47,39 € pour la recette, soit 4,74 € de coût matière par portion.
Avec un coefficient de 3, le prix de vente conseillé est de 14,22 € HT, soit 15,64 € TTC avec 10 % de TVA. Le coût matière pèse alors 33,3 % du prix hors taxes, et chaque assiette laisse 9,48 € de marge brute.
Comptez maintenant une heure de travail à 20 € de l’heure, chargée, pour toute la recette (2 € par portion) et 0,40 € d’énergie et de consommables par assiette : le coût de revient complet monte à 7,14 €. Il reste 7,08 € par assiette pour payer le loyer, le reste de l’équipe et dégager un bénéfice.
Sur la carte, arrondissez au prix qui se lit bien, 16 € TTC par exemple, et vérifiez le ratio obtenu : 14,55 € HT pour 4,74 € de matière, soit 32,6 %. Une fois toute la rubrique chiffrée, classez ses plats par ventes et par marge.
Quel coefficient multiplicateur appliquer ?
Le coefficient multiplicateur s’applique au coût matière d’une portion et donne le prix de vente hors taxes1. Le ratio matière en est l’inverse : la part du prix hors taxes que représente le coût matière. Choisir l’un, c’est choisir l’autre. Pour vérifier chaque mois que la cuisine tient ce ratio, mesurez votre ratio matière réel avec l’inventaire.
| Coefficient | Ratio matière | Prix de vente HT |
|---|---|---|
| 2,5 | 40 % | 10 € |
| 3 | 33,3 % | 12 € |
| 3,5 | 28,6 % | 14 € |
| 4 | 25 % | 16 € |
Il n’existe pas un coefficient pour toute la carte. Un cours de gestion de l’académie de Rennes en donne trois règles1 :
- Plus le coût matière d’un plat est élevé, plus son coefficient doit être faible : un poisson noble ne se multiplie pas comme une soupe.
- Plus un plat demande de travail, plus son coefficient doit être élevé.
- Les ventes doivent couvrir toutes les charges autres que la nourriture et les boissons, et laisser un bénéfice.
Le même cours propose une grille d’exemple : un coefficient de 3,5 sous 3 € de coût matière, de 3 entre 3 et 5 €, de 2,5 au-delà de 5 €1. C’est un point de départ, à confronter aux prix de vos voisins et à votre seuil de rentabilité.
Quelle TVA appliquer à votre prix de vente ?
Le coefficient donne un prix hors taxes ; le prix de la carte est TTC. Trois taux concernent un restaurant2 :
- 10 % pour un plat servi sur place, et pour un plat vendu à emporter pour être mangé tout de suite, comme un sandwich ou une salade23 ;
- 20 % pour les boissons alcoolisées, sur place comme à emporter2 ;
- 5,5 % pour les produits à emporter destinés à être consommés plus tard2.
Les boissons sans alcool, le menu avec un verre de vin ou la vente à emporter ont leurs cas particuliers : notre guide de la TVA au restaurant les reprend un par un. Pour passer un ticket du TTC au HT, calculez sa TVA taux par taux.
Quelles erreurs faussent le coût de revient ?
Quelques oublis faussent le calcul sans qu’on s’en rende compte :
- Oublier les pertes : un légume épluché ou une viande parée coûtent plus cher au kilo net qu’au kilo acheté.
- Oublier les petits ingrédients : l’huile, le beurre, les herbes, le pain servi avec le plat.
- Calculer avec des prix TTC : vos prix d’achat se comptent hors taxes, comme le prix de vente avant TVA.
- Appliquer le coefficient au prix TTC : il multiplie le coût matière pour donner un prix hors taxes, la TVA vient après.
- Servir plus que la fiche : 30 g de trop sur une entrecôte de 200 g font passer le coût matière de 30 % à 34,5 %4.
- Ne jamais mettre à jour : refaites le calcul quand un fournisseur change ses prix, et révisez les prix de votre carte plat par plat.
Pour le plat qui change chaque jour, la même méthode vaut, avec un coefficient adapté : voyez comment fixer le prix d’un plat du jour.
Réservations, fidélité, plan de salle, Carte : voyez toutes les fonctionnalités de Toquy.
Questions fréquentes
En restauration, les deux désignent ce que coûte un plat à produire. Précisez seulement si vous parlez du coût matière, les ingrédients seuls, ou du coût complet, avec la main-d’œuvre et les frais.
À partir du HT : le coefficient multiplie le coût matière hors taxes et donne un prix hors taxes1. Ajoutez ensuite la TVA du plat pour obtenir le prix de la carte.
Pour fixer le prix, le coût matière suffit, et un plat long à préparer prend un coefficient plus élevé1. Comptez la main-d’œuvre pour savoir ce qu’un plat rapporte vraiment, une fois l’équipe payée.
Refaites la fiche technique avec le nouveau prix : le calculateur donne le nouveau prix conseillé. Vous pouvez alors augmenter le plat, revoir sa portion ou sa garniture, ou accepter un ratio matière plus haut sur ce plat seulement.
Le coût matière représente en général 25 % à 35 % de la valeur d’un plat1, soit un coefficient de 2,9 à 4. Le bon ratio dépend de votre carte et de vos charges : un plat cher en matière en accepte un plus élevé.
Sources
- Co-intervention Mathématiques/Matières professionnelles : la fixation des prix de vente · Académie de Rennes · consulté le 05/11/2026
- Taux de TVA sur les produits alimentaires et les boissons · Service-public.fr (Entreprendre) · consulté le 05/11/2026
- Article 279 du Code général des impôts · Légifrance · consulté le 05/11/2026
- La transformation dans le maintien de la marge brute · L’Hôtellerie Restauration · consulté le 05/11/2026