En bref
- Pour calculer la TVA d’un ticket de restaurant, rangez chaque ligne à son taux, additionnez les lignes de chaque taux, puis tirez-en le HT et la TVA.
- Depuis un prix TTC, le HT est le TTC divisé par 1,10 à 10 %, par 1,20 à 20 % et par 1,055 à 5,5 % ; la TVA est la différence.
- Sur place, les plats et les boissons sans alcool sont à 10 %, l’alcool est à 20 %, et à emporter un produit qui se conserve passe à 5,5 %123.
- Un ticket qui n’est pas ventilé entre ses taux peut être taxé en entier au taux le plus élevé1.
Comment calculer la TVA d’un ticket de restaurant ?
La TVA d’un ticket se calcule taux par taux, jamais sur son total : un même ticket mélange souvent 10 %, 20 % et 5,5 %. Comme les prix de la carte sont TTC, la méthode part du TTC.
Rangez chaque ligne à son taux
Le plat et la carafe servis à table à 10 %, la bouteille de vin à 20 %, la tarte entière emportée pour le dîner à 5,5 %.
Additionnez les lignes de chaque taux
Vous obtenez un TTC par taux : c’est lui que l’on divise, pas chaque ligne.
Tirez le HT de chaque taux
HT = TTC ÷ (1 + taux), arrondi au centime.
Déduisez la TVA
TVA = TTC − HT. Si vous partez d’un prix HT, c’est l’inverse : TVA = HT × taux, et TTC = HT + TVA.
Additionnez les taux
Les HT, les TVA et les TTC de chaque taux font les totaux du ticket.
| Taux | Du TTC au HT | Du HT à la TVA | Part de TVA dans un prix TTC |
|---|---|---|---|
| 10 % | ÷ 1,10 | × 0,10 | 9,09 % |
| 20 % | ÷ 1,20 | × 0,20 | 16,67 % |
| 5,5 % | ÷ 1,055 | × 0,055 | 5,21 % |
Un plat à 22 € TTC vaut 20 € HT et porte 2 € de TVA ; un verre de vin à 6 € TTC vaut 5 € HT et porte 1 € de TVA.
Calculez la TVA de votre ticket
Saisissez les lignes d’un ticket, ou les ventes du mois par nature, en TTC comme sur la carte ou en HT. Le calculateur les range par taux et donne le HT, la TVA et le TTC de chacun. Vos saisies restent sur votre appareil, et « Copier le lien » les envoie à votre associé ou à votre expert-comptable.
- TVA collectée
- Total HT
- Total TTC
| Taux | HT | TVA | TTC |
|---|---|---|---|
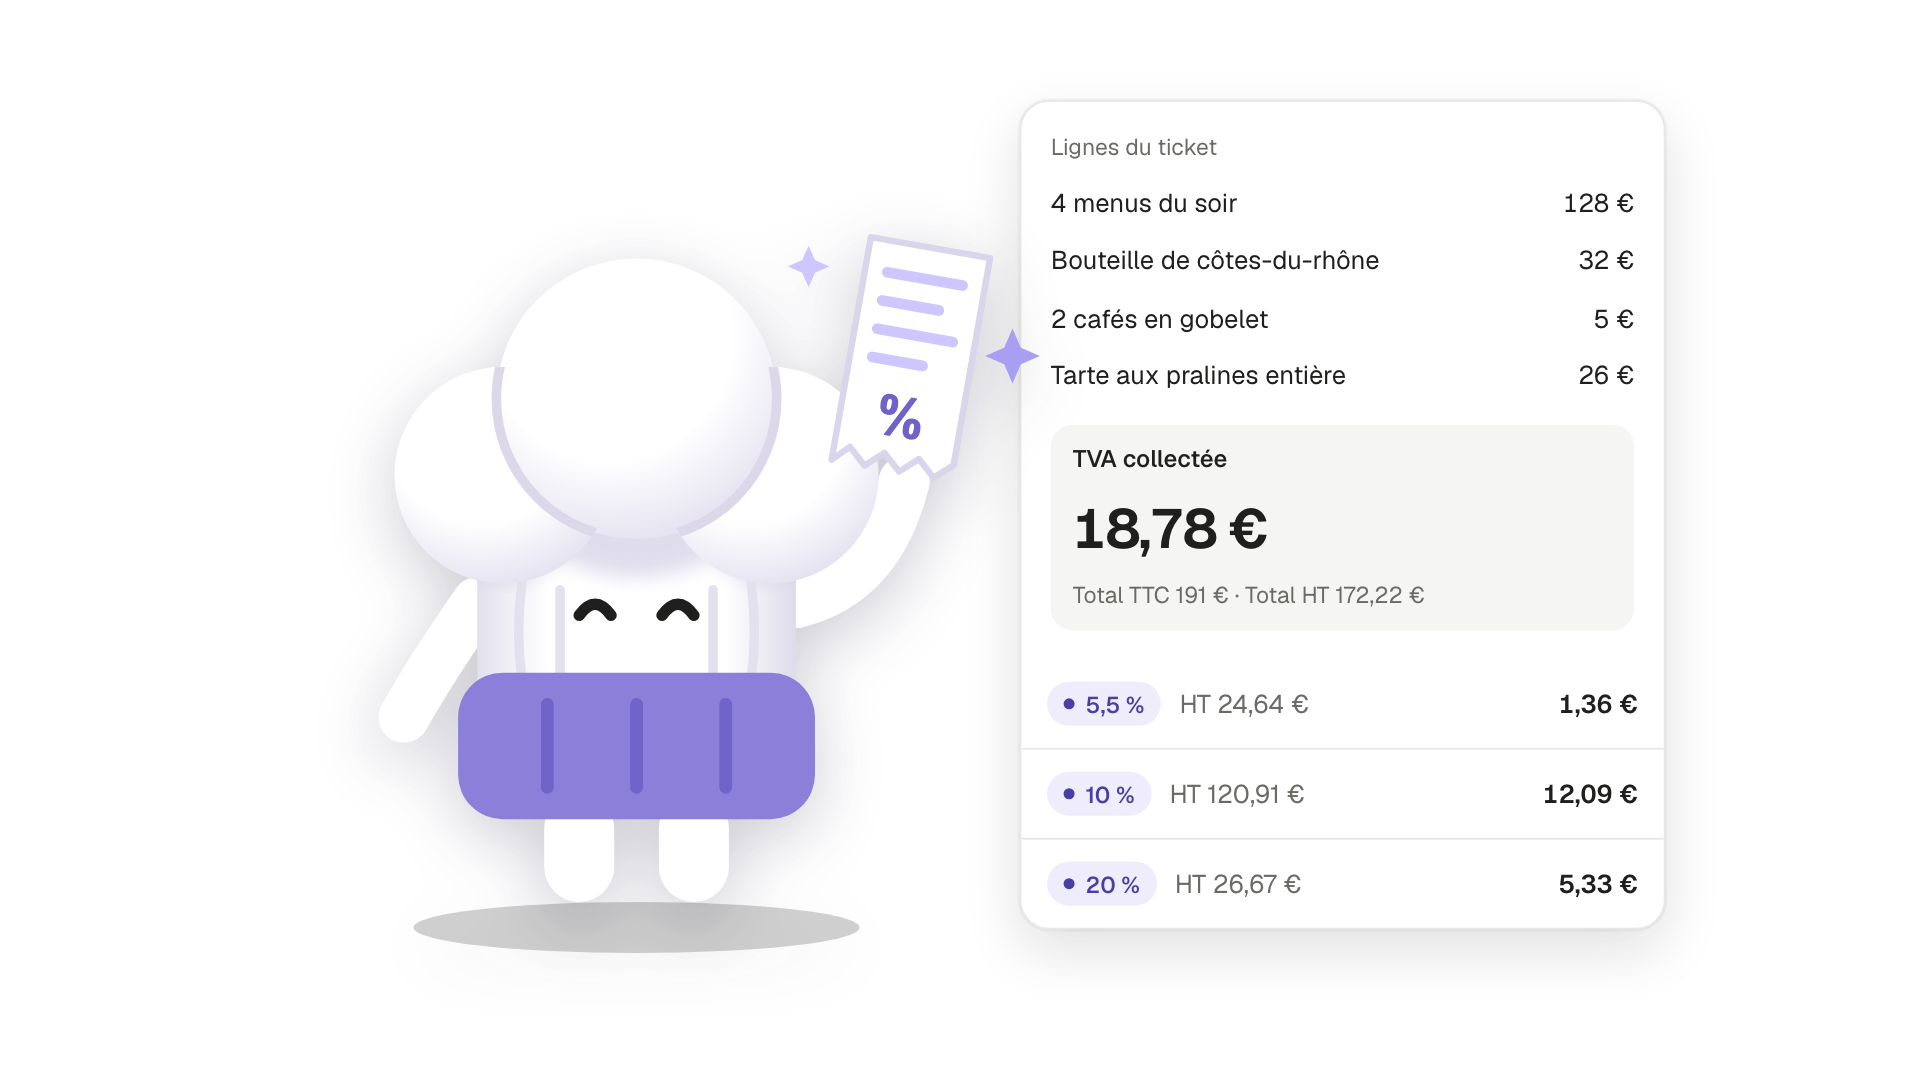
| 5,5 % | 24,64 € | 1,36 € | 26 € |
| 10 % | 120,91 € | 12,09 € | 133 € |
| 20 % | 26,67 € | 5,33 € | 32 € |
| Total | 172,22 € | 18,78 € | 191 € |
Taux de la France continentale. La Corse et l’outre-mer ont leurs propres taux.
Estimation · Taux 2026
Sources des taux
- TVA - Liquidation - Prestations de services imposables aux taux réduits - Ventes à consommer sur place, restauration collective (BOI-TVA-LIQ-30-20-10-20) · BOFiP-Impôts · consulté le 05/11/2026
- Taux de TVA sur les produits alimentaires et les boissons · Entreprendre.Service-Public.gouv.fr (DILA) · consulté le 05/11/2026
- ANNEXE - TVA - Tableau récapitulatif des taux applicables pour les ventes à emporter ou à livrer de produits alimentaires préparés en vue d’une consommation immédiate (BOI-ANNX-000495) · BOFiP-Impôts · consulté le 05/11/2026
Le ticket de départ est celui d’une table de quatre aux Canuts, notre restaurant de démonstration : 191 € TTC, dont 18,78 € de TVA. Les 128 € de menus et les 5 € de cafés en gobelet sont au même taux de 10 % : ils sont additionnés avant d’être divisés, soit 133 € TTC et 120,91 € HT. C’est ce montant hors taxes qui compte pour votre seuil de rentabilité.
Quel taux de TVA pour chaque ligne ?
Le taux dépend de ce que vous vendez et de la façon dont le client le consomme, pas du type de restaurant :
- Sur place, la nourriture et les boissons sans alcool : 10 %2.
- Une boisson alcoolisée, au verre ou en bouteille, sur place comme à emporter : 20 %13.
- À emporter ou livré, préparé pour être mangé ou bu tout de suite (sandwich, pizza, café en gobelet) : 10 %3.
- À emporter, un produit qui se conserve (pâtisserie, viennoiserie, bouteille fermée sans alcool) : 5,5 %13.
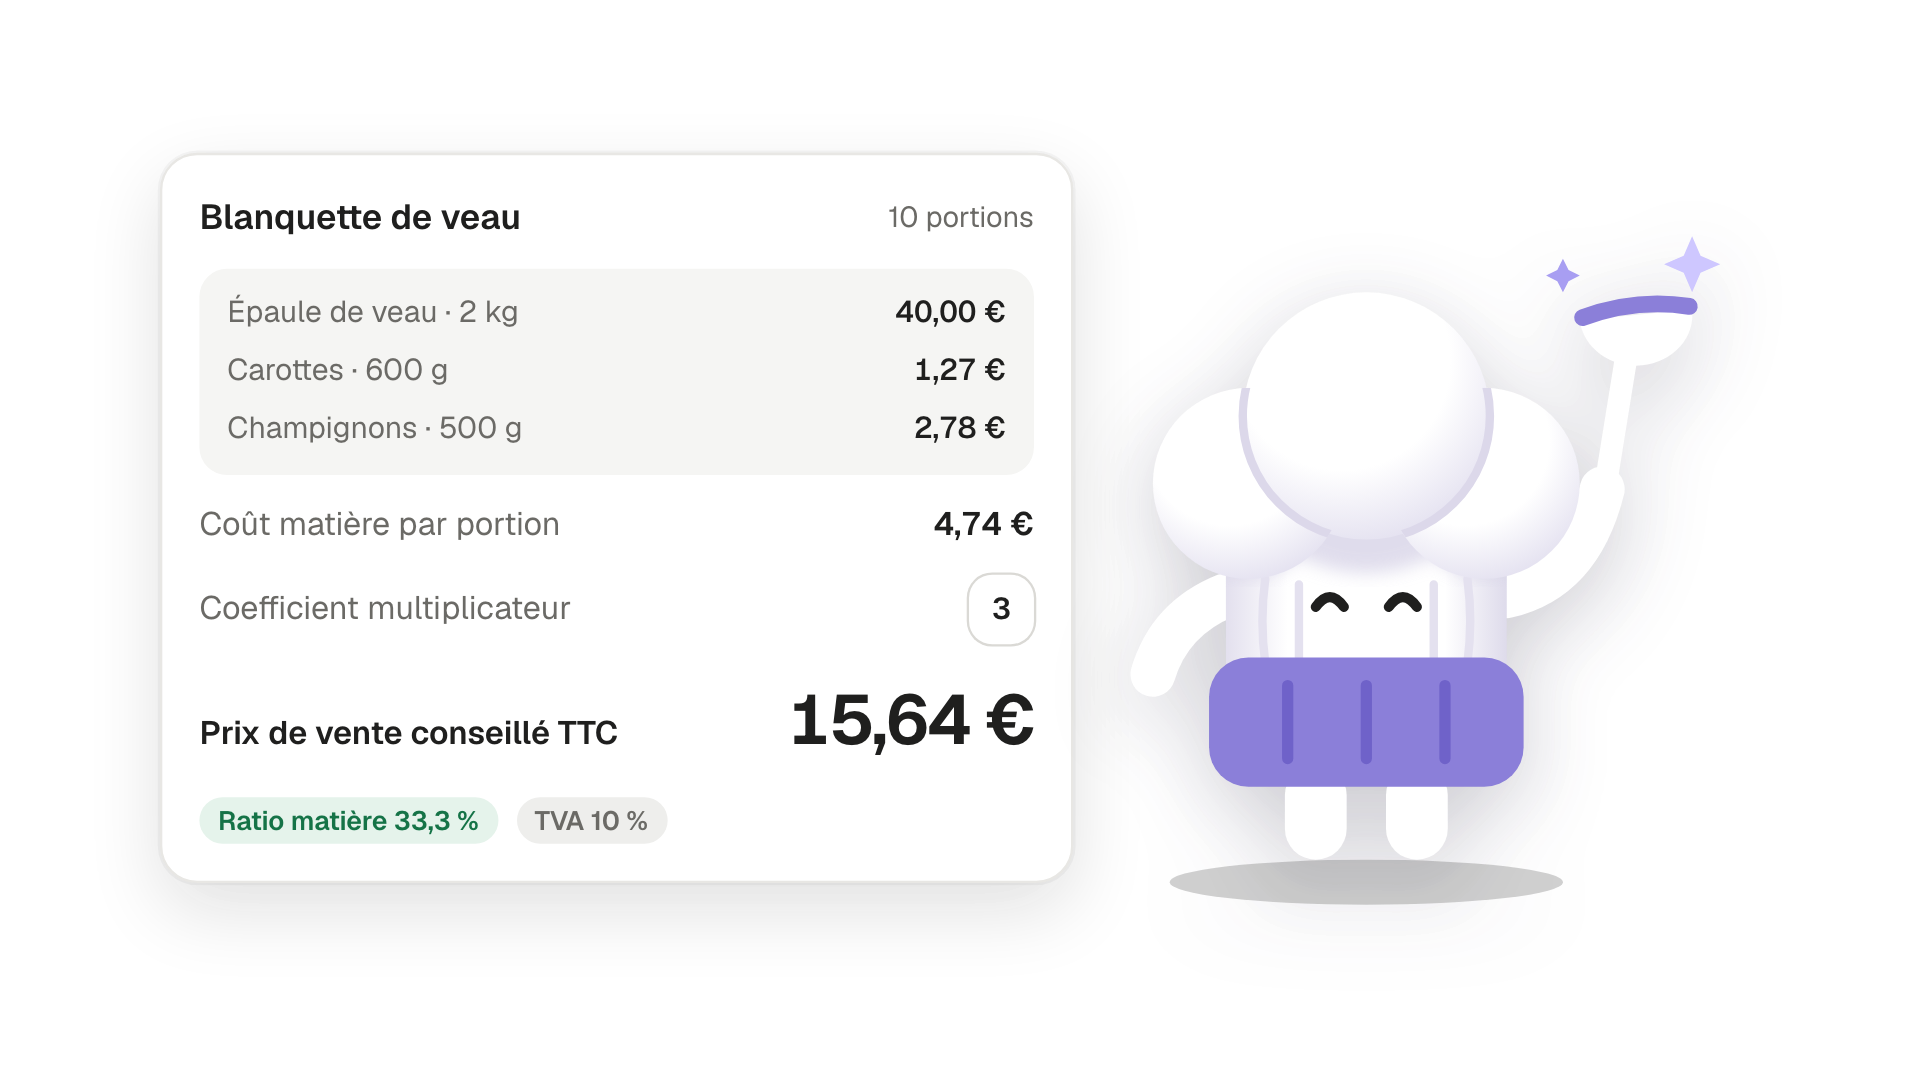
Pour les cas qui font hésiter, la canette servie à table ou le plat vendu sous vide, voyez notre article sur les taux de TVA au restaurant, produit par produit. Pour fixer le prix TTC d’un plat à partir de ses ingrédients, voyez comment calculer son coût de revient.
Un menu avec un verre de vin : comment répartir son prix ?
Quand le vin est compris dans une formule à prix unique, son prix se répartit : la part de l’alcool est à 20 %, le reste à 10 %2. La méthode doit être économiquement rationnelle et vous devez pouvoir la justifier. Le BOFiP en propose une quand les produits se vendent aussi à la carte, comme sur votre carte des vins : le rapport entre leurs prix HT à la carte2.
Répartir une formule à 18 € TTC
Prenez les prix HT à la carte
Dans l’exemple du BOFiP : l’entrée à 4,54 € HT, le plat à 9,10 € HT, le verre de vin à 4,16 € HT2.
Calculez la part à 10 %
(4,54 + 9,10) ÷ (4,54 + 9,10 + 4,16) = 0,762.
Appliquez-la au prix HT de la formule
Ramenée à ses deux taux, la formule à 18 € TTC vaut 16,01 € HT : 0,76 × 16,01 = 12,16 € HT à 10 %2, et donc 3,85 € HT à 20 %.
Saisissez les deux parts dans le calculateur
Choisissez HT, puis une ligne de 12,16 € « Sur place, sans alcool » et une de 3,85 € « Boisson alcoolisée » : 1,22 € et 0,77 € de TVA, pour 18 € TTC.
Que se passe-t-il si le ticket n’est pas ventilé ?
Vous pouvez ne pas ventiler un ticket qui mélange les taux, mais alors « la totalité de la facture est alors soumise au taux de TVA le plus élevé »1. Sur le ticket de départ, tout à 20 % donnerait 31,83 € de TVA au lieu de 18,78 € : 13,05 € de plus, pris sur votre marge puisque le prix de la carte ne bouge pas. Une erreur de taux sur un seul plat se répète à chaque vente, d’où l’intérêt de la corriger avant de fixer vos prix de menu.
Où reporter la TVA de vos tickets ?
Sur la déclaration de TVA du régime réel, la CA3, chaque taux de France métropolitaine a sa ligne, avec sa base hors taxe et sa taxe due : la ligne 08 pour 20 %, la ligne 09 pour 5,5 % et la ligne 9B pour 10 %7. Additionnez vos tickets ou vos journées de caisse taux par taux : ce sont ces totaux qui y sont reportés.
Comment Toquy ventile-t-il la TVA de vos ventes ?
Avec l’Encaissement, Toquy tient votre caisse et ventile la TVA au moment de vendre, sans recalcul le soir. Pour choisir une caisse, voyez notre article sur la caisse enregistreuse.
Chaque Plat porte son taux
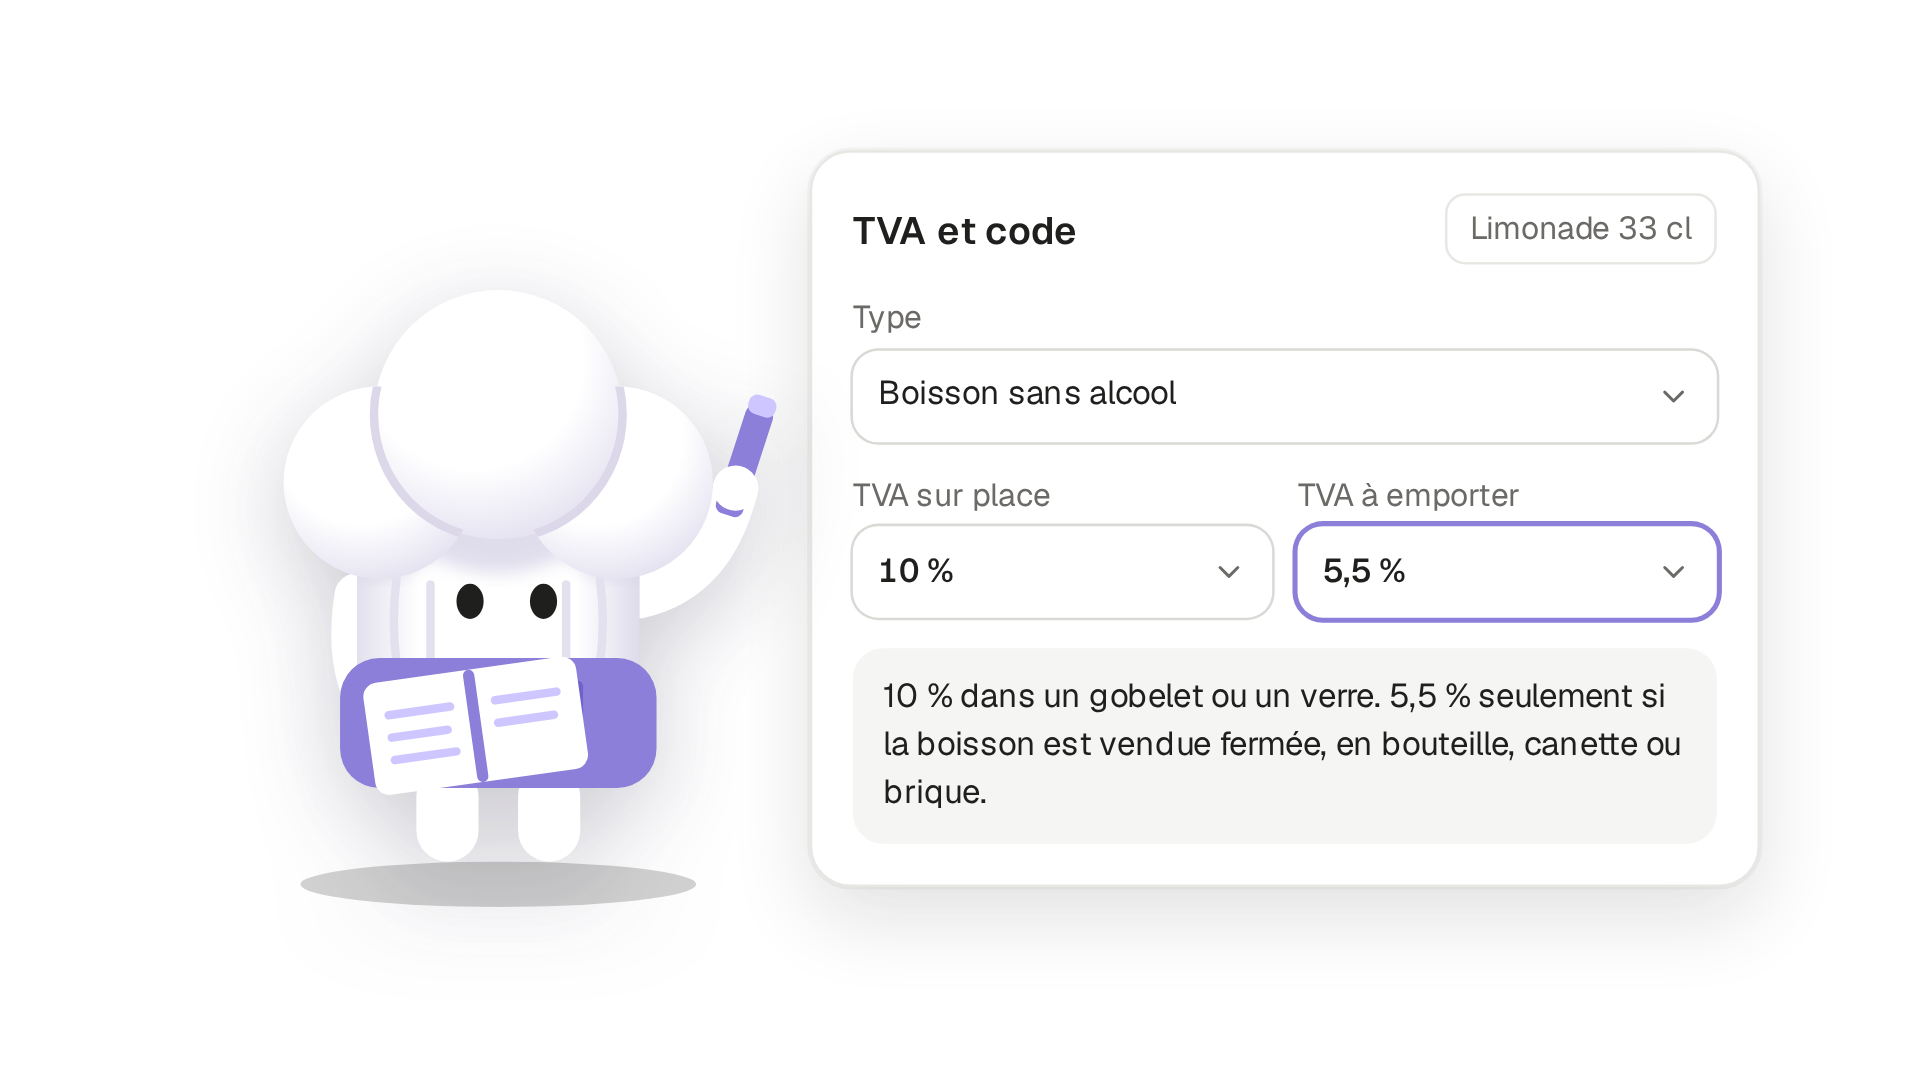
Dans ToquyUn taux sur place et un taux à emporter, réglés une fois sur le Plat de la Carte.
Chaque Ticket détaille sa TVA
Dans ToquyLe Ticket donne la TVA de chaque taux et le montant sur lequel elle porte.
La Clôture fait les totaux
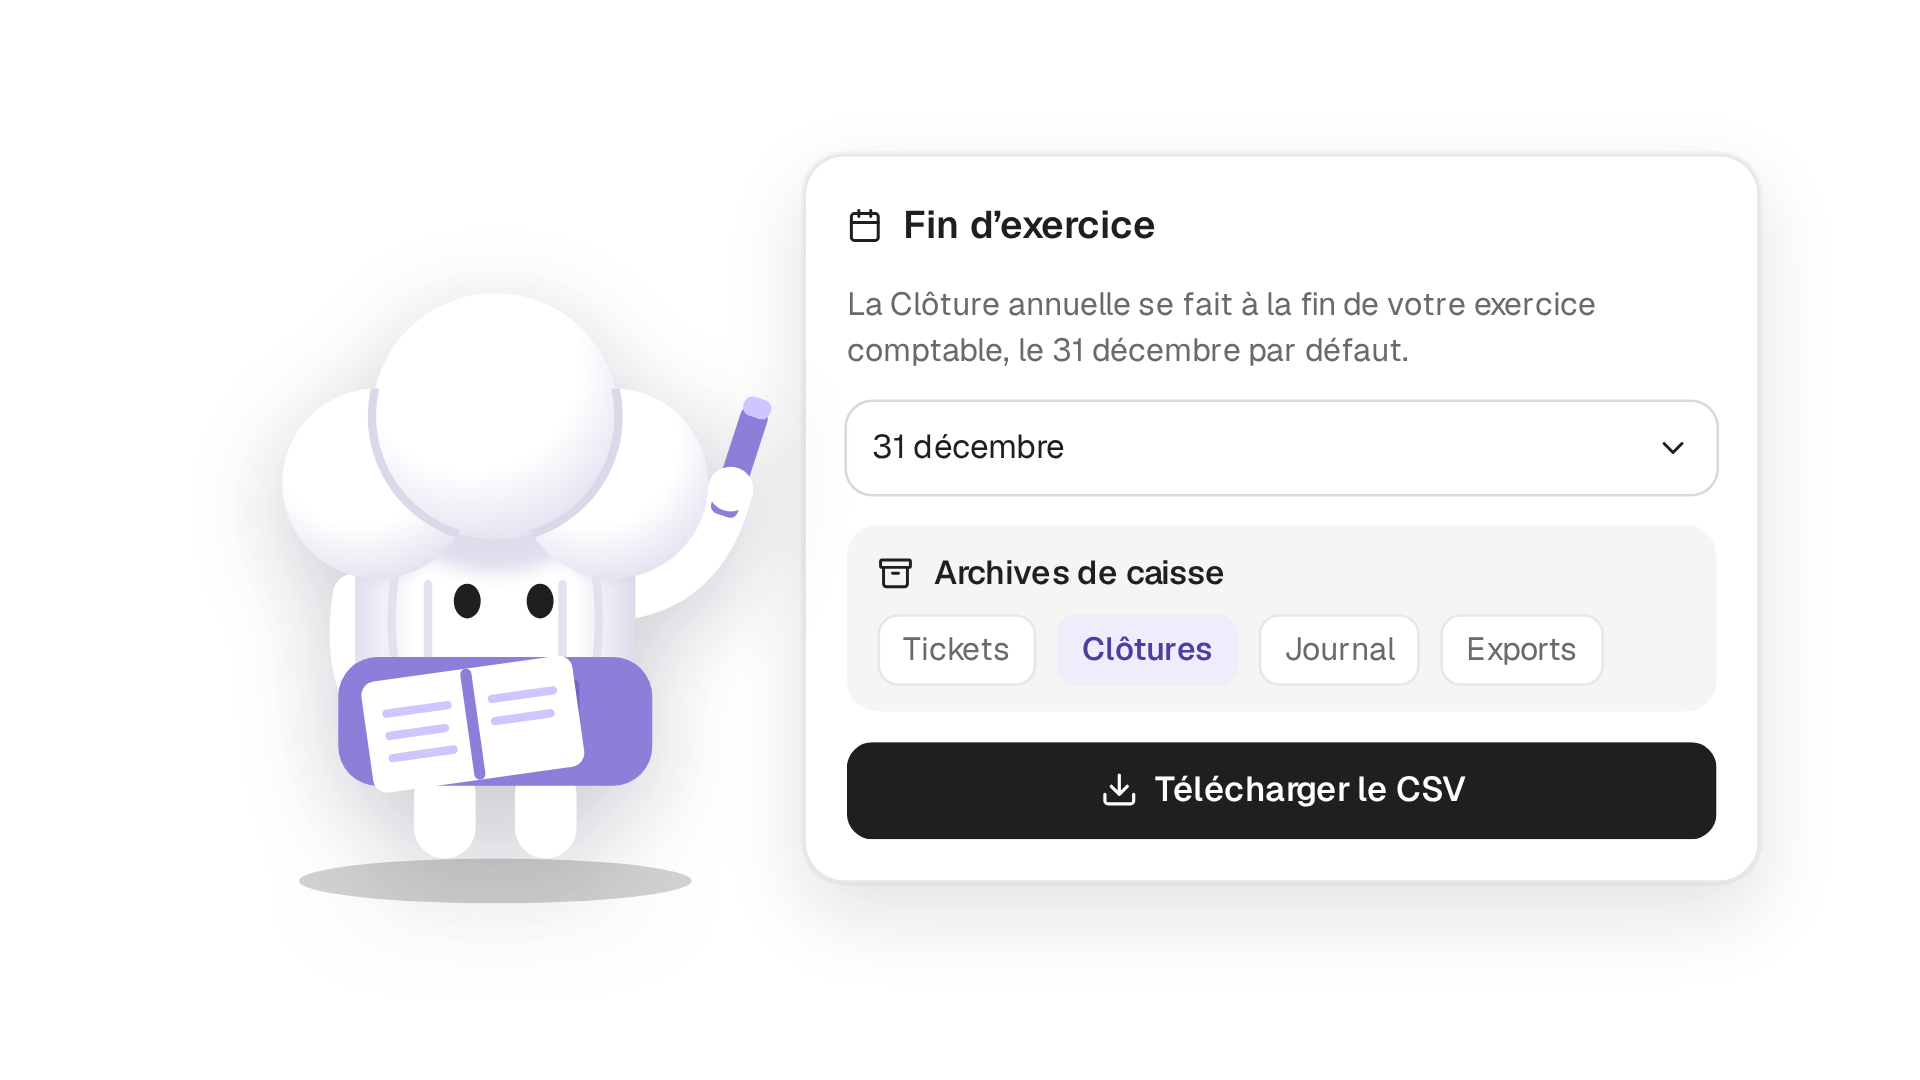
Dans ToquyLa Clôture de la journée regroupe les Tickets de toutes vos Caisses, avec leurs totaux par taux de TVA ; celles du mois et de l’année se font d’office.
Questions fréquentes
Divisez le TTC par 1,10 : un plat à 22 € TTC vaut 20 € HT, et la TVA est la différence, 2 €. À 20 %, divisez par 1,20 ; à 5,5 %, par 1,055.
Multipliez le HT par le taux : 0,10 à 10 %, 0,20 à 20 %, 0,055 à 5,5 %. Le TTC est le HT plus cette TVA.
Par taux : rangez les lignes à leur taux, additionnez-les, puis calculez la TVA de chaque taux. La déclaration demande une base hors taxe et une taxe par taux7. Une caisse qui arrondit chaque ligne peut tomber à un centime près.
Sources
- Taux de TVA sur les produits alimentaires et les boissons · Entreprendre.Service-Public.gouv.fr (DILA) · consulté le 05/11/2026
- TVA - Liquidation - Prestations de services imposables aux taux réduits - Ventes à consommer sur place, restauration collective · BOFiP-Impôts (BOI-TVA-LIQ-30-20-10-20) · consulté le 05/11/2026
- ANNEXE - TVA - Tableau récapitulatif des taux applicables pour les ventes à emporter ou à livrer de produits alimentaires préparés en vue d’une consommation immédiate, en fonction des produits et des situations · BOFiP-Impôts (BOI-ANNX-000495) · consulté le 05/11/2026
- B : Taux réduit (Articles 278-0 bis à 279 bis) · Légifrance, Code général des impôts · consulté le 05/11/2026
- TVA - Évolutions liées à l’entrée en vigueur de l’ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services · BOFiP-Impôts · consulté le 05/11/2026
- TVA - Régimes territoriaux - Régime de la Corse - Taxation particulière - Taux de la TVA applicables en Corse · BOFiP-Impôts (BOI-TVA-GEO-10-10) · consulté le 05/11/2026
- Formulaire n° 3310-CA3-SD, TVA et taxes assimilées, régime du réel normal (cerfa n° 10963*31) · impots.gouv.fr · consulté le 05/11/2026