En bref
- Le ratio matière d’un restaurant est la part du chiffre d’affaires HT que coûtent les denrées consommées : coût matière ÷ chiffre d’affaires × 1001.
- Le coût matière consommé se calcule avec deux inventaires : achats de la période + stock initial − stock final1.
- En moyenne, le ratio matière se situe entre 25 et 35 % du chiffre d’affaires1.
- Comparé au ratio de vos fiches techniques, il chiffre en euros ce que coûtent les pertes, les portions trop généreuses et les offerts non comptés.
- La rotation du stock dit combien de jours votre stock tient : stock moyen ÷ coût matière consommé × jours de la période.
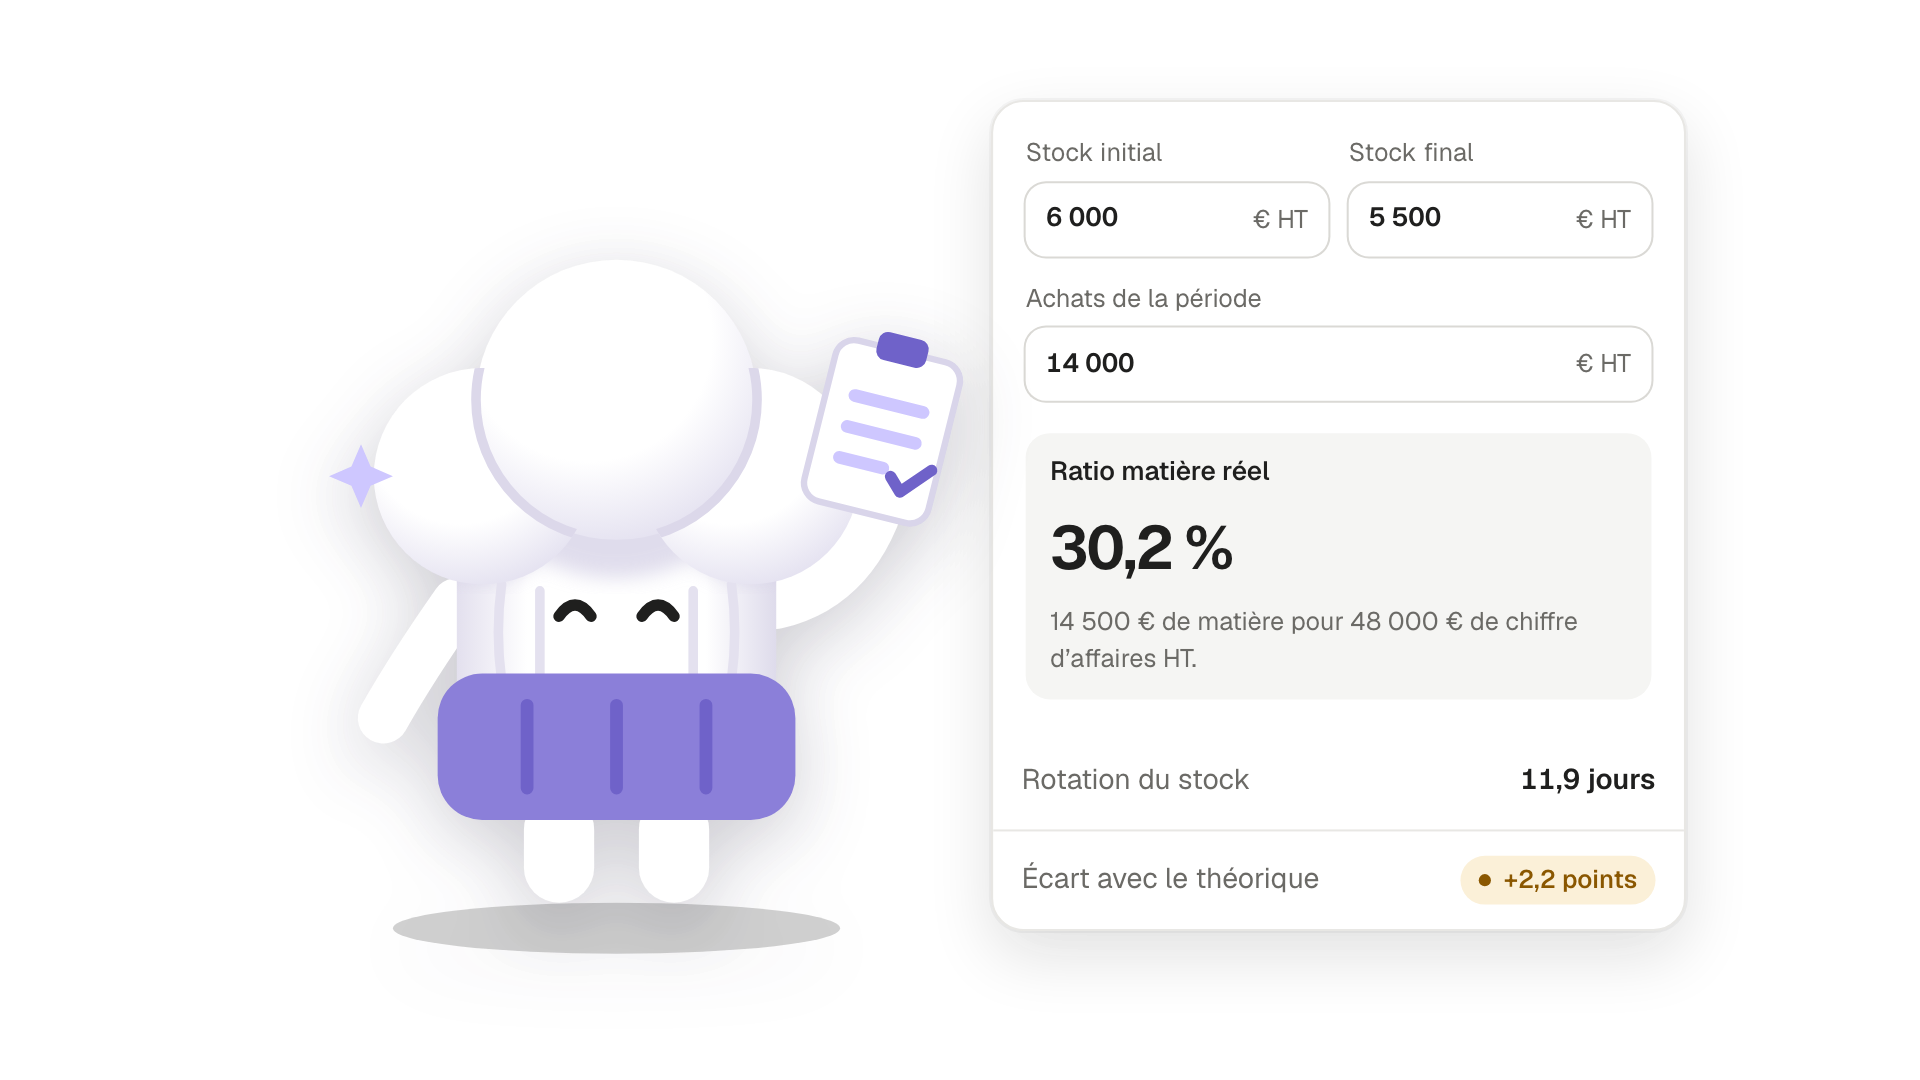
Entrez vos deux inventaires, vos achats et votre chiffre d’affaires de la même période : le calculateur donne votre ratio matière réel, la rotation de votre stock et, si vous cochez la case, l’écart avec votre ratio théorique. Les chiffres déjà remplis sont ceux d’un mois de bistrot d’exemple ; vos saisies restent sur votre appareil.
La valeur HT de votre inventaire au début de la période.
Les factures de nourriture et de boissons reçues pendant la période, HT.
La valeur HT de votre inventaire à la fin de la période.
Les ventes HT des mêmes produits : cuisine et boissons, ou cuisine seule.
Celui de vos fiches techniques, pondéré par vos ventes.
- Ratio matière réel
- 14 500 € de matière pour 48 000 € de chiffre d’affaires HT.
- Coût matière consommé
- 6 000 € + 14 000 € − 5 500 €
- Stock moyen
- (stock initial + stock final) ÷ 2
- Rotation du stock
- Votre stock a tourné 2,5 fois sur la période.
- Écart avec le théorique
- Soit 1 060 € de matière de plus que vos fiches techniques sur la période, 12 897 € sur un an à ce rythme.
Pourquoi calculer son ratio matière chaque mois ?
Parce que les matières sont la première dépense qui suit les ventes, et qu’elles bougent vite. En restauration traditionnelle, la marge brute, ce qui reste du chiffre d’affaires une fois les matières consommées payées, pèse 69,29 % du chiffre d’affaires en 20256.
Un inventaire par an, c’est l’obligation légale3 ; c’est trop peu pour piloter une cuisine. Sur 48 000 € de chiffre d’affaires par mois, chaque point de ratio matière vaut 480 € : mieux vaut le voir le mois même que dans le bilan.
Comment calculer le coût matière consommé ?
Le coût matière consommé est le montant des matières utilisées sur la période : achats + stock initial − stock final1. Ce qui était en réserve au début, plus ce qui est entré, moins ce qui reste à la fin.
Comptez le stock en fin de période
Chambre froide, réserve, cave, bar : chaque produit compté et valorisé à son prix d’achat HT. Faites-le le même jour chaque mois, avant le premier service ou après le dernier.
Reprenez l’inventaire précédent
Le stock final du mois dernier est le stock initial de celui-ci. Dans l’exemple : 6 000 € au début, 5 500 € à la fin.
Additionnez les achats de la période
Toutes les factures de denrées et de boissons HT, plus les livraisons reçues mais pas encore facturées2. Dans l’exemple : 14 000 €.
Rapportez le coût matière au chiffre d’affaires
6 000 + 14 000 − 5 500 = 14 500 € de coût matière, pour 48 000 € de chiffre d’affaires HT : un ratio matière réel de 30,2 %.
Quel ratio matière pour un restaurant ?
En moyenne, le ratio matière se situe entre 25 et 35 % du chiffre d’affaires1. Ce repère n’est pas une norme : il dépend de votre carte, de vos prix et de votre part de fait maison. Le bon ratio est d’abord le vôtre, mois après mois, et celui que promettent vos fiches techniques. C’est aussi l’une des données de votre seuil de rentabilité.
Calculez de préférence un ratio pour la cuisine et un pour les boissons, chacun avec son inventaire : leurs objectifs diffèrent, et un ratio global peut cacher la dérive de l’un sous la bonne tenue de l’autre7. Gardez alors le même périmètre en haut et en bas : les achats de la cuisine rapportés au chiffre d’affaires de la cuisine.
Combien de jours votre stock tient-il ?
La rotation du stock est le nombre de fois que le stock se renouvelle sur une période4. En jours, elle dit combien de temps votre stock moyen tiendrait à votre rythme de consommation : stock moyen ÷ coût matière consommé × jours de la période, le stock moyen étant la moitié du stock initial plus le stock final.
Dans l’exemple, (6 000 + 5 500) ÷ 2 = 5 750 € de stock moyen, pour 14 500 € consommés en 30 jours : le stock tourne en 11,9 jours, 2,5 fois dans le mois.
La Banque de France mesure le stock autrement, en jours de chiffre d’affaires : 3,8 jours pour l’entreprise médiane de la restauration en 20225. Ce chiffre porte sur des entreprises plus grandes qu’un bistrot et rapporte le stock aux ventes, pas à la consommation : il ne se compare pas tel quel à votre rotation.
- Une rotation qui s’allonge d’un mois à l’autre signale du stock qui dort : une cave trop large, une épicerie achetée en gros, des produits à date courte qui approchent de leur limite.
- Une rotation très courte demande des livraisons fréquentes : elle protège la fraîcheur, mais expose à la rupture un soir de coup de feu.
- Comparez-vous d’abord à vous-même, au même mois de l’année précédente : la rotation suit la saison et la carte.
D’où vient l’écart avec votre ratio théorique ?
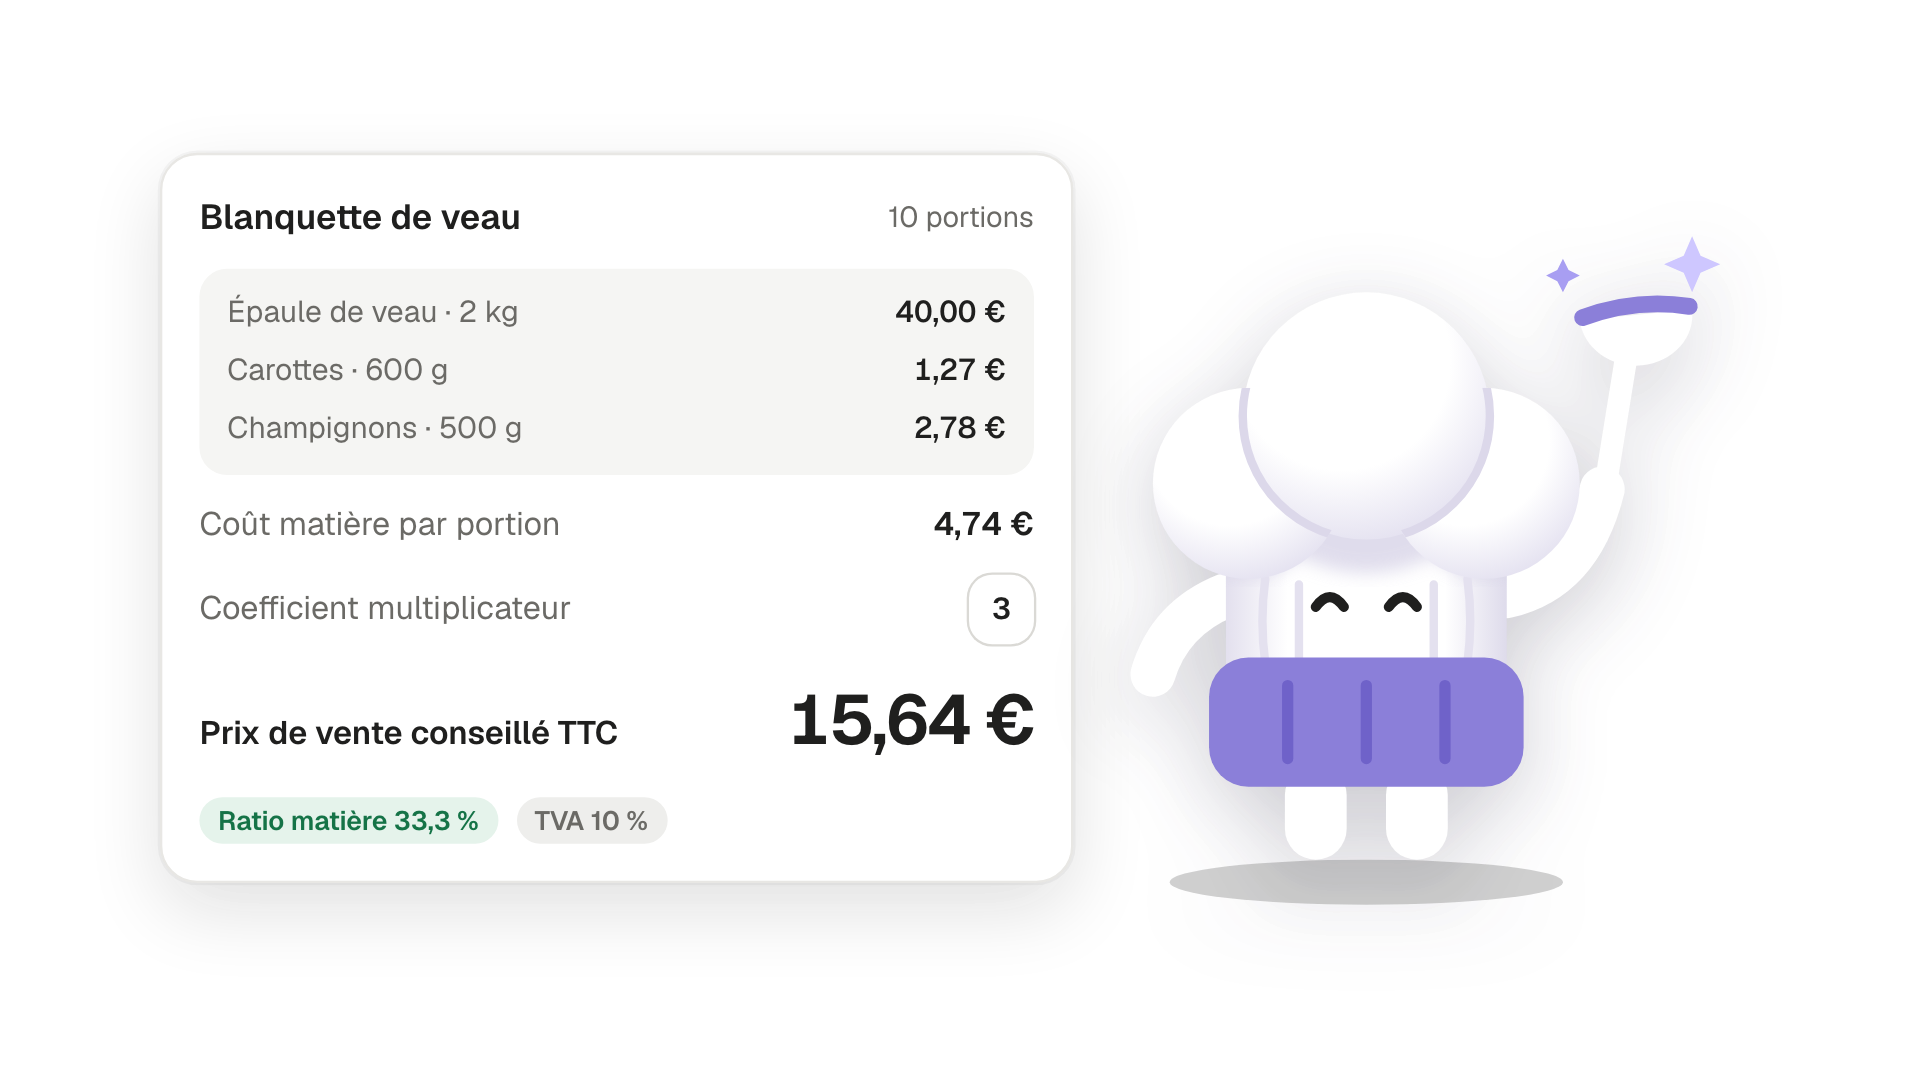
Le ratio théorique est celui de vos fiches techniques : le coût matière de chaque plat rapporté à son prix de vente HT, pondéré par vos ventes de la période. L’écart avec le ratio réel se lit en points, puis en euros. Dans l’exemple, 30,2 % contre 28 % : 2,2 points, soit 1 060 € de matière en trop sur le mois et 12 897 € sur un an au même rythme. Le coût matière de chaque plat se calcule sur sa fiche : voyez le coût de revient d’un plat.
| Cause | Ce qu’elle fait au ratio | Ce qui la limite |
|---|---|---|
| Pertes et casse | La matière jetée est payée, jamais vendue. | Un cahier des pertes, rempli à chaque service. |
| Portions trop généreuses | Chaque assiette coûte plus que sa fiche. | Des portions pesées, des fiches affichées en cuisine. |
| Offerts et repas du personnel | Ils sortent du stock sans chiffre d’affaires. | Les noter et les retirer du calcul. |
| Prix d’achat en hausse | Vos fiches datent, vos factures non. | Mettre à jour les fiches, puis la carte. |
| Mise en place perdue | Une table qui ne vient pas laisse sa préparation. | Confirmer et rappeler les réservations. |
| Vol et erreurs de livraison | Ce qui manque à l’inventaire n’a jamais été vendu. | Contrôler chaque livraison à la réception. |
Un ratio réel plus bas que le théorique n’est pas toujours une bonne nouvelle : un stock final surévalué ou une facture oubliée le font baisser aussi.
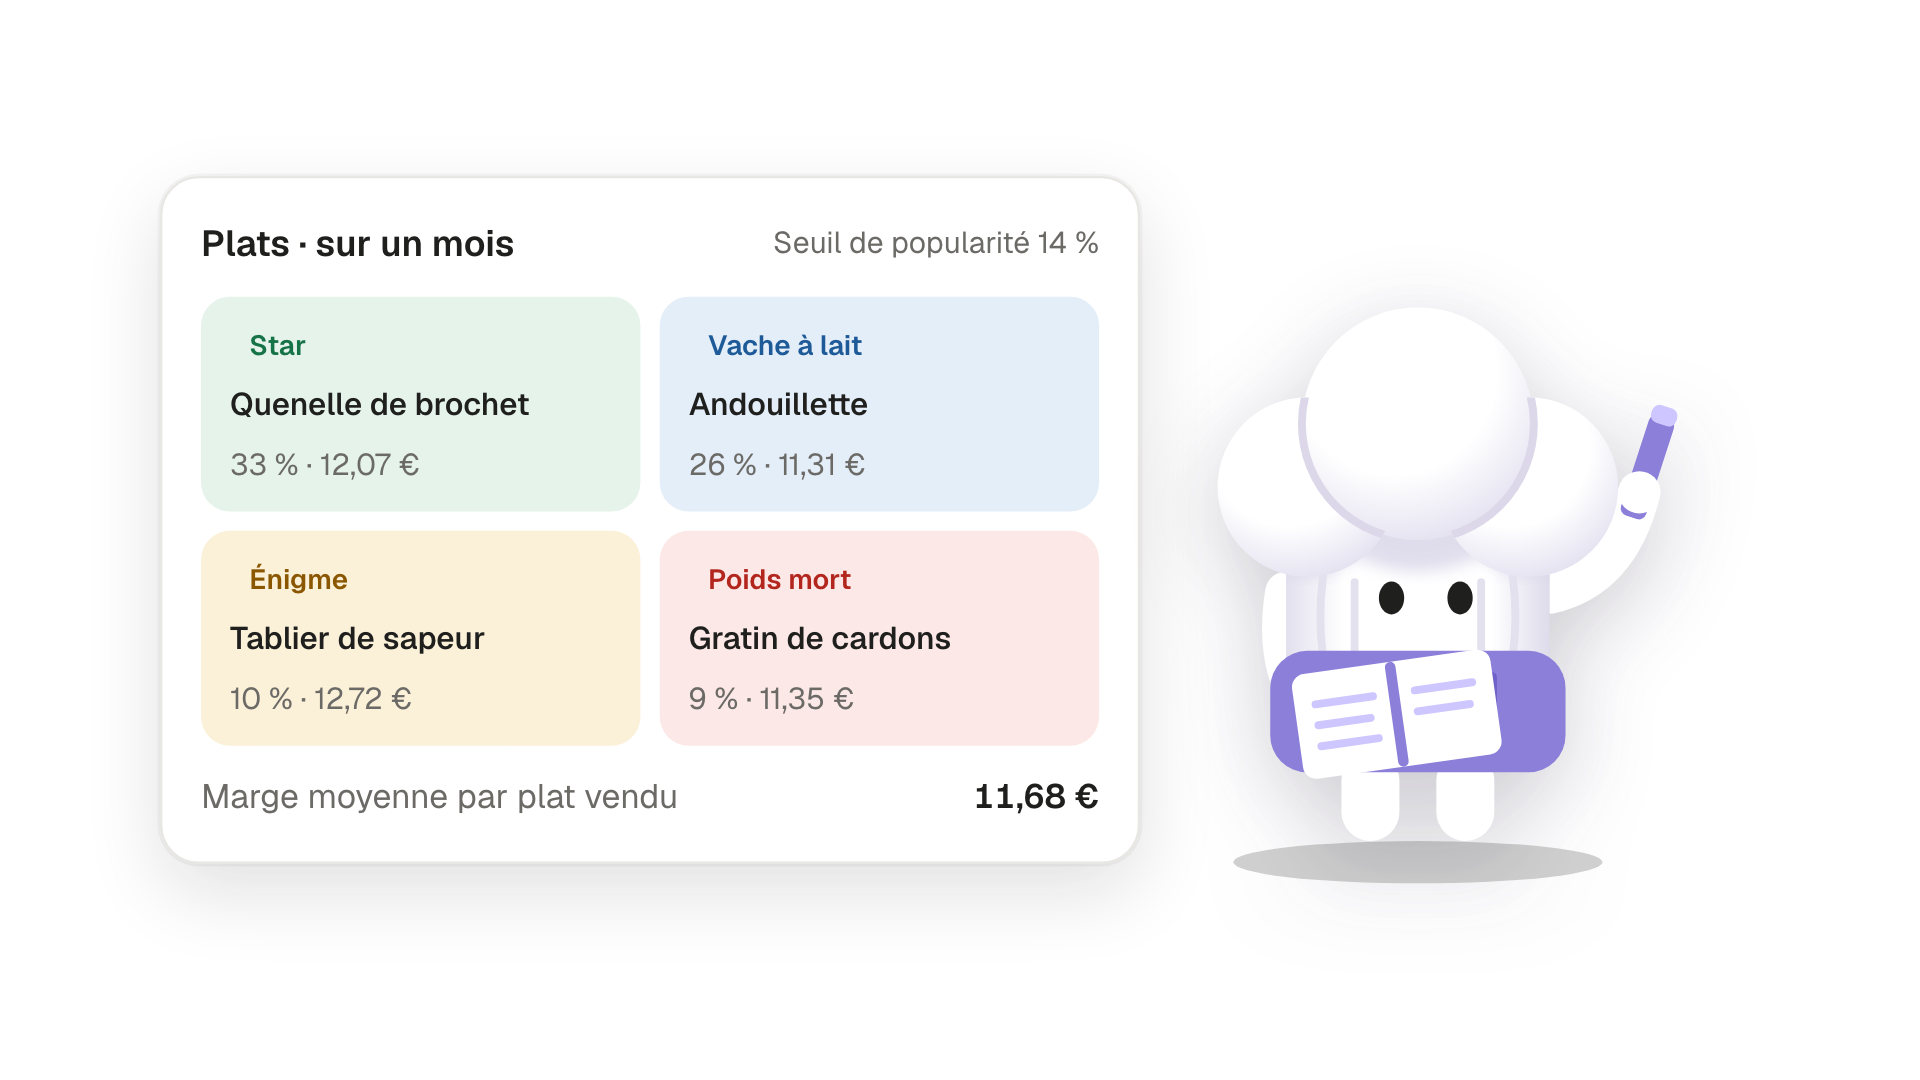
Quand les prix d’achat montent, revoyez d’abord les fiches des plats les plus touchés, puis leurs prix : voyez comment réviser les prix de sa carte, plat par plat. Et une table qui ne vient pas laisse en cuisine une mise en place qui finit souvent jetée : voyez que faire contre les no-shows. Pour repérer les plats qui laissent le moins, classez votre carte par ventes et par marge.
Quelles erreurs faussent le calcul ?
Gardez aussi des périodes comparables : un mois de 31 jours face à un mois de 28, ou un inventaire fait un lundi matin face à un autre fait un samedi soir, déplacent le ratio sans que rien n’ait changé en cuisine. Pour savoir ce que ce ratio laisse à vos charges fixes, reprenez-le dans le calcul de votre seuil de rentabilité.
Toquy ne compte pas votre stock. Ce logiciel de gestion de restaurant agit en amont : des réservations confirmées et rappelées, c’est une mise en place qui sert.
Questions fréquentes
Le coût matière est un montant : ce que coûtent les denrées consommées sur la période1. Le ratio matière est une part : ce coût divisé par le chiffre d’affaires HT de la même période.
Vous pouvez faire un ratio global, mais un ratio cuisine et un ratio boissons se lisent mieux, leurs objectifs étant différents7. Gardez le même périmètre pour les achats, les stocks et le chiffre d’affaires.
Au prix d’achat HT, celui de vos factures, jamais au prix de vente : vos achats sont comptés au prix d’achat, votre stock doit l’être aussi.
Au moins une fois tous les douze mois : c’est l’obligation du Code de commerce3. Pour suivre votre ratio matière, faites-le chaque mois, le même jour.
Divisez votre stock moyen, la moitié du stock initial plus le stock final, par le coût matière consommé, puis multipliez par le nombre de jours de la période.
Sources
- Baccalauréat professionnel Cuisine, session 2023, sous-épreuve E21 : gestion appliquée · Éducation nationale (académie de Versailles) · consulté le 05/11/2026
- Contrôle des ratios · L’Hôtellerie Restauration · consulté le 05/11/2026
- Code de commerce, article L123-12 · Légifrance · consulté le 05/11/2026
- Rotation du stock · Bpifrance Création · consulté le 05/11/2026
- Fascicule de résultats sectoriels, année 2022 : 56 – Restauration · Banque de France · consulté le 05/11/2026
- Observatoire économique des secteurs d’activité 2025 : 56.10A Restauration traditionnelle · UMIH et Ordre des experts-comptables · consulté le 05/11/2026
- Ratios matières : peut-on calculer un ratio matière et un ratio boisson ? · L’Hôtellerie Restauration · consulté le 05/11/2026