En bref
- Le seuil de rentabilité d’un restaurant est le chiffre d’affaires HT qui couvre toutes ses charges : on l’obtient en divisant les charges fixes par le taux de marge sur coûts variables1.
- Le taux de marge sur coûts variables est ce qui reste de chaque euro vendu une fois payé ce qui suit les ventes, les matières en premier2.
- Divisé par vos jours d’ouverture et par votre ticket moyen HT, le seuil devient un nombre de couverts par jour.
- Le point mort est le jour où ce seuil est atteint1 : à activité égale toute l’année, le calculateur le place dans le calendrier.
- En 2025, au moins un quart des restaurants traditionnels ont perdu de l’argent, selon l’observatoire de l’UMIH et des experts-comptables3.
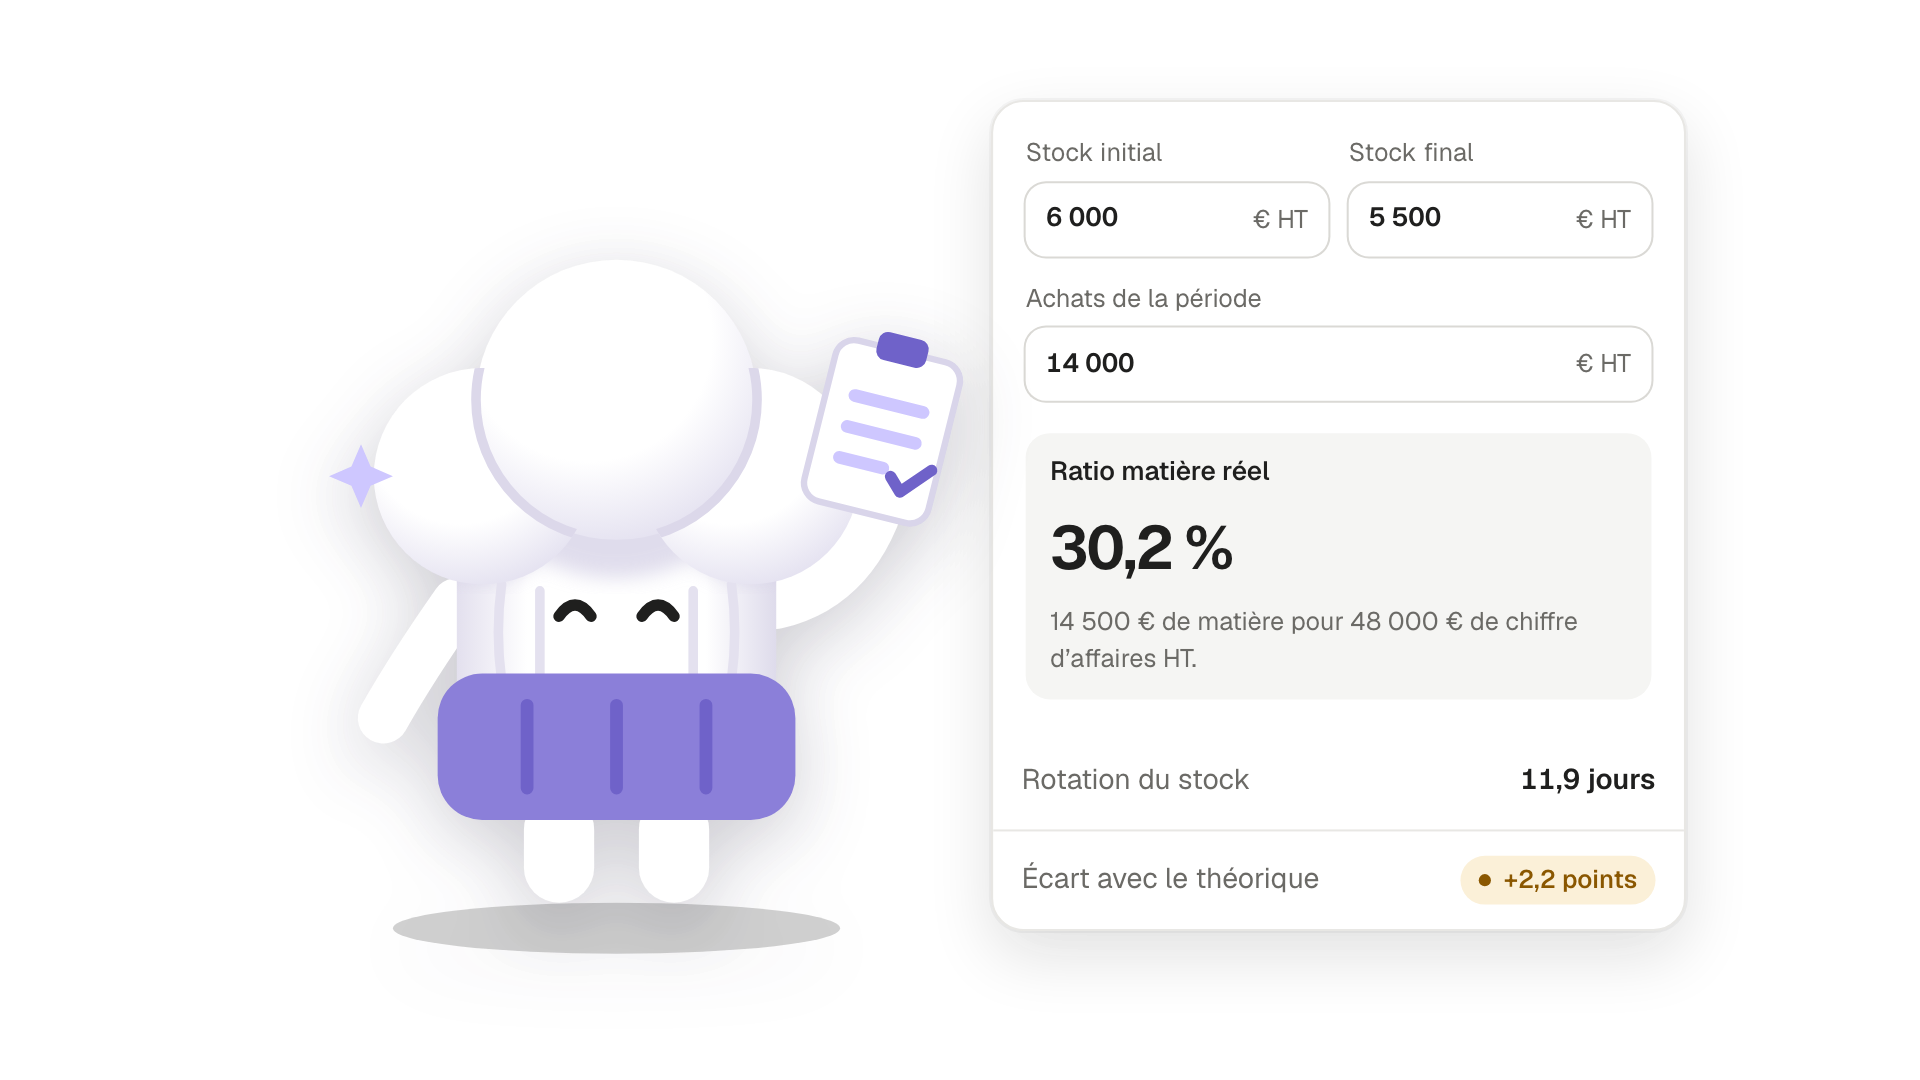
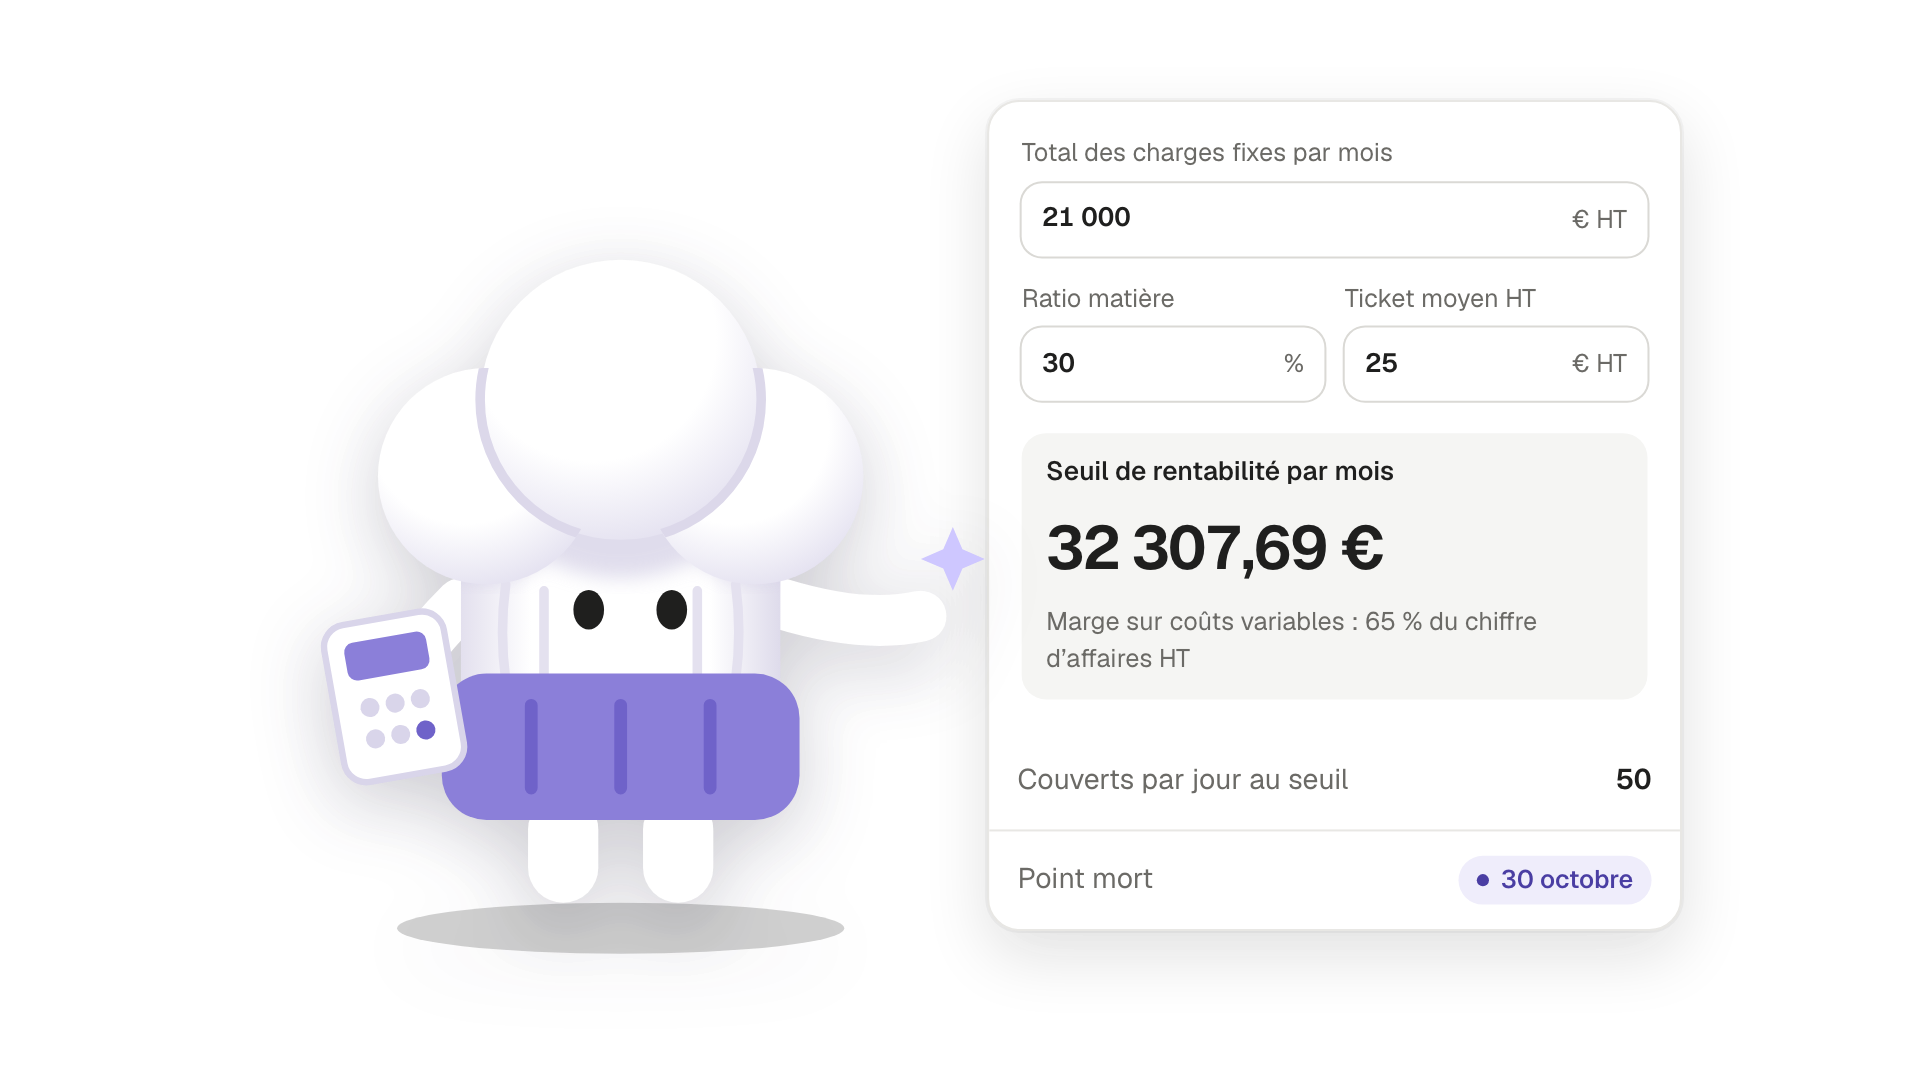
Entrez vos charges du mois, votre ratio matière et votre ticket moyen : le calculateur fait le reste, dans votre navigateur. Les chiffres déjà remplis sont ceux d’un bistrot d’exemple ; remplacez-les par les vôtres, ils restent sur votre appareil. Votre ratio matière se mesure avec deux inventaires : voyez comment calculer son ratio matière.
Total : 21 000 € HT par mois
Vos achats de nourriture et de boissons, en part du chiffre d’affaires HT.
Ce qui suit les ventes : commissions, frais de carte bancaire, emballages.
- Seuil de rentabilité par mois
- Marge sur coûts variables : 65 % du chiffre d’affaires HT
- Seuil de rentabilité par an
- Couverts par jour au seuil
- Vous en attendez 60.
- Point mort à votre activité attendue
- À activité égale toute l’année, en comptant depuis le 1er janvier.
- Résultat par mois à votre activité attendue
- Avant impôt, sur 39 000 € de chiffre d’affaires HT attendu par mois.
Le bouton Copier le lien garde vos chiffres dans l’adresse : envoyez-la à votre associé ou à votre expert-comptable, il retrouvera le même calcul.
Pourquoi connaître le seuil de rentabilité de son restaurant ?
Parce que la marge d’un restaurant est mince. Dans la restauration traditionnelle, le résultat ne pèse en moyenne que 4,50 % du chiffre d’affaires en 20253 : quelques points de ratio matière ou un loyer qui monte suffisent à passer sous la ligne.
Connaître son seuil, c’est savoir si le mois a payé ses charges avant que le bilan ne le dise. C’est aussi le chiffre à poser sur la table avant de signer un bail, d’embaucher ou de changer sa carte.
Comment calculer le seuil de rentabilité d’un restaurant ?
Le seuil de rentabilité se calcule en divisant les charges fixes par le taux de marge sur coûts variables1. Ce taux est la marge sur coûts variables, c’est-à-dire le chiffre d’affaires moins les charges variables, rapportée au chiffre d’affaires2.
Additionnez vos charges fixes du mois
Tout ce que vous payez même un soir où personne ne vient : loyer, salaires de l’équipe, assurances, abonnements, échéances. Dans l’exemple : 21 000 €.
Additionnez vos charges variables, en part du chiffre d’affaires
Votre ratio matière, plus ce qui suit les ventes : commissions, frais de carte bancaire, emballages. Dans l’exemple : 30 % + 5 % = 35 % du chiffre d’affaires HT.
Déduisez votre taux de marge sur coûts variables
100 % moins vos charges variables : 65 % dans l’exemple. Sur chaque euro vendu HT, 65 centimes servent à payer les charges fixes.
Divisez les charges fixes par ce taux
21 000 € ÷ 0,65 = 32 307,69 € de chiffre d’affaires HT par mois, soit 387 692,31 € par an. En dessous, le mois perd de l’argent ; au-dessus, il en gagne.
- Charges fixes
- Les charges qui tombent chaque mois quel que soit le nombre de couverts : loyer, salaires de l’équipe, assurances.
- Charges variables
- Les charges qui montent et descendent avec les ventes : matières, commissions, frais de carte bancaire.
- Taux de marge sur coûts variables
- La part de chaque euro vendu qui reste une fois les charges variables payées2.
- Point mort
- Le moment où le chiffre d’affaires atteint le seuil de rentabilité1.
Quelles charges d’un restaurant sont fixes, lesquelles sont variables ?
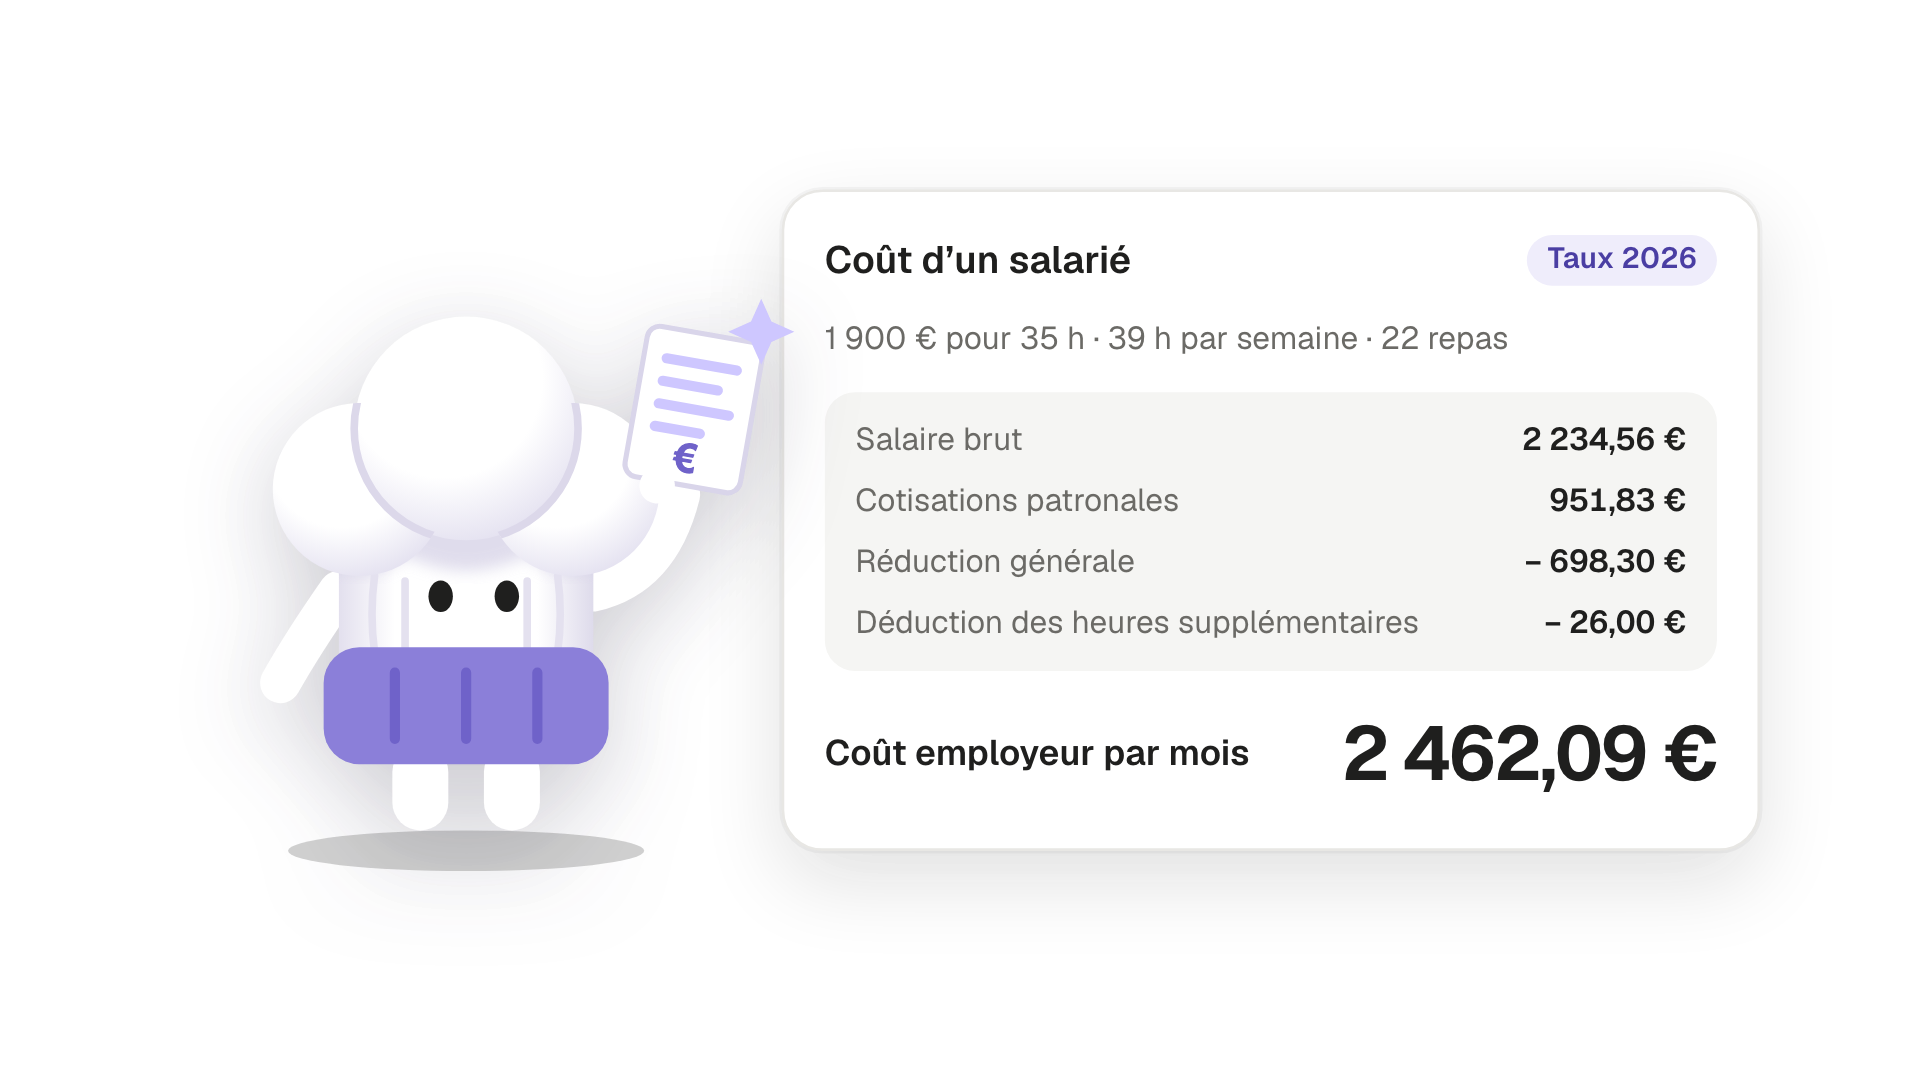
Une charge est fixe quand elle tombe que la salle soit pleine ou vide ; elle est variable quand elle suit les couverts. Le classement change le résultat : une charge comptée variable alors qu’elle est fixe fait paraître le seuil plus bas qu’il n’est. Pour chiffrer la masse salariale, partez du coût employeur de chaque salarié.
| Charge | Fixe ou variable | Pourquoi |
|---|---|---|
| Loyer et charges locatives | Fixe | Le bail tombe chaque mois, salle pleine ou vide. |
| Salaires et cotisations de l’équipe | Fixe | Les contrats sont payés même un soir creux. |
| Extras d’un soir de coup de feu | Variable | Appelés quand les réservations montent. |
| Nourriture et boissons | Variable | C’est le ratio matière : il suit les ventes. |
| Commission par couvert réservé | Variable | Chaque couvert apporté par une plateforme la paie. |
| Frais de carte bancaire | Variable | Prélevés sur chaque paiement. |
| Énergie | Surtout fixe | La chambre froide tourne même un jour de fermeture. |
| Assurances, banque, expert-comptable | Fixe | Des contrats annuels, indépendants des couverts. |
| Échéances d’emprunt et de crédit-bail | Fixe | Elles tombent chaque mois. |
| Votre propre rémunération | Fixe | Un seuil sans votre salaire n’est pas le vôtre. |
Votre expert-comptable ne compte de l’emprunt que les intérêts et l’amortissement du matériel ; avec les échéances entières, vous obtenez un seuil de trésorerie, un peu plus prudent.
Votre rémunération change tout : dans l’exemple, ajouter 3 000 € par mois pour le gérant porte le seuil à 36 923,08 € et le besoin à 57 couverts par jour au lieu de 50.
Combien de couverts par jour faut-il pour atteindre le seuil ?
Divisez le seuil du mois par vos jours d’ouverture, puis par votre ticket moyen HT, et arrondissez au couvert supérieur. Dans l’exemple : 32 307,69 € ÷ 26 jours ÷ 25 € = 49,7, soit 50 couverts par jour.
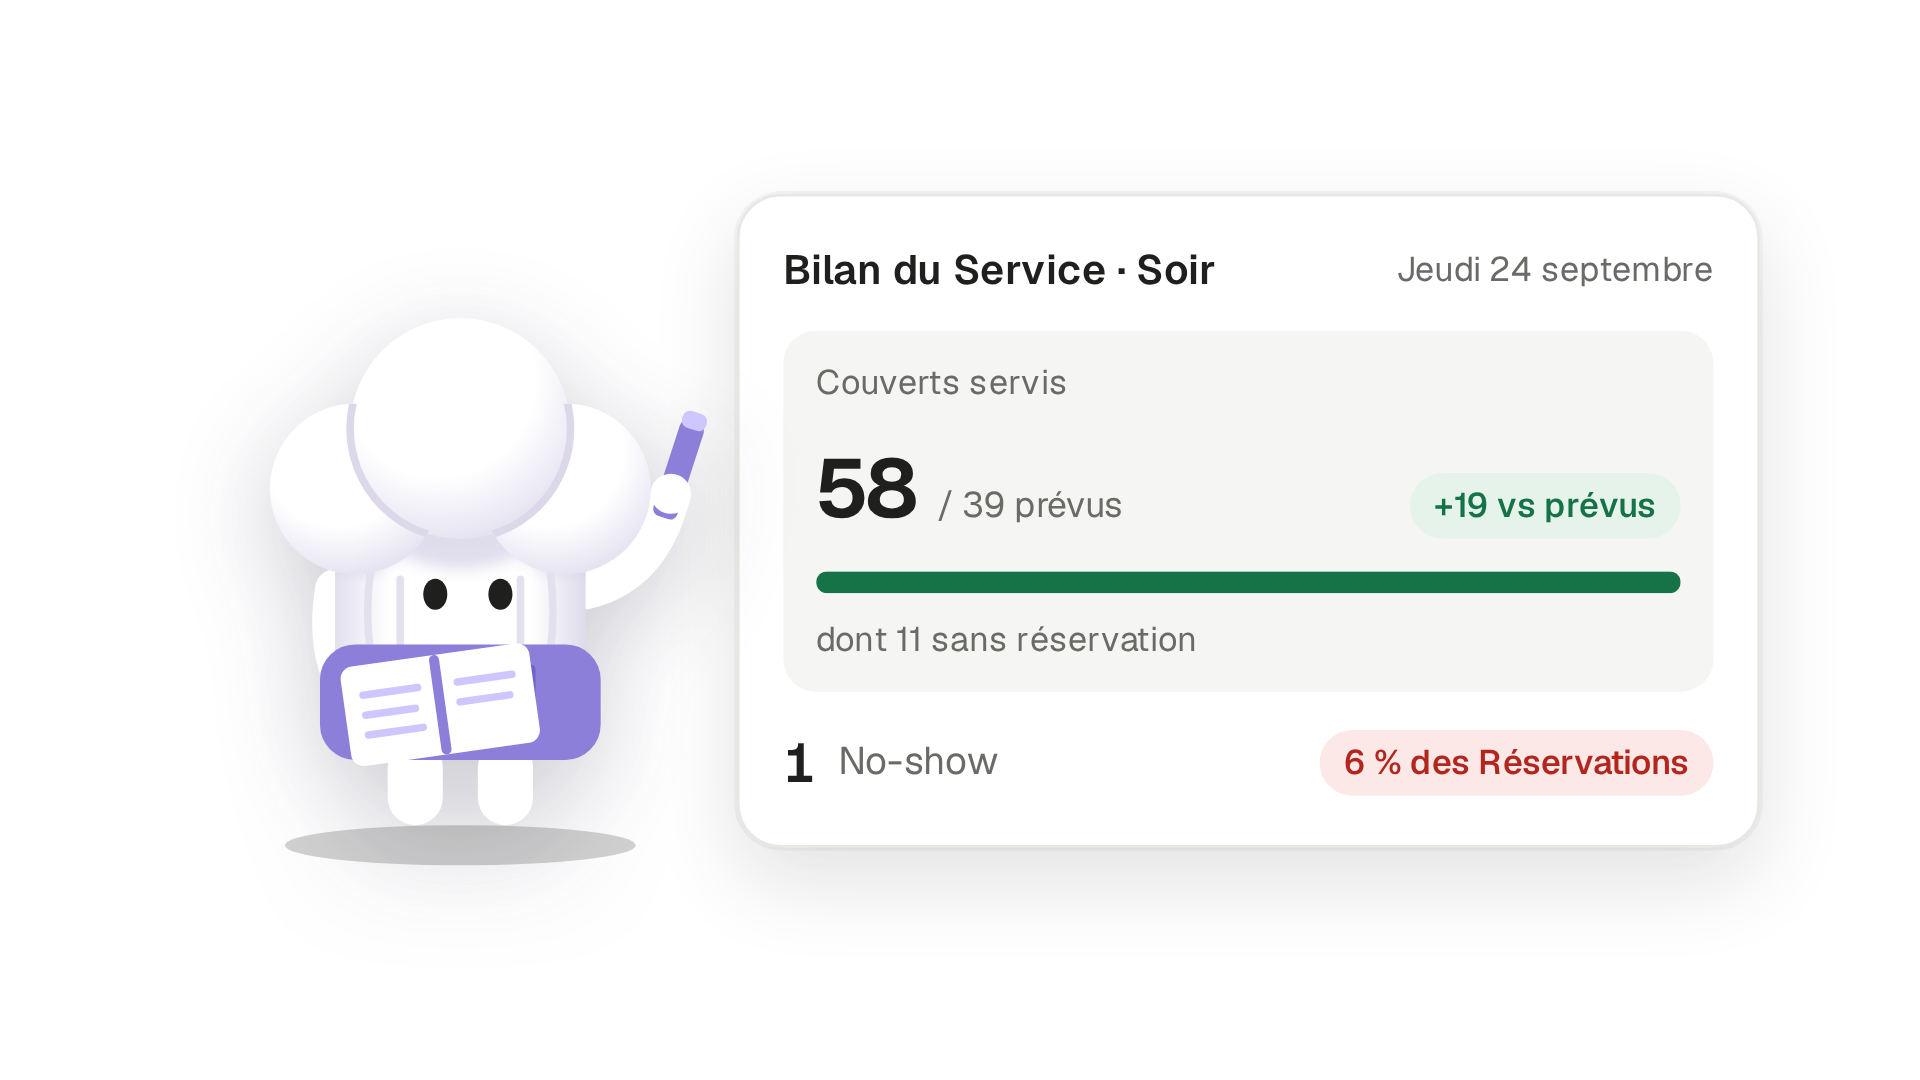
Pour le lire service par service, et le comparer aux couverts vraiment servis plutôt qu’aux couverts réservés, suivez la méthode de notre guide sur la rentabilité d’un restaurant. Un no-show compte dans le carnet, jamais dans la caisse.
Quand tombe votre point mort dans l’année ?
Le point mort est le moment où le chiffre d’affaires atteint le seuil de rentabilité1. À partir de ce jour, chaque couvert de l’année dégage un bénéfice.
Le calculateur le place dans l’année en cours. Il prend votre activité attendue (couverts par jour × jours d’ouverture × ticket moyen), la répartit également sur l’année depuis le 1er janvier, et cherche le jour où la marge cumulée couvre les charges fixes de l’année. Dans l’exemple, 60 couverts par jour font 39 000 € HT par mois : le seuil est franchi le 30 octobre, et chaque mois laisse 4 350 € avant impôt.
Que faire si votre seuil n’est pas atteint ?
Changez un levier à la fois dans le calculateur pour voir ce que chacun rapporte. Sur le bistrot de l’exemple :
| Levier | Couverts par jour au seuil | Point mort | Résultat par mois |
|---|---|---|---|
| Situation de départ | 50 | 30 octobre | 4 350 € |
| Ticket moyen à 26 € HT, un euro de plus | 48 | 18 octobre | 5 364 € |
| Ratio matière à 28 %, deux points de moins | 49 | 21 octobre | 5 130 € |
| Loyer à 2 500 €, 1 000 € de moins | 48 | 15 octobre | 5 350 € |
| Trois points de commission en plus | 53 | 13 novembre | 3 180 € |
Calculs du calculateur ci-dessus, sur un bistrot d’exemple : 21 000 € de charges fixes, 26 jours d’ouverture, 60 couverts attendus par jour, ticket moyen de 25 € HT.
- Le ticket moyen se travaille à la carte : un dessert proposé, un verre conseillé, des prix revus plat par plat. Voyez comment réviser les prix de sa carte.
- Le ratio matière se travaille en cuisine : fiches techniques à jour, portions pesées, pertes suivies.
- Les charges fixes se renégocient une fois par an : assurances, abonnements, contrats d’énergie.
- Les tables vides se remplissent : un rappel la veille et une liste d’attente limitent les no-shows. Voyez que faire contre les no-shows.
Le seuil se calcule hors taxes : la TVA encaissée est reversée à l’État (voyez la TVA en restauration). Votre ticket moyen et votre ratio matière doivent donc être HT eux aussi : pour sortir le HT de vos tickets, calculez leur TVA taux par taux.
Une commission par couvert pèse-t-elle sur le seuil ?
Oui : une commission prélevée sur chaque couvert réservé est une charge variable. Elle abaisse votre taux de marge et relève votre seuil. Dans l’exemple, trois points de commission demandent trois couverts de plus par jour et repoussent le point mort du 30 octobre au 13 novembre. Comparez ce que vous payez aujourd’hui sur notre page Alternative à TheFork. Pour chiffrer la vôtre sur un an, voyez ce que coûte la commission TheFork.
Questions fréquentes
Le seuil de rentabilité est un montant : le chiffre d’affaires à réaliser pour couvrir ses charges. Le point mort est un moment : le jour où ce montant est atteint1.
Oui pour l’équipe en contrat : elle est payée que la salle soit pleine ou non. Seuls les extras appelés pour un soir chargé suivent l’activité. Comptez aussi votre propre rémunération.
En HT. La TVA encaissée est reversée à l’État : vos charges, votre ticket moyen et votre ratio matière se comptent tous hors taxes.
Le vôtre, tiré de vos achats et de vos inventaires. À titre de repère, il se situe en moyenne entre 25 et 35 % du chiffre d’affaires4.
À chaque changement de loyer, d’équipe, de carte ou de prix, et au moins une fois par trimestre avec vos chiffres réels.
Sources
- Seuil de rentabilité · Bpifrance Création · consulté le 05/11/2026
- Taux de marge sur coûts variables · Bpifrance Création · consulté le 05/11/2026
- Observatoire économique des secteurs d’activité 2025 : 56.10A Restauration traditionnelle · UMIH et Ordre des experts-comptables · consulté le 05/11/2026
- Baccalauréat professionnel Cuisine, session 2023, sous-épreuve E21 : gestion appliquée · Éducation nationale (académie de Versailles) · consulté le 05/11/2026