En bref
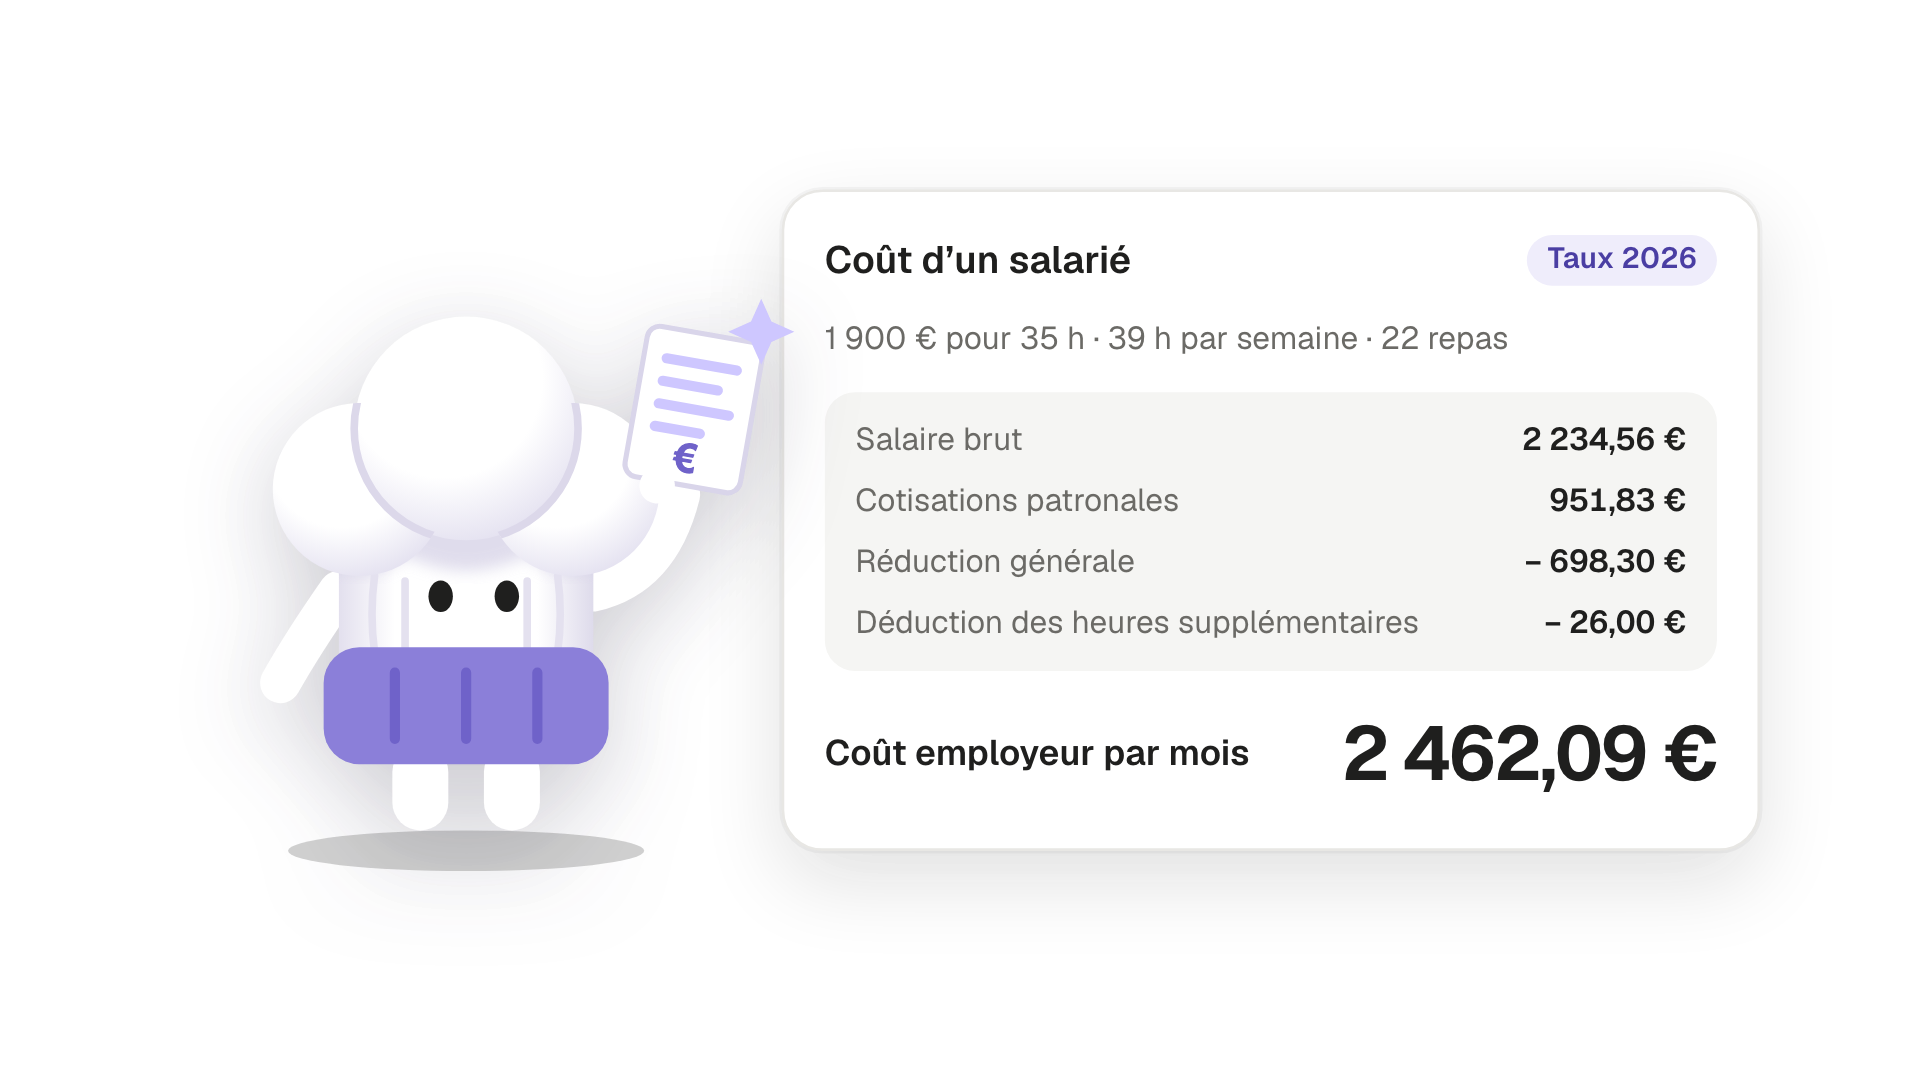
- Le coût employeur d’un salarié de restaurant, c’est son salaire brut (base, heures supplémentaires majorées, repas fournis), plus les cotisations patronales, moins la réduction générale et la déduction forfaitaire des heures supplémentaires123.
- Avant réductions, les cotisations patronales d’un salarié non cadre payé sous le plafond de la Sécurité sociale font environ 42,6 % de son brut en 2026, dans une entreprise de moins de 11 salariés (calcul sur les taux de l’Urssaf, de l’Agirc-Arrco et le taux collectif d’accidents du travail des restaurants167).
- Près du Smic, la réduction générale dégressive unique en efface l’essentiel : un serveur à 39 h payé 1 900 € de base et nourri au restaurant coûte 2 462,09 € par mois, dont 227,53 € de cotisations après réductions (calcul du calculateur ci-dessous2).
- Dans la convention HCR, les heures de la 36e à la 39e sont majorées de 10 %, de la 40e à la 43e de 20 %, puis de 50 %5 ; chaque repas fourni compte 4,35 € d’avantage en nature depuis le 1er juin 20264.
- Le calculateur refait ce calcul avec vos chiffres sur les taux 2026 : c’est une estimation, seule la fiche de paie fait foi.
Comment calculer le coût d’un salarié en restaurant ?
Partez du salaire brut, ajoutez ce que l’employeur paie en plus, retirez les réductions. Pour un salarié à temps plein, quatre lignes suffisent.
La réduction générale
Un coefficient multiplié par le salaire brut, d’autant plus fort que le salaire est proche du Smic, nul à partir de 3 Smic2.
La déduction forfaitaire
1,50 € par heure supplémentaire sous 20 salariés, 0,50 € à partir de 20, retirés des cotisations3.
Coût employeur = salaire brut + cotisations patronales − réduction générale − déduction forfaitaire. Le calculateur pose ces quatre lignes avec les taux 2026 : changez le salaire, les heures, les repas ou l’effectif, et le détail du mois suit.
Le salaire mensuel du contrat, avant les heures supplémentaires.
Au-delà de 35 h, les heures sont majorées selon la convention HCR.
Chaque repas fourni est un avantage en nature, soumis à cotisations.
- Coût employeur par mois
- Coût employeur par an
- Douze mois à ce salaire, sans prime ni absence.
- Cotisations patronales après réductions
- Soit 10,2 % du salaire brut.
| Élément | Montant |
|---|---|
| Salaire de base (35 h) | 1 900,00 € |
| Heures supplémentaires majorées4 h à +10 % par semaine, soit 17,33 h par mois | 238,86 € |
| Avantage nourriture22 repas × 4,35 € | 95,70 € |
| Salaire brut | 2 234,56 € |
| Sécurité sociale : maladie, vieillesse, famille, accidents du travail, autonomie | 692,48 € |
| Assurance chômage et garantie des salaires (AGS) | 94,97 € |
| Retraite complémentaire Agirc-Arrco | 134,30 € |
| Logement (FNAL), formation, apprentissage, dialogue social | 30,08 € |
| Cotisations patronales | 951,83 € |
| Réduction générale31,3 % du salaire brut | − 698,30 € |
| Déduction des heures supplémentaires1,50 € par heure supplémentaire | − 26,00 € |
| Coût employeur par mois | 2 462,09 € |
Estimation pour un salarié non cadre en CDI à temps plein, hors mutuelle et prévoyance de la convention HCR, et hors versement mobilité (dû à partir de 11 salariés, selon votre commune). L’assurance chômage est comptée à son taux de référence, 4 % : à partir de 11 salariés, l’Urssaf vous notifie un taux modulé par le bonus-malus. Le taux d’accidents du travail appliqué est le taux collectif des restaurants, 1,78 % : le vôtre figure sur votre notification de la Carsat. Seule la fiche de paie fait foi.
Estimation · Taux 2026
Sources des taux
- Smic (salaire minimum interprofessionnel de croissance) · Service-public.fr · consulté le 05/11/2026
- Plafonds de la Sécurité sociale · Urssaf · consulté le 05/11/2026
- Taux de cotisations - Secteur privé · Urssaf · consulté le 05/11/2026
- Taux de cotisation AT/MP applicables pour 2026 · GHR · consulté le 05/11/2026
- Chiffr’Agirc-Arrco, édition 2026 : paramètres du régime · Agirc-Arrco · consulté le 05/11/2026
- La réduction générale dégressive unique · Urssaf · consulté le 05/11/2026
- Déduction forfaitaire patronale · Urssaf · consulté le 05/11/2026
- Convention collective nationale des hôtels, cafés, restaurants (HCR, IDCC 1979), avenant n° 2 du 5 février 2007 relatif à l’aménagement du temps de travail, article 4 · Légifrance · consulté le 05/11/2026
- Les avantages en nature · Urssaf · consulté le 05/11/2026
Que coûtent les heures supplémentaires en HCR ?
Toute heure de travail effectif au-delà de 35 h par semaine est une heure supplémentaire. La convention HCR la majore par tranches5.
| Heures de la semaine | Majoration | Heure payée |
|---|---|---|
| De la 36e à la 39e | +10 %5 | 13,78 € |
| De la 40e à la 43e | +20 %5 | 15,03 € |
| À partir de la 44e | +50 %5 | 18,79 € |
Heure de base : 1 900 € ÷ 151,67 h, soit 12,53 €. Un mois compte 35 h × 52 ÷ 12 = 151,67 h2 : 4 heures par semaine font 17,33 heures par mois.
À 39 h, notre serveur fait 4 heures de plus chaque semaine : 238,86 € de plus par mois sur sa fiche (1 900 € × 4 ÷ 35 × 1,10).
Deux règles allègent ces heures pour l’employeur. La déduction forfaitaire retire 1,50 € par heure supplémentaire sous 20 salariés, 0,50 € à partir de 203 : 26 € par mois à 39 h dans une petite équipe. Et la réduction générale compare le salaire à un Smic augmenté des heures faites, sans leur majoration2 : une heure supplémentaire la fait donc moins baisser qu’une hausse de salaire du même montant.
Les repas du personnel comptent-ils dans le salaire ?
Oui. Un repas fourni à un salarié des hôtels, cafés et restaurants est un avantage en nature évalué à un minimum garanti : 4,35 € par repas depuis le 1er juin 2026, 4,25 € avant4. Il s’ajoute au salaire brut, paie des cotisations, puis se retire du net à payer.
Il pèse plus qu’on ne le croit. Il augmente les cotisations, et la réduction générale, calculée sur un brut plus haut, baisse un peu24. Dans notre exemple, les 22 repas du mois ajoutent 95,70 € de brut, et le coût employeur passe de 2 276,16 € sans repas à 2 462,09 € avec : 185,93 € de plus (calcul du calculateur). Ce n’est pas une économie possible : selon la Cour de cassation (soc., 7 janvier 2015, n° 13-20.546), l’usage de la branche oblige à nourrir le salarié présent à l’heure des repas ou à lui verser une indemnité compensatrice.
Quelles cotisations patronales en 2026 ?
Voici les taux patronaux de droit commun de 2026 pour un salarié non cadre, avant toute réduction. Le plafond de la Sécurité sociale est de 4 005 € par mois en 20268.
| Cotisation | Taux patronal | Sur quelle part du salaire |
|---|---|---|
| Maladie, maternité, invalidité, décès | 13 %1 | Tout le salaire |
| Vieillesse | 8,55 % et 2,11 %1 | Sous le plafond, puis tout le salaire |
| Allocations familiales | 5,25 %1 | Tout le salaire |
| Accidents du travailTaux collectif | 1,78 %7 | Tout le salaire |
| Contribution solidarité autonomie | 0,30 %1 | Tout le salaire |
| Assurance chômage et AGS | 4,00 % et 0,25 %1 | Jusqu’à 4 plafonds |
| Retraite complémentaire Agirc-Arrco | 4,72 % et 1,29 % de CEG6 | Sous le plafond |
| Aide au logement (FNAL) | 0,10 % sous 50 salariés, 0,50 % à partir de 501 | Sous le plafond, ou tout le salaire |
| Formation professionnelle | 0,55 % sous 11 salariés, 1 % à partir de 111 | Tout le salaire |
| Taxe d’apprentissage | 0,68 %1 | Tout le salaire |
| Dialogue social | 0,016 %1 | Tout le salaire |
Au-delà du plafond, la retraite complémentaire prend 12,95 % et 1,62 % de CEG sur la tranche 2, plus 0,35 % de CET dont 0,21 % pour l’employeur6. Le taux d’accidents du travail réel est celui que la Carsat vous notifie ; 1,94 % en Alsace-Moselle17.
Additionnés, ces taux font 42,6 % du brut dans une entreprise de moins de 11 salariés (calcul sur les taux ci-dessus). Près du Smic, personne ne les paie en entier : c’est le rôle de la réduction générale.
Comment fonctionne la réduction générale en 2026 ?
Depuis le 1er janvier 2026, la réduction générale dégressive unique (RGDU) s’applique aux salaires inférieurs à 3 Smic2. Son montant est un coefficient multiplié par le salaire brut du mois, avantage nourriture compris.
Sous 50 salariés, le coefficient vaut 0,0200 + 0,3781 × [½ × (3 × Smic ÷ salaire brut − 1)] à la puissance 1,75 ; à partir de 50, 0,3821 remplace 0,37812. Le Smic retenu est celui du 1er janvier 2026, 12,02 € de l’heure, augmenté des heures supplémentaires sans leur majoration2.
La pente est forte près du Smic. Pour notre serveur à 39 h, la réduction retire 698,30 € des 951,83 € de cotisations ; à 2 500 € de base, elle n’en retire plus que 441,15 €, et à 3 000 €, 308,04 € (calcul sur les taux 202612).
| Salaire de base (35 h) | Salaire brut | Cotisations après réductions | Coût employeur par mois |
|---|---|---|---|
| 1 867,02 € (le Smic) | 2 197,43 € | 193,01 €, soit 8,8 % du brut | 2 390,44 € |
| 1 900 € | 2 234,56 € | 227,53 €, soit 10,2 % du brut | 2 462,09 € |
| 2 500 € | 2 909,99 € | 772,38 €, soit 26,5 % du brut | 3 682,37 € |
| 3 000 € | 3 472,84 € | 1 145,26 €, soit 33 % du brut | 4 618,10 € |
Calcul du calculateur sur les taux 20261234567. Le Smic de 1 867,02 € pour 35 h est celui du 1er juin 20269.
Une augmentation coûte donc plus qu’elle n’en a l’air près du Smic : de 1 900 € à 2 500 € de base, le brut monte de 675,43 € et le coût employeur de 1 220,28 €, parce que la réduction fond en même temps.
Que change l’effectif de l’entreprise ?
- À partir de 11 salariés, la contribution à la formation professionnelle passe de 0,55 % à 1 %, et le versement mobilité peut s’ajouter selon votre commune1. L’assurance chômage passe au bonus-malus : de 2,95 % à 5 % selon les fins de contrat de l’entreprise, comparées à celles de son secteur, au lieu de 4 %1213.
- À partir de 20 salariés, la déduction forfaitaire tombe de 1,50 € à 0,50 € par heure supplémentaire3, et le taux d’accidents du travail n’est plus seulement le taux collectif7.
- À partir de 50 salariés, le FNAL passe à 0,50 % de tout le salaire, et le coefficient de la réduction générale monte avec lui12.
Pour notre serveur, passer d’une entreprise de moins de 11 salariés à une de 50 et plus ajoute 29,40 € au coût du mois : 2 491,49 € au lieu de 2 462,09 € (calcul du calculateur).
Combien de couverts pour payer un salarié ?
Un coût mensuel se lit mieux en couverts. Divisez le coût employeur par votre marge par couvert, puis par le nombre de services du mois : vous savez ce que chaque service doit servir pour payer ce poste. Notre article sur la rentabilité d’un restaurant aide à fixer cette marge, et le calcul du seuil de rentabilité montre ce poste parmi toutes vos charges fixes.
Prenez le coût employeur du mois
Dans le calculateur ci-dessus, avec le salaire, les heures et les repas réels du poste.
Relevez vos couverts par Service
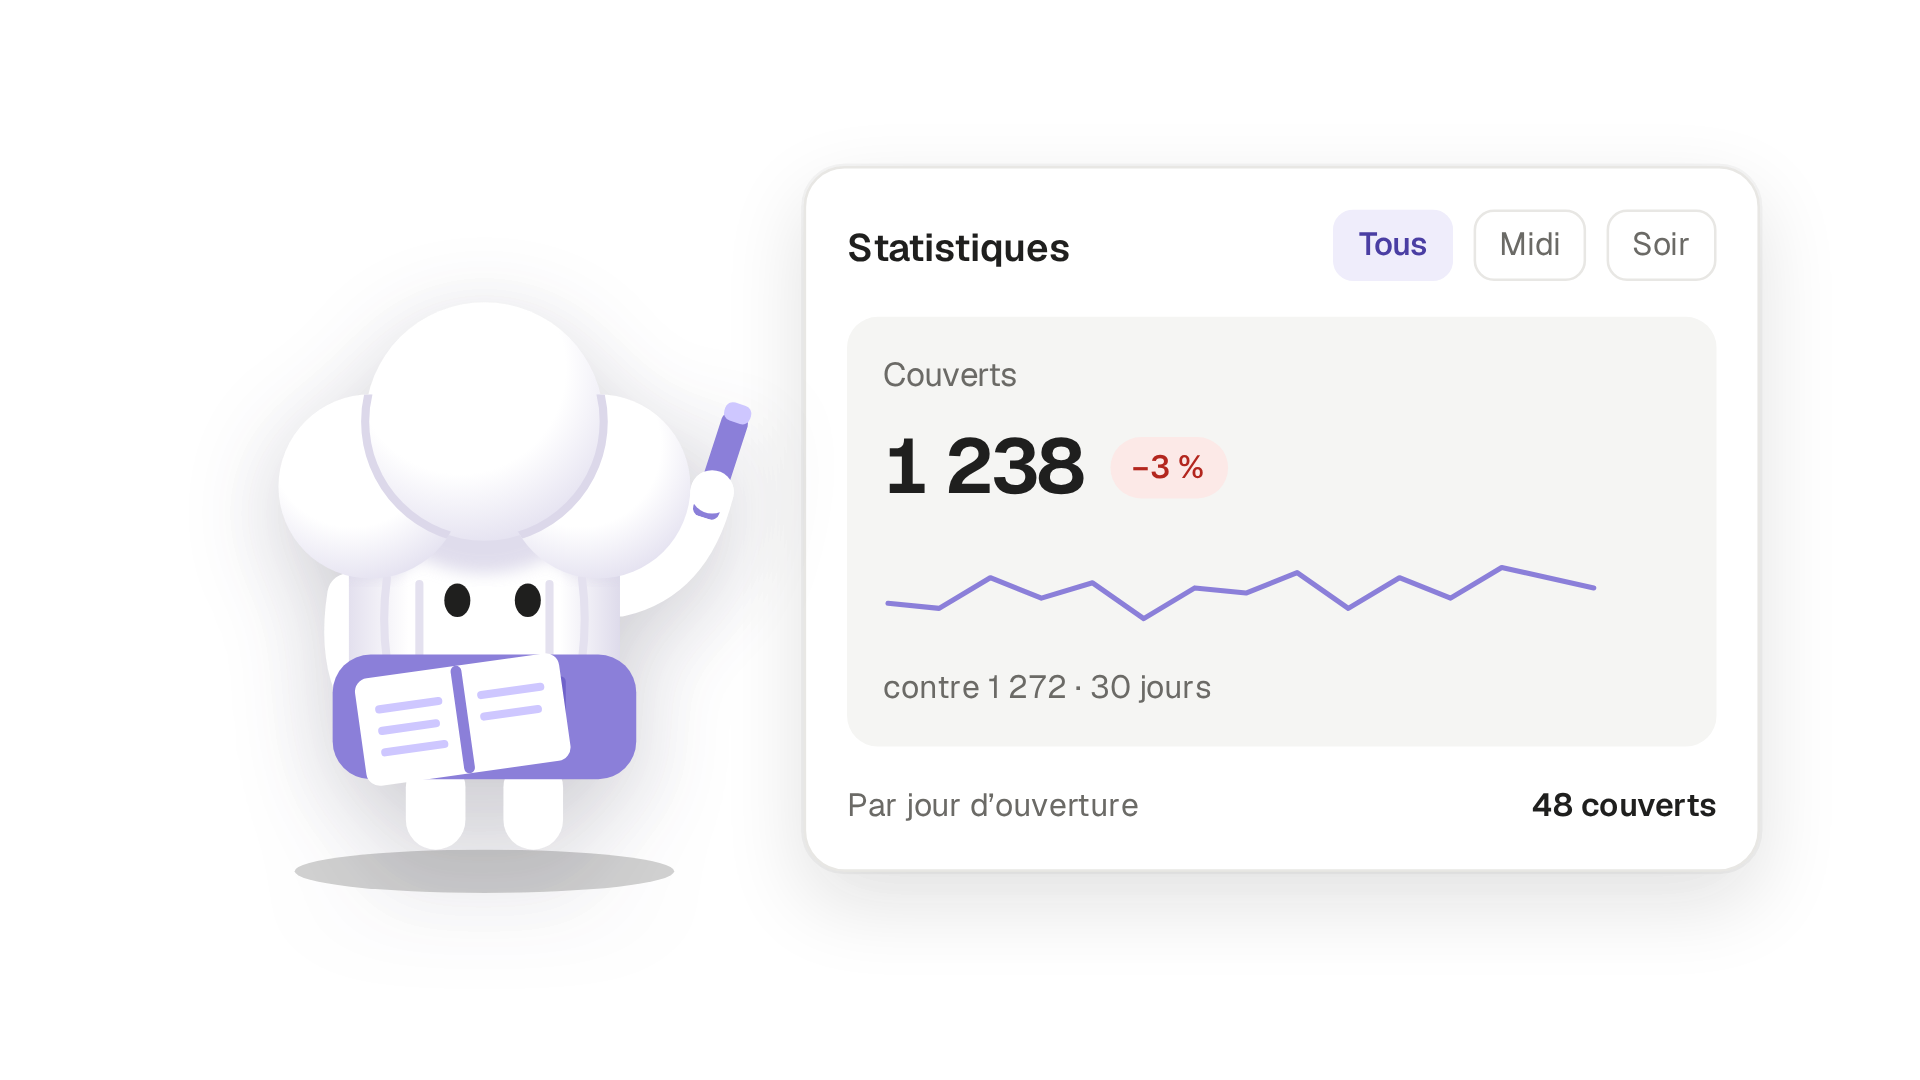
Dans ToquyLes Statistiques de Toquy donnent les couverts du Midi et du Soir sur la période choisie, avec leur moyenne par jour d’ouverture.
Comparez à votre marge par couvert
Coût employeur ÷ marge par couvert = couverts à servir dans le mois ; divisez par vos services pour le chiffre de chaque service.
Pour le reste du logiciel, voyez les fonctionnalités de Toquy.
Questions fréquentes
À 35 h sans repas fourni, un salarié au Smic (1 867,02 € brut par mois depuis le 1er juin 20269) coûte environ 1 962,16 € par mois à une entreprise de moins de 11 salariés : la réduction générale efface presque toutes les cotisations (calcul sur les taux 202612). À 39 h avec 22 repas, comptez 2 390,44 €.
Pas tant qu’ils sont exonérés : jusqu’au 31 décembre 2028, les pourboires volontaires des salariés en contact avec la clientèle payés moins de 1,6 Smic ne paient pas de cotisations11. Voyez notre article sur le pourboire au restaurant, et pour les partager dans l’équipe, la répartition des pourboires.
Non : il donne ce que le salarié coûte à l’employeur. Le net dépend des cotisations salariales, de la mutuelle et du prélèvement à la source, que seule la fiche de paie rassemble.
Pas tel quel. Un CDD paie en plus la contribution CPF-CDD de 1 %1, et un apprenti a ses propres exonérations. Pour ces contrats, demandez le calcul à votre expert-comptable.
Sources
- Taux de cotisations - Secteur privé · Urssaf · consulté le 05/11/2026
- La réduction générale dégressive unique · Urssaf · consulté le 05/11/2026
- Déduction forfaitaire patronale · Urssaf · consulté le 05/11/2026
- Les avantages en nature · Urssaf · consulté le 05/11/2026
- Convention collective des hôtels, cafés, restaurants (HCR), avenant n° 2 du 5 février 2007, article 4 : majorations des heures supplémentaires · Légifrance · consulté le 05/11/2026
- Chiffr’Agirc-Arrco, édition 2026 · Agirc-Arrco · consulté le 05/11/2026
- Taux de cotisation AT/MP applicables pour 2026 · GHR · consulté le 05/11/2026
- Plafonds de la Sécurité sociale · Urssaf · consulté le 05/11/2026
- Smic (salaire minimum interprofessionnel de croissance) · Service-public.fr · consulté le 05/11/2026
- La cotisation maladie - maternité - invalidité - décès · Urssaf · consulté le 05/11/2026
- Les pourboires · Urssaf · consulté le 05/11/2026
- L’assurance chômage et l’assurance garantie des salaires (AGS) · Urssaf · consulté le 05/11/2026
- Bonus-malus assurance chômage : ce qui change au 1er mars 2026 · Unédic · consulté le 05/11/2026