En bref
- Le seuil de rentabilité d’un restaurant est le chiffre d’affaires minimum à réaliser pour ne pas perdre d’argent : on le calcule en divisant les charges fixes par le taux de marge sur coûts variables3.
- Pour le lire en couverts, divisez vos charges fixes du mois par la marge que laisse chaque couvert, puis par le nombre de Services du mois : le résultat est le nombre de couverts à servir à chaque Service.
- Comparez ce chiffre aux couverts réellement servis, pas aux couverts réservés : un no-show compte dans les réservations, jamais dans la recette.
- Altares a compté 880 défaillances en restauration traditionnelle au troisième trimestre 2026, en hausse de 6,3 %1 : mieux vaut connaître son point mort avant que la trésorerie ne le rappelle.
Pourquoi chiffrer son point mort maintenant ?
Parce que la restauration traditionnelle progresse plus vite que l’ensemble des entreprises. Selon l’étude Altares du troisième trimestre 2026, la restauration traditionnelle compte 880 défaillances, en hausse de 6,3 %1, alors que l’ensemble des entreprises françaises affiche +0,5 % avec 14 652 procédures ouvertes2.
Ces chiffres comptent des procédures : ils ne disent pas quelle part des restaurants est en danger, et le vôtre peut très bien se porter. Ils rappellent surtout qu’un restaurant qui sert quelques couverts de moins que prévu, service après service, s’en aperçoit trop tard sur son compte en banque. Le point mort donne un repère avant cela.
Il ne remplace pas le suivi de l’activité : suivre son chiffre d’affaires semaine après semaine dit si vous reculez, le point mort dit à partir de quand ce que vous encaissez ne suffit plus à payer ce que vous devez.
Qu’est-ce que le seuil de rentabilité d’un restaurant ?
C’est le niveau d’activité à partir duquel vos recettes couvrent toutes vos charges. Bpifrance Création le définit comme « le chiffre d’affaires minimum à réaliser pour ne pas perdre d’argent » et le calcule ainsi3 :
Trois mots suffisent à la lire :
- Charges fixes : ce que vous payez que la salle soit pleine ou vide, le loyer, les salaires de l’équipe permanente, les assurances, l’énergie de base, les remboursements d’emprunt, l’expert-comptable, les abonnements.
- Charges variables : ce qui augmente avec les couverts servis, les matières premières avant tout, les consommables, et les frais qui suivent chaque encaissement.
- Marge sur coûts variables : ce qu’il reste d’un couvert une fois ses charges variables payées. C’est cette marge qui sert à payer les charges fixes.
Comment passer du seuil en euros à un nombre de couverts par Service ?
Le calcul tient en trois étapes, plus une vérification. Un seuil en euros parle peu à une équipe en salle ; un nombre de couverts à servir à chaque Service, lui, se compare à ce qu’on voit passer. Voici la méthode sur un restaurant fictif de 40 places, ouvert midi et soir, six jours sur sept, soit 12 Services par semaine et 48 pour un mois type de quatre semaines.
| Donnée | Montant | D’où elle vient |
|---|---|---|
| Charges fixes du mois | 25 500 € | Loyer 3 200 €, équipe permanente 14 800 €, énergie, assurances et abonnements 2 600 €, emprunt 1 900 €, rémunération du dirigeant 3 000 € |
| Ticket moyen par couvert | 32 € | Le chiffre d’affaires HT du mois divisé par les couverts servis |
| Charges variables par couvert | 11 € | Matières 9,60 €, consommables et frais d’encaissement 1,40 € |
| Marge par couvertÉtape 1 | 21 € | 32 € − 11 € |
| Seuil en couverts par moisÉtape 2 | 1 215 | 25 500 € ÷ 21 € = 1 214,3, arrondi au couvert supérieur |
| Seuil en couverts par ServiceÉtape 3 | 26 | 1 215 ÷ 48 Services = 25,3, arrondi au couvert supérieur |
Les montants sont inventés pour l’exemple : remplacez-les par ceux de votre compte de résultat.
Calculez la marge de chaque couvert
Ticket moyen hors taxes moins charges variables par couvert : 32 € − 11 € = 21 €. C’est la somme que chaque couvert vous laisse pour payer les charges fixes.
Divisez les charges fixes par cette marge
25 500 € ÷ 21 € = 1 214,3 : il faut servir 1 215 couverts dans le mois avant de gagner le premier euro.
Répartissez sur les Services du mois
1 215 couverts ÷ 48 Services = 25,3 : le restaurant doit servir 26 couverts à chaque Service en moyenne pour couvrir ses charges.
Vérifiez avec la formule en euros
Taux de marge : 21 ÷ 32 = 65,6 %. Seuil : 25 500 € ÷ 0,656 ≈ 38 860 € de chiffre d’affaires par mois, soit environ 1 215 couverts à 32 €3.
Ce 26 est une moyenne : un samedi soir complet porte un mardi midi creux. Pour savoir quels Services travaillent pour vous, regardez-les un par un ; pour savoir si le mois sera tenu, additionnez-les et comparez le total à 1 215.
Quels couverts comparer au seuil : réservés ou servis ?
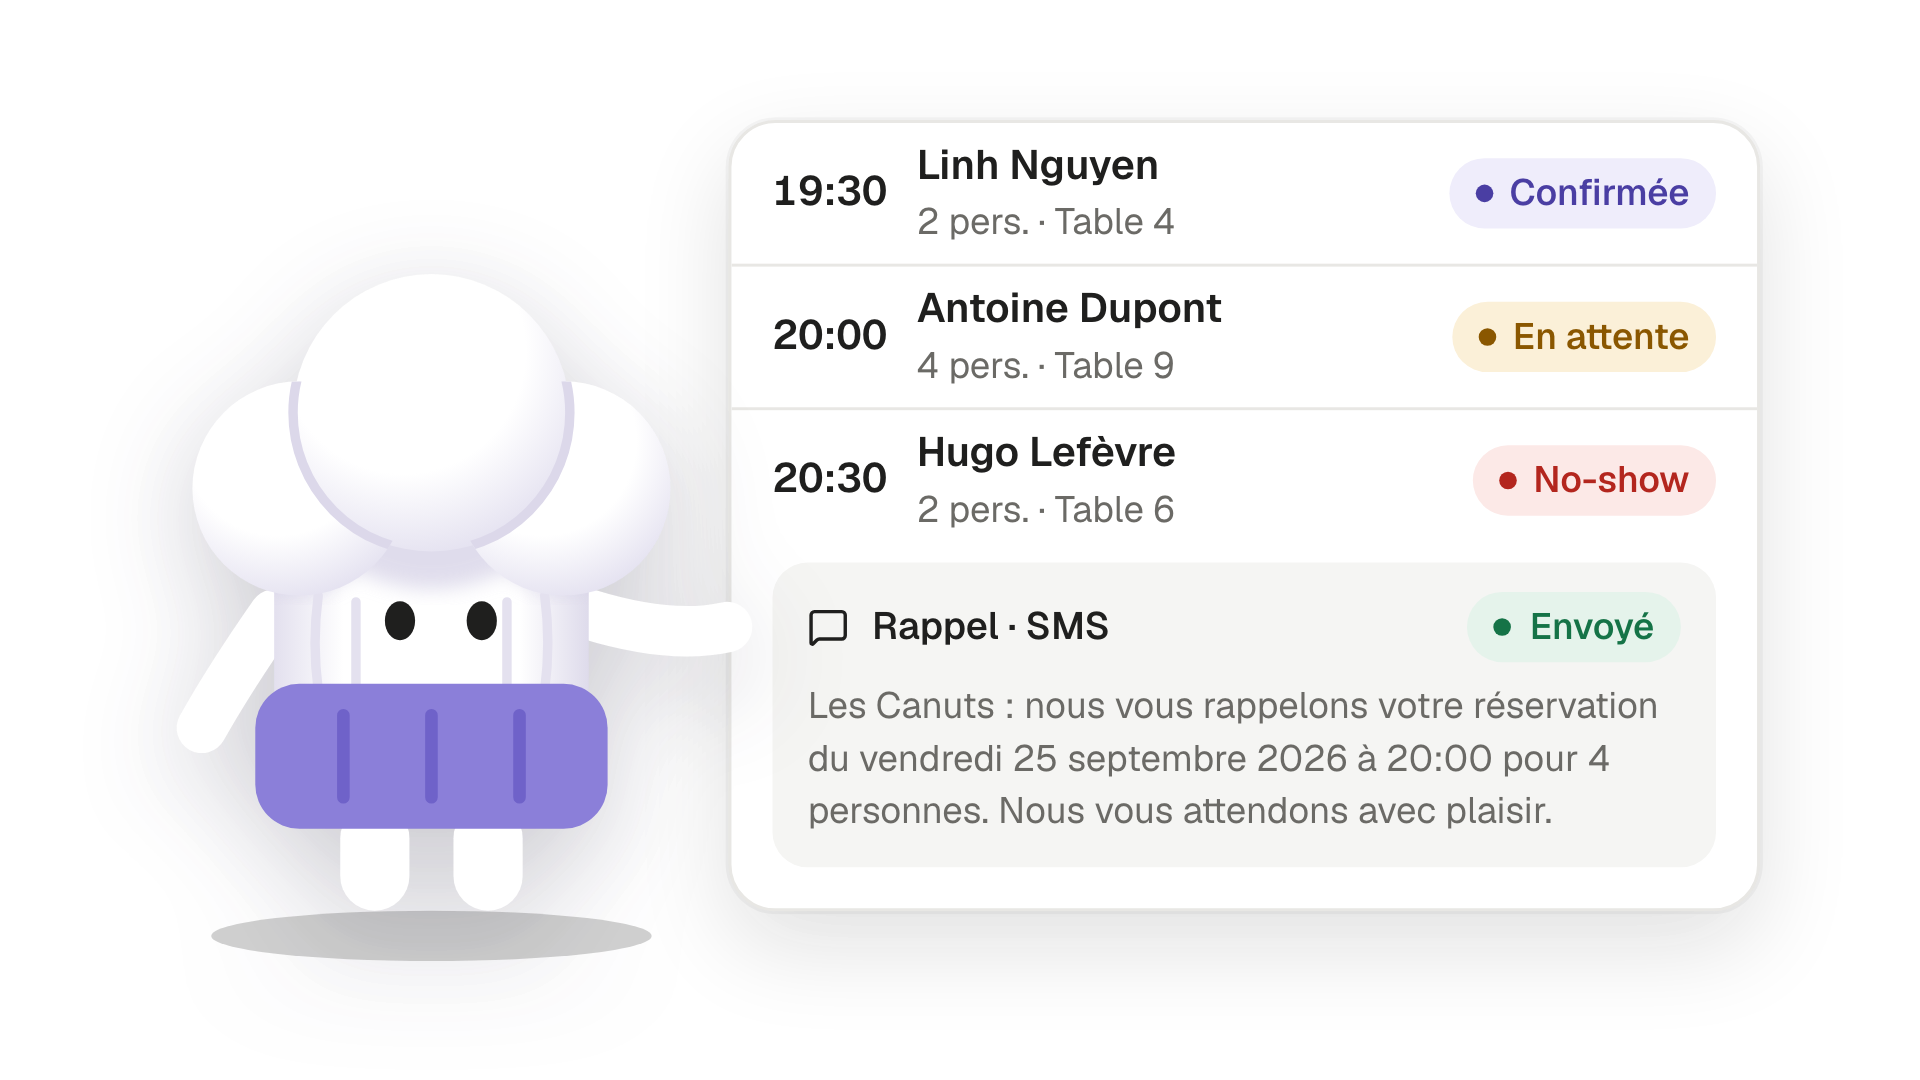
Les couverts servis. Une réservation qui ne vient pas n’encaisse rien, et un Service « plein » au Carnet peut finir sous le seuil. Dans l’exemple, un Service de 26 couverts attendus avec deux tables de deux qui ne se présentent pas se termine à 22 : en dessous du seuil, alors que le Carnet était à la hauteur.
Dans Toquy, les couverts viennent de trois endroits, du plus lointain au plus précis. Le seuil, lui, se calcule avec vos charges, dans votre tableur ou avec votre expert-comptable : Toquy fournit les couverts qui se comparent à lui.
Anticipez avec le Carnet en vue semaine
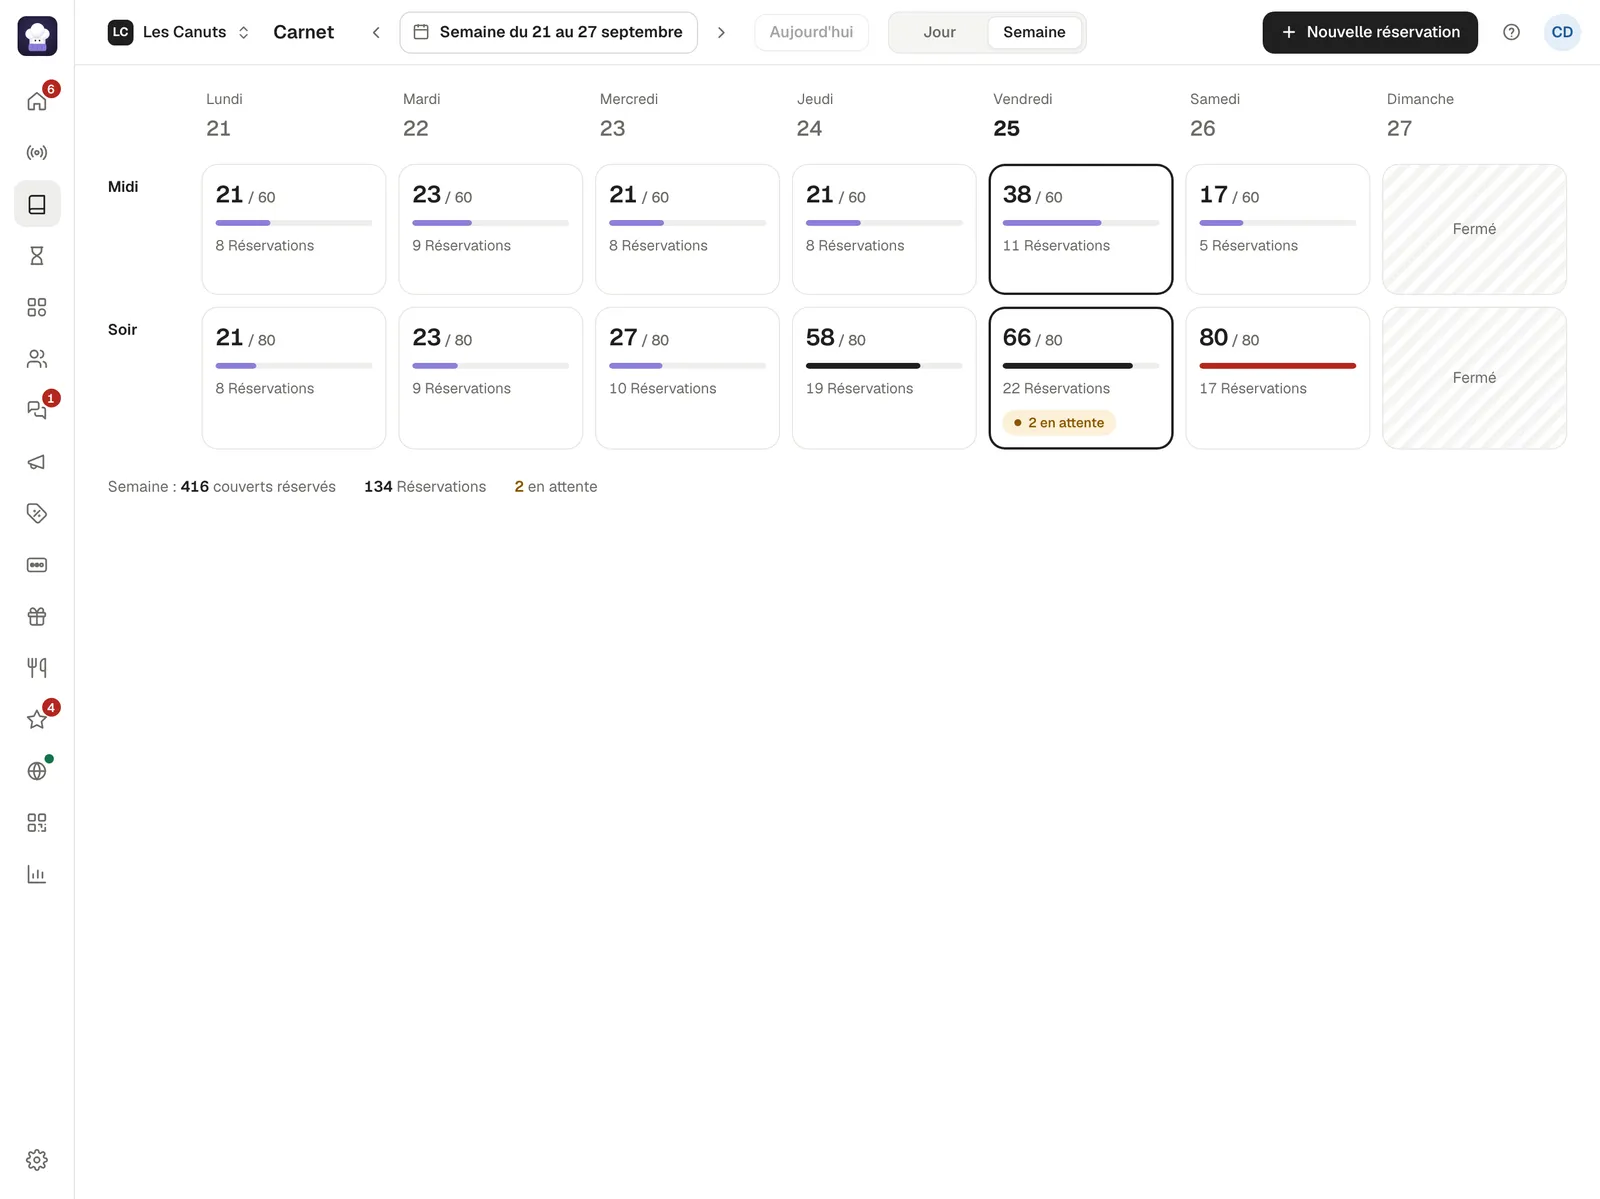
Dans ToquyLa vue Semaine du Carnet donne, pour chaque Service, les couverts réservés sur la capacité : vous voyez le mardi midi sous le seuil avant d’y être.
Lisez le Bilan du Service après chaque Service
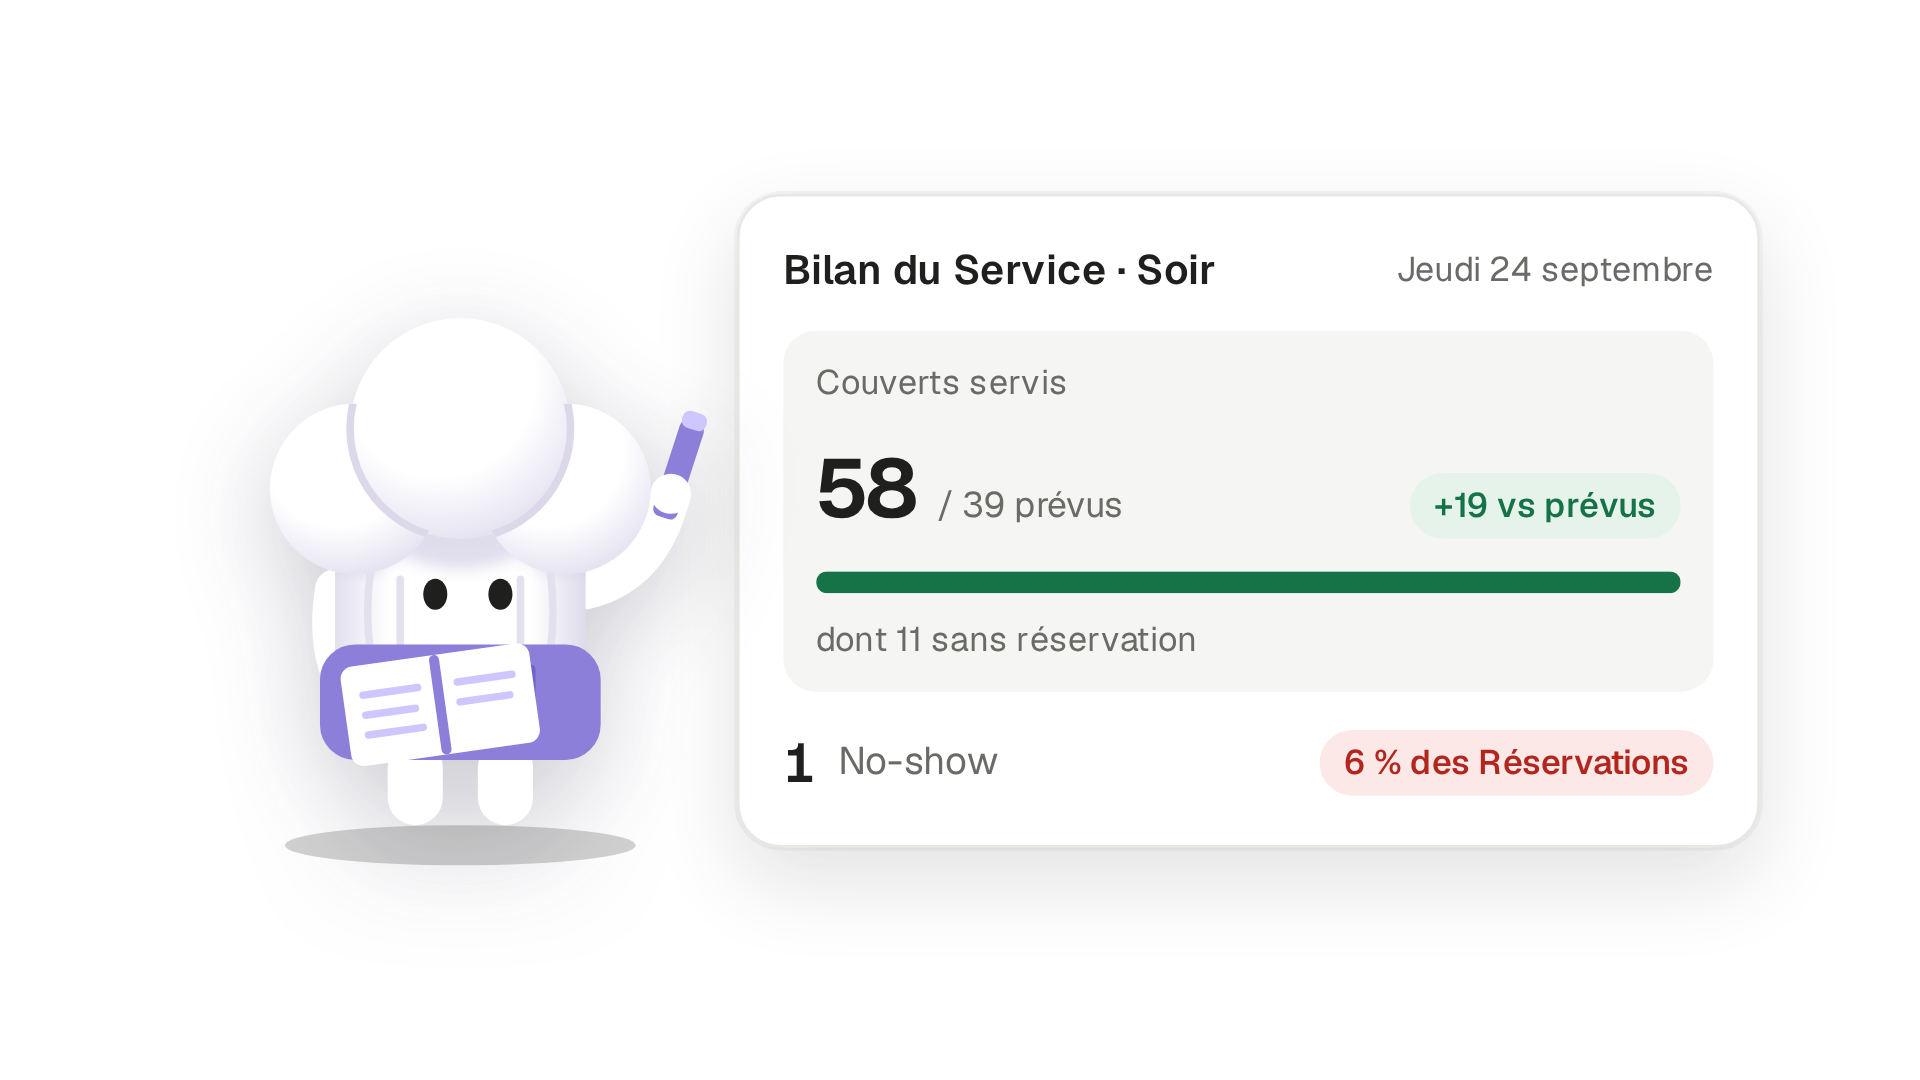
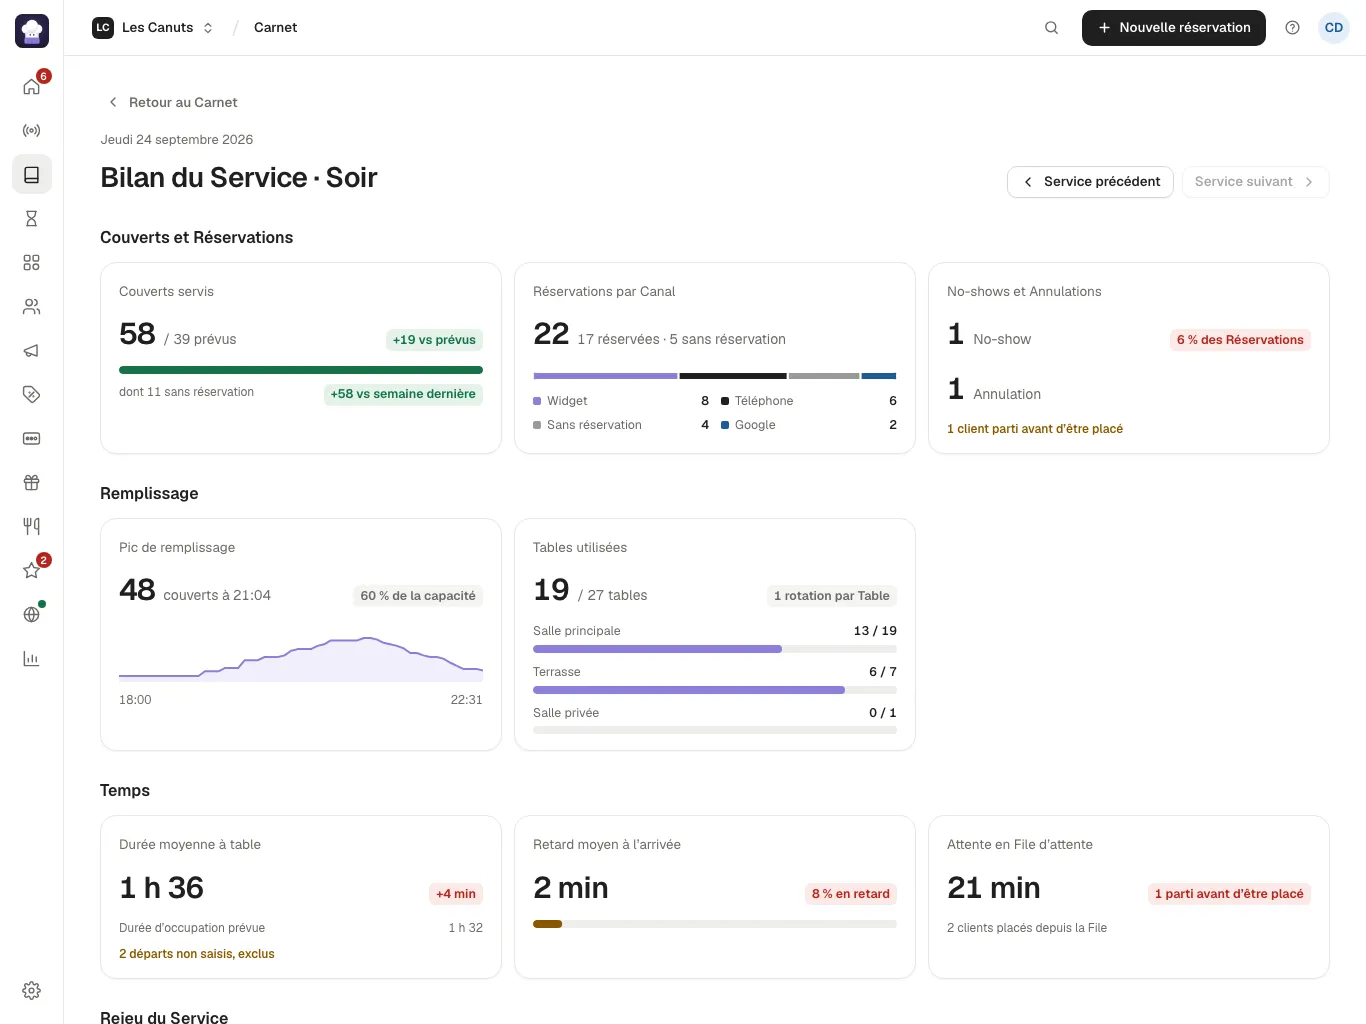
Dans ToquyLe Bilan du Service affiche les couverts servis face aux couverts prévus, ceux sans réservation, les No-shows et les Annulations, le pic de remplissage et les Tables utilisées. Il s’ouvre une fois le Service terminé.
Prenez du recul avec les Statistiques
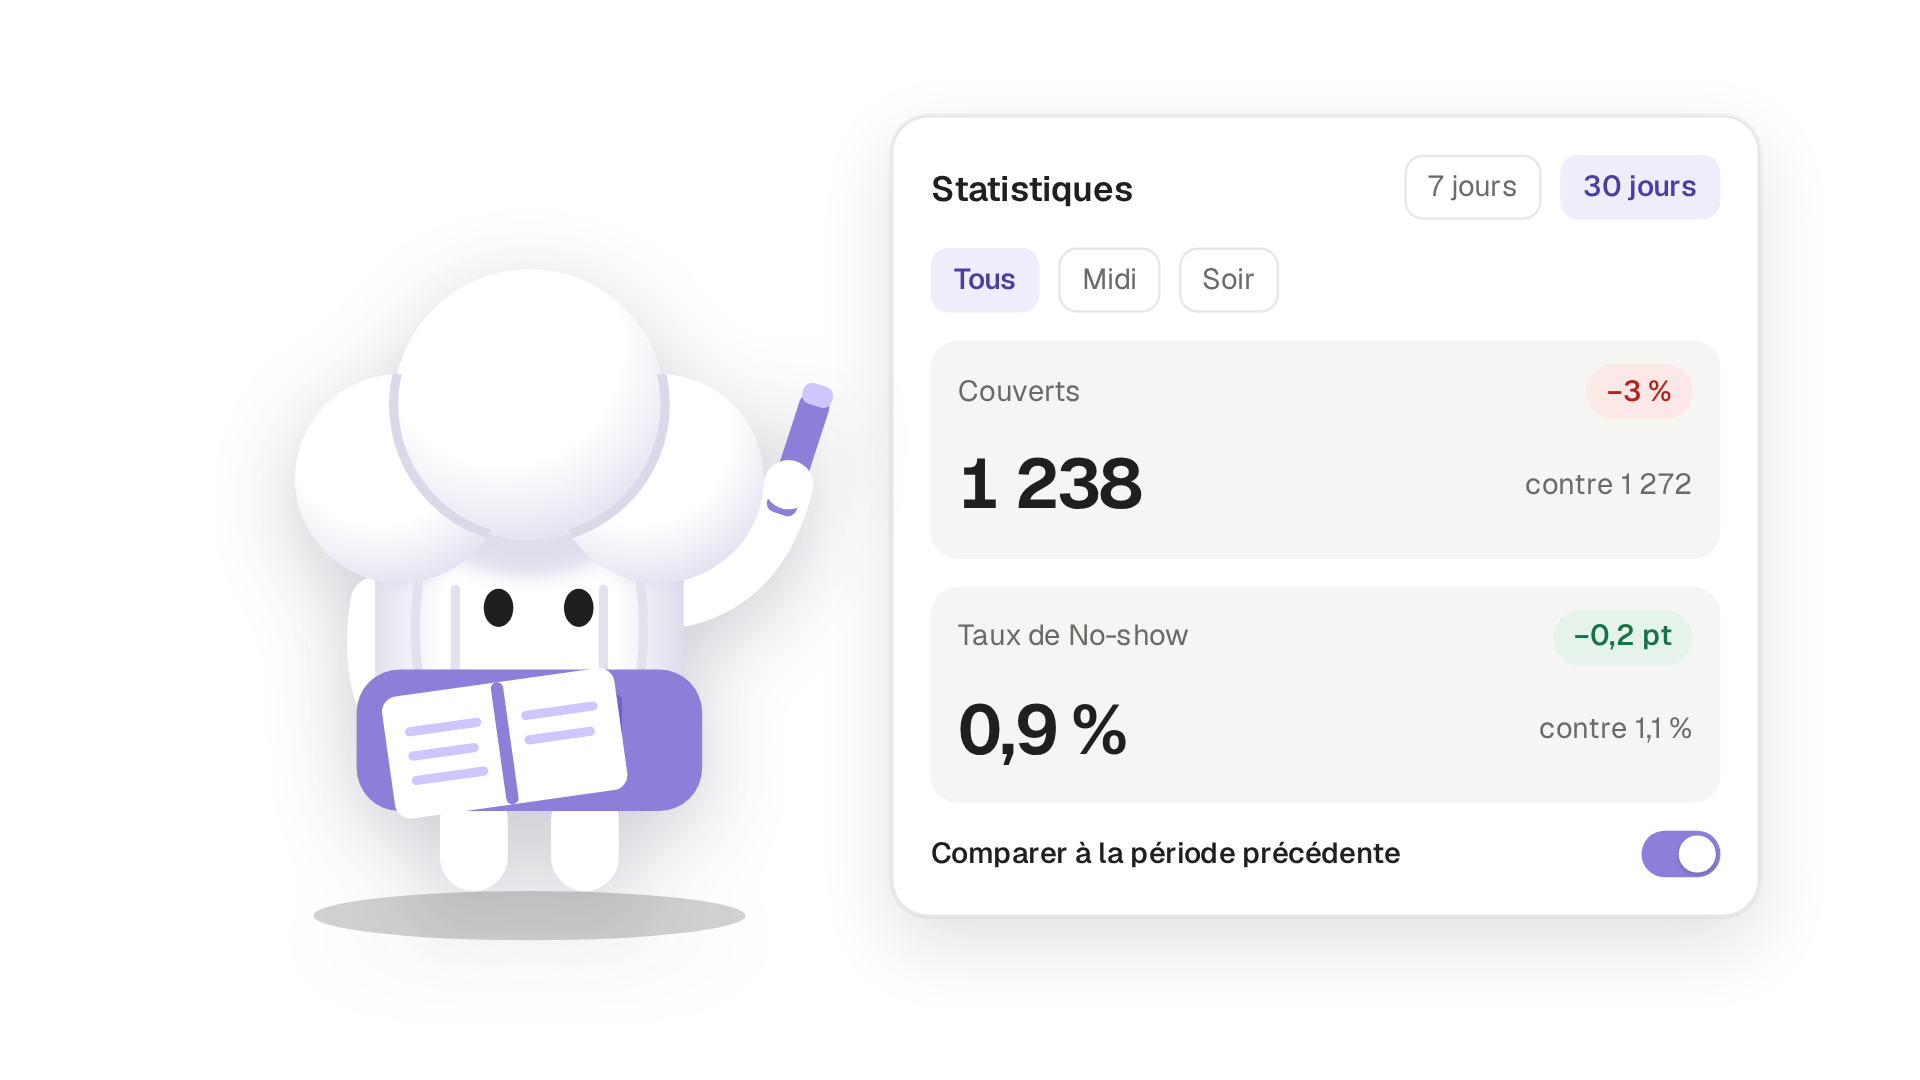
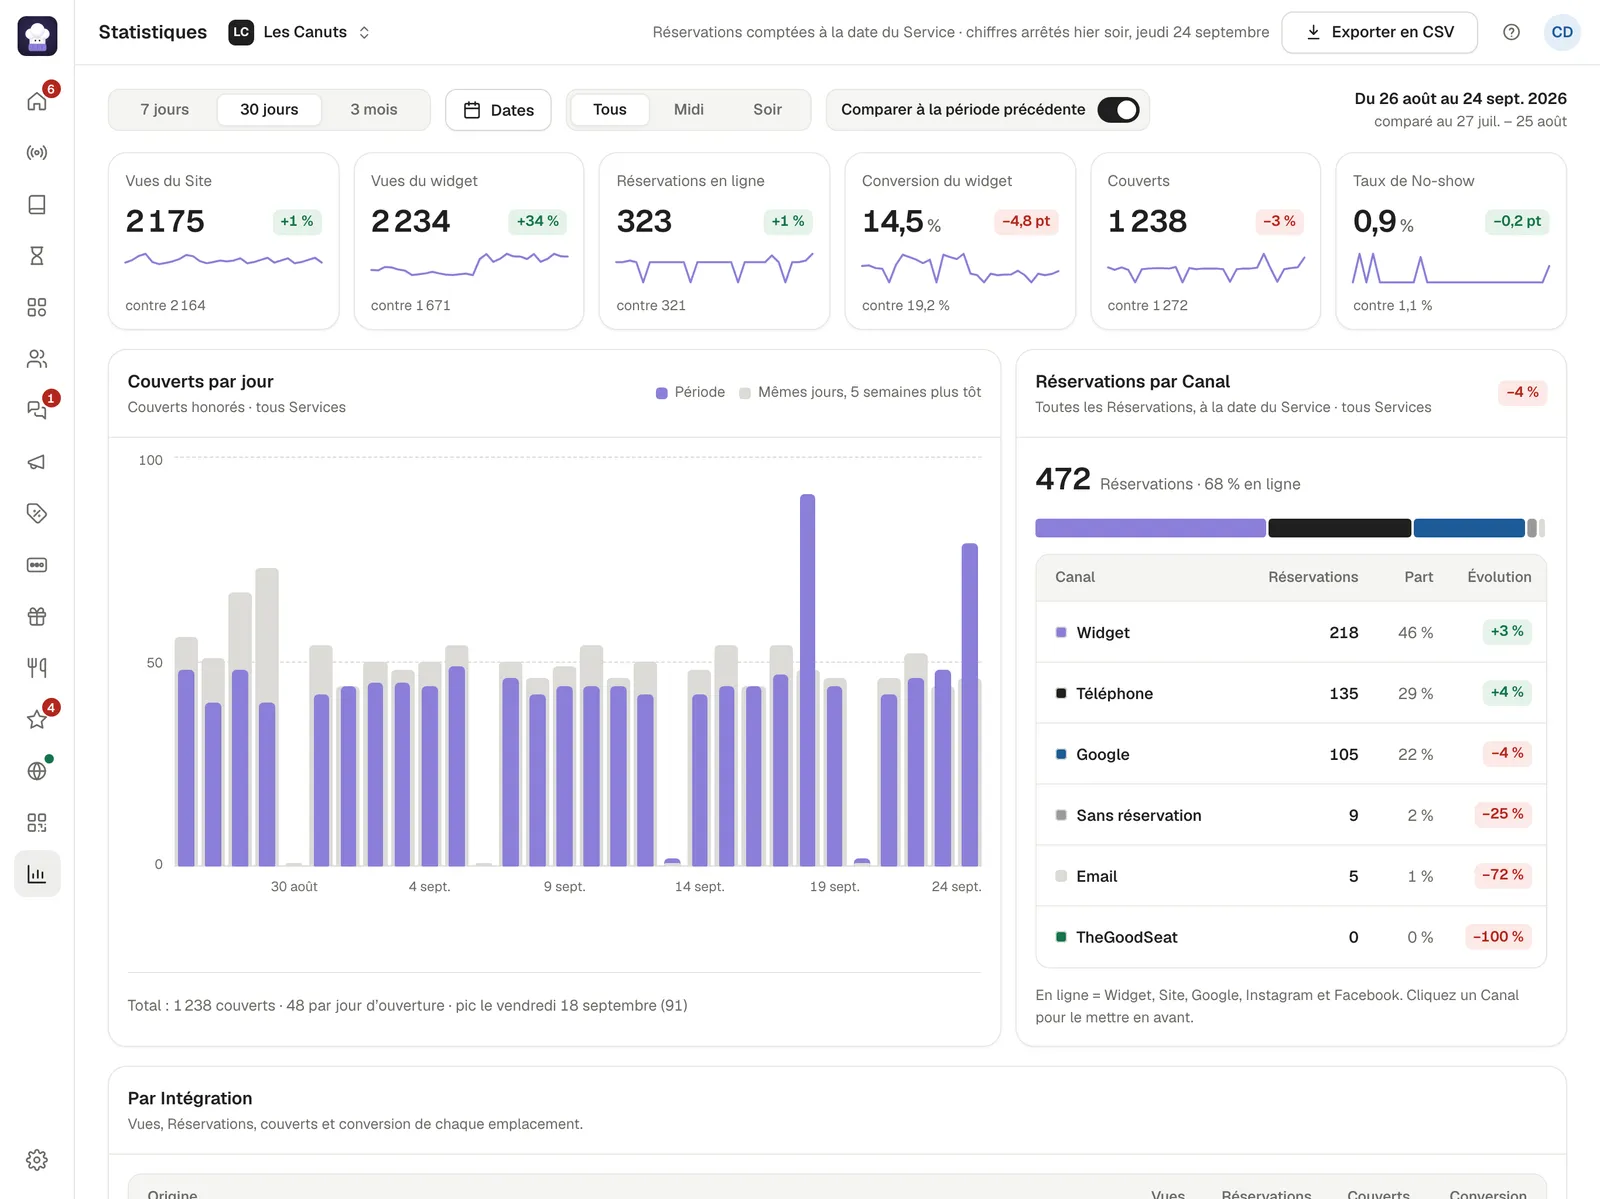
Dans ToquyLes Statistiques donnent les couverts honorés sur 7 jours, 30 jours ou 3 mois, comparés à la période précédente, et se filtrent par Service : Midi, Soir. Elles s’arrêtent à la veille au soir.
Quels réflexes avoir avant que la trésorerie ne tire la sonnette ?
Un chiffre ne sauve rien tant qu’il ne déclenche pas une décision. Trois habitudes suffisent.
1. Recalculez le seuil chaque trimestre
Un seuil vieux de six mois ment dès que le loyer, les matières ou la masse salariale bougent. Refaites les trois étapes chaque trimestre, et à chaque hausse de coût importante : cinq minutes avec le dernier compte de résultat.
2. Fixez à l’avance ce qui déclenche une action
Choisissez une règle simple avant d’en avoir besoin, par exemple deux semaines de suite sous le seuil sur un même Service. Elle évite de décider à chaud, un soir où la salle est vide. Puis ouvrez le levier qui correspond à la cause :
- Remplir : une offre ciblée sur le Service creux, sans brader la carte, comme dans ce guide sur la promotion, ou les leviers contre une fréquentation en baisse.
- Protéger : réduire les tables vides des réservations non honorées, avec un rappel ou une garantie.
- Resserrer : fermer ou tester un Service plutôt que le subir, comme dans l’ouverture d’un dimanche midi à l’essai.
3. Parlez à votre expert-comptable avant le mur
Montrez-lui le seuil et les couverts servis dès que l’écart dure, pas quand la trésorerie manque. Un écart suivi depuis plusieurs semaines se discute avec des chiffres ; un compte à sec se subit.
Mon point mort en cinq chiffres
0 / 5Pour poser les couverts servis à côté du seuil, les fonctionnalités de Toquy réunissent Carnet, Bilan du Service et Statistiques au même endroit.
Questions fréquentes
C’est le chiffre d’affaires minimum à réaliser pour ne pas perdre d’argent. Il se calcule en divisant les charges fixes par le taux de marge sur coûts variables3.
Il n’existe pas de nombre valable partout : il dépend de vos charges fixes et de la marge de chaque couvert. Dans l’exemple de ce guide, 25 500 € de charges fixes et 21 € de marge par couvert donnent 1 215 couverts par mois, soit 26 par Service pour 48 Services.
Les salaires de l’équipe permanente sont des charges fixes, payées quelle que soit l’affluence. Les extras appelés selon les réservations se rapprochent des charges variables.
Raisonnez hors taxes, pour le ticket moyen comme pour les charges : la TVA collectée n’est pas une recette du restaurant.
Le Bilan du Service donne les couverts servis de chaque Service terminé, et les Statistiques les couverts honorés sur 7 jours, 30 jours ou 3 mois, filtrés par Service.
Sources
- Défaillances d’entreprises : l’accalmie qui laisse les plus petites dans le rouge · TPE Actu · consulté le 15/10/2026
- Défaillances d’entreprises au 3e trimestre 2026 : la hausse ralentit, la fragilité reste · LégiFiscal · consulté le 15/10/2026
- Calcul du seuil de rentabilité · Bpifrance Création · consulté le 15/10/2026