En bref
- Depuis le 1er septembre 2026, tout restaurant doit pouvoir recevoir des factures électroniques de ses fournisseurs, par l’intermédiaire d’une plateforme agréée.1
- Émettre ses factures et déclarer ses ventes (l’e-reporting) devient obligatoire le 1er septembre 2027 pour la plupart des restaurants, des PME et des TPE ; les grandes entreprises et les ETI y sont tenues depuis le 1er septembre 2026.12
- Pour un client particulier, le ticket de caisse suffit : pas de facture à émettre, mais la vente est déclarée dans l’e-reporting.2
- Une note de 150 € HT ou plus, payée par un client professionnel, appelle une facture ; en dessous, le ticket suffit sauf demande du client.23
- Le 3 novembre 2026, les députés ont adopté un amendement au PLF 2027 qui aurait exclu les PME de l’obligation, mais l’Assemblée a rejeté la première partie du texte le lendemain : le calendrier de septembre 2027 reste en vigueur.69
Qu’est-ce qui change pour un restaurant, et à quelles dates ?
La facturation électronique remplace la facture papier ou PDF envoyée par courriel entre deux entreprises assujetties à la TVA : les factures entre entreprises françaises doivent passer, sous un format électronique, par l’intermédiaire d’une plateforme agréée, une société privée agréée par l’État.1 Un restaurant est concerné par trois obligations distinctes, qui n’ont pas la même date.
| Obligation | Qui est concerné | Depuis quand |
|---|---|---|
| Recevoir des factures électroniques | Toutes les entreprises, quelle que soit leur taille1 | 1er septembre 20261 |
| Émettre ses factures et déclarer ses ventes | Grandes entreprises et ETI1 | 1er septembre 202612 |
| Émettre ses factures et déclarer ses ventes | PME et TPE, dont la plupart des restaurants2 | 1er septembre 202712 |
L’e-reporting suit le même calendrier que l’émission des factures.1
Que faire dès maintenant pour recevoir les factures de ses fournisseurs ?
Vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, que vous soyez une TPE ou un groupe.1 Concrètement, vos fournisseurs vous adressent leurs factures par leur plateforme agréée, et la vôtre les reçoit. Vous choisissez la plateforme de votre choix, qui n’a pas besoin d’être celle de vos fournisseurs ni de vos clients.1
Choisissez une plateforme agréée
Demandez d’abord à votre comptable : il en utilise peut-être déjà une qui sait aussi recevoir vos factures fournisseurs.
Donnez vos coordonnées à vos fournisseurs
Un fournisseur a besoin de votre SIREN et de votre adresse de facturation électronique, celle que vous donne votre plateforme.2
Décidez qui traite les factures reçues
Vous, votre responsable ou votre comptable : une facture reçue sur la plateforme ne se règle pas toute seule.
Que change la réforme pour les additions de vos clients particuliers ?
Vous n’avez aucune facture électronique à émettre pour un client particulier : le ticket de caisse reste la preuve de la vente, et c’est vous qui déclarez la vente à l’administration, sans démarche du client.2 Cette déclaration s’appelle l’e-reporting.
L’e-reporting comporte deux volets. L’e-reporting de transaction concerne les ventes à des non-assujettis, comme les particuliers. L’e-reporting de paiement concerne les opérations dont la TVA est exigible à l’encaissement, comme certaines prestations de services : il porte sur le montant encaissé.1 Pour un restaurant, LégiFiscal décrit une déclaration « en cumul quotidien » : les ventes d’une part, les encaissements de prestations de services d’autre part.3
La fréquence d’envoi dépend de votre régime de TVA. Au régime réel normal mensuel, les données de transaction partent tous les dix jours et les données de paiement chaque mois ; au régime réel normal trimestriel, les deux partent chaque mois.4 Le régime simplifié d’imposition à la TVA est supprimé au 1er janvier 2027 et remplacé par le réel normal, trimestriel par défaut : si vous y étiez, indiquez votre nouveau régime à votre plateforme agréée.4
| Régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
| Réel normal mensuel | Tous les dix jours4 | Chaque mois4 |
| Réel normal trimestriel | Chaque mois4 | Chaque mois4 |
Source : DGFiP, à propos des entreprises qui quittent le régime simplifié le 1er janvier 2027. Votre comptable confirme la fréquence qui vous revient.
L’e-reporting repose sur les taux de TVA que votre caisse applique à chaque vente : la TVA au restaurant, plat par plat les rappelle.
Une note de moins de 150 € HT : que remettre au client ?
En dessous de 150 € HT, le ticket de caisse suffit, sans identifier le client ; au-dessus, une facture est obligatoire si le client est une entreprise et que vous êtes assujetti à la TVA en France.2 Ce que le client reçoit dépend du montant et du moment où il demande sa facture.
| Montant de la note | Facture demandée ? | Ce que reçoit le client |
|---|---|---|
| Moins de 150 € HT | Non | Un ticket de caisse ; vous déclarez la vente dans l’e-reporting2 |
| Moins de 150 € HT | Oui, à table | Une facture électronique classique2 |
| Moins de 150 € HT | Oui, après coup | Une facture portant une mention technique : la TVA a déjà été déclarée par un autre canal2 |
| 150 € HT et plus | Indifférent | Une facture, obligatoire2 |
Un client demande une facture à table : que faire ?
Si le client la demande au moment de payer, établissez une facture classique tout de suite : c’est le cas le plus simple.2 Demandez-lui le SIREN et l’adresse de facturation électronique de son entreprise, et excluez la vente de l’e-reporting des particuliers, pour qu’elle ne soit pas déclarée deux fois.3
Traiter une demande de facture au moment de l’addition
Demandez-la avant d’encaisser
Un client professionnel qui l’annonce à table vous évite une facture après coup.
Recueillez ses coordonnées
Le SIREN de son entreprise et son adresse de facturation électronique.2
Émettez la facture
Une facture classique, avec la TVA par taux, comme toute facture d’entreprise.
Vérifiez que la vente n’est pas déclarée en double
Une vente facturée à table sort de l’e-reporting des particuliers ; si votre caisse ne sait pas l’en exclure, passez à la facture après coup.3
Après coup, ou quand la vente est déjà enregistrée en caisse, vous pouvez émettre une facture avec un cadre de facturation particulier qui signale que la TVA a déjà fait l’objet d’un e-reporting : elle sert au client à pré-remplir sa déduction de TVA, sans double déclaration de votre côté.3 Une précaution : si vous corrigez la vente directement dans la caisse, ce mécanisme particulier ne doit plus être utilisé et il faut une facture classique.3
Que risquez-vous si vous ne vous y mettez pas ?
Les amendes ont été relevées par la loi de finances pour 2026 : 50 € par facture non émise sous forme électronique, plafonnés à 15 000 € par année civile, et 500 € par transmission d’e-reporting manquante, avec le même plafond annuel.5
| Manquement | Amende |
|---|---|
| Facture non émise sous forme électronique | 50 € par facture, au plus 15 000 € par année civile5 |
| Données de transaction ou de paiement non transmises | 500 € par transmission, au plus 15 000 € par année civile5 |
| Pas de recours à une plateforme agréée | Mise en demeure de trois mois, puis 500 € ; nouvelle mise en demeure de trois mois, puis 1 000 €, puis 1 000 € tous les trois mois tant que rien n’est régularisé5 |
Pour une première infraction, les sanctions ne s’appliquent pas si vous la réparez spontanément ou dans les trente jours suivant la première demande de l’administration.5
Le calendrier peut-il encore bouger ? Le PLF 2027 et le moratoire des PME
Le 3 novembre 2026, en séance, les députés ont adopté l’amendement I-3426 au projet de loi de finances pour 2027 : il aurait écarté les PME et les exploitants agricoles des obligations de facturation électronique, jusqu’à la création d’un service public de facturation, sans limite de durée.6 Le lendemain, 4 novembre, l’Assemblée a rejeté la première partie du texte, la partie « recettes », par 458 voix contre et aucune pour : c’est le texte initial du Gouvernement qui est transmis au Sénat, sans les amendements votés dans l’hémicycle.98
Le moratoire n’est donc pas dans le texte transmis au Sénat, qui examine le PLF du 20 novembre au 9 décembre.8 Tant qu’aucune loi ne le change, le calendrier reste celui de la réforme : émission et e-reporting au 1er septembre 2027 pour les PME et les TPE.16
Le Gouvernement s’est engagé à ne sanctionner personne d’ici la fin de l’année, mais cet engagement ne modifie pas le texte des sanctions et il n’est pas opposable à l’administration.6 D’autres amendements, sur les assujettis qui ne collectent pas la TVA, avaient été adoptés aux mêmes séances ; ils étaient liés à l’adoption de la première partie du texte.7
Que demander à votre éditeur de caisse et à votre comptable ?
Le ticket de caisse est la matière première de l’e-reporting : votre éditeur de caisse doit savoir le préparer, et votre comptable savoir le déposer. Posez-leur ces questions avant septembre 2027. Une caisse déjà conforme à la loi anti-fraude à la TVA n’est pas pour autant prête pour l’e-reporting : voyez ce qu’il faut vérifier sur sa caisse enregistreuse, et la différence entre une gestion de salle et une caisse.
À demander à l’éditeur de caisse
0 / 5À demander au comptable
0 / 4Comment Toquy aide-t-il avec l’Encaissement ?
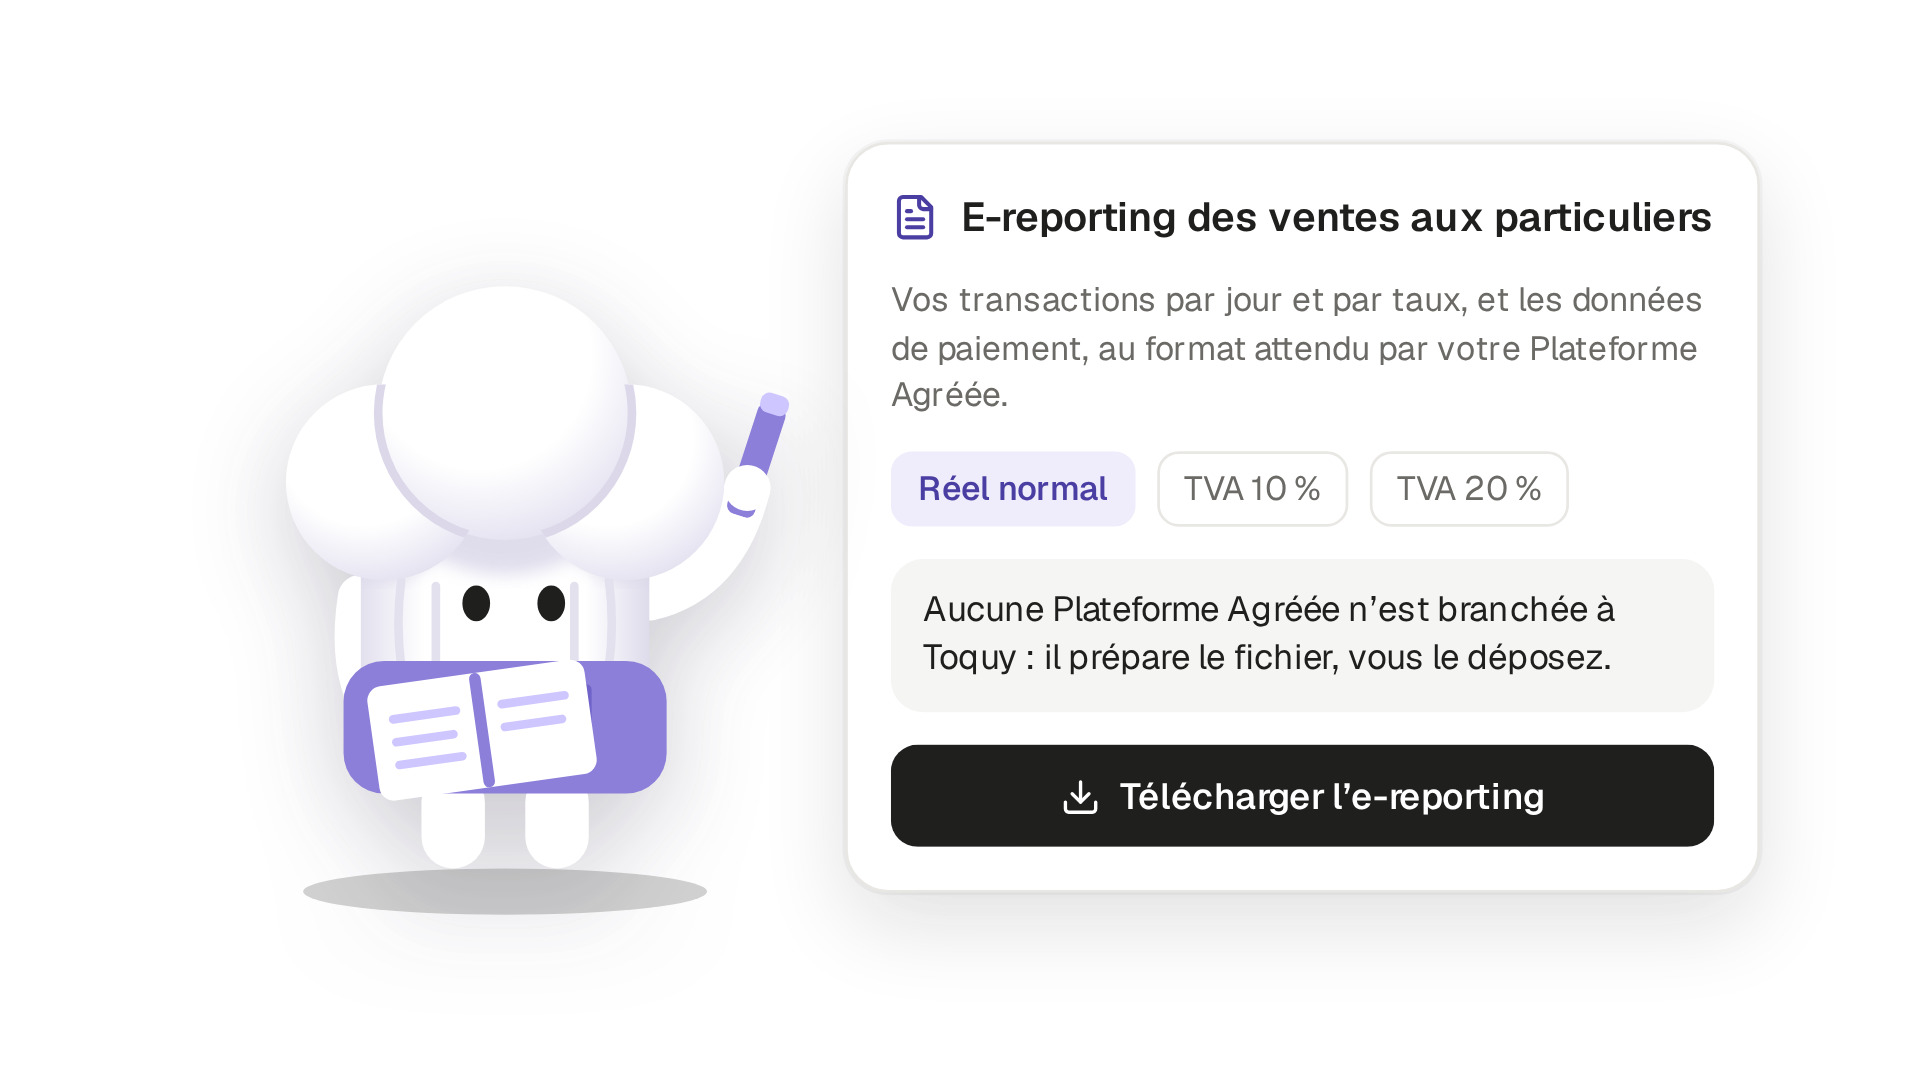
Avec l’Option Encaissement, Toquy est la caisse du restaurant : l’Addition, les paiements, les Tickets, les Clôtures et les Archives de caisse. Une demande de facture se traite depuis le Ticket, et la zone « Client » reste à remplir par le client. Toquy ne devient pas une plateforme agréée et ne se branche sur aucune : il prépare le fichier d’e-reporting de vos ventes aux particuliers, et vous ou votre comptable le déposez sur votre plateforme. Les fonctionnalités de Toquy détaillent le reste de l’Encaissement.
Réglez votre régime de TVA
Dans ToquyIl fixe la fréquence de l’e-reporting de vos ventes ; il se règle dans Réglages › Caisses.
Ouvrez les exports
Dans ToquyLe Propriétaire et la Gérante les trouvent dans les Archives de caisse, onglet Exports.
Téléchargez l’e-reporting
Dans ToquyVos transactions par jour et par taux, et les données de paiement, au format attendu par votre plateforme agréée.
Déposez le fichier
Sur votre plateforme agréée : vous, ou votre comptable.
Questions fréquentes sur la facturation électronique au restaurant
Questions fréquentes
Non. Pour un particulier, le ticket de caisse suffit : vous déclarez la vente dans l’e-reporting, et le client n’a aucune démarche à faire.2
Sources
- Je découvre la facturation électronique · impots.gouv.fr (DGFiP) · consulté le 08/11/2026
- Facturation électronique : comment traiter les notes de restaurant au 1er septembre 2026 · LégiFiscal · consulté le 08/11/2026
- Facturation électronique : cas d’usage n°28 - notes de restaurant · LégiFiscal · consulté le 08/11/2026
- Le régime simplifié d’imposition à la TVA est supprimé à compter du 1er janvier 2027 · impots.gouv.fr (DGFiP) · consulté le 08/11/2026
- Facturation électronique : les sanctions évoluent · Service-Public Entreprendre · consulté le 08/11/2026
- Facturation électronique : l’Assemblée vote un moratoire pour les PME en l’absence de portail public · LégiFiscal · consulté le 08/11/2026
- PLF 2027 : TVA, impôts locaux, facturation électronique, amendements adoptés en novembre · LégiFiscal · consulté le 08/11/2026
- La matinale — édition du 6 novembre 2026 · LégiFiscal · consulté le 08/11/2026
- Budget 2027 : l’Assemblée rejette à l’unanimité la partie « recettes », le projet de loi de finances va être transmis au Sénat · LCP · consulté le 08/11/2026