En bref
- Le budget 2027 tient en deux projets déposés le 1er octobre 2026 : le projet de loi de finances (PLF) et le projet de loi de financement de la sécurité sociale (PLFSS)141. Aucun n’est encore voté.
- Pour un restaurant employeur, la mesure principale est dans le PLFSS : à partir du 1er janvier 2027, l’intéressement, la participation, l’abondement et la prime de partage de la valeur compteraient dans le calcul de la réduction générale de cotisations, ce qui la diminue12.
- Le gel des allègements décidé en 2026 continuerait en 2027 : une hausse du Smic ne serait pas suivie d’une réduction de cotisations plus forte15.
- Le taux de TVA de 10 % sur la restauration n’est pas touché par le texte déposé8 ; l’UMIH demande qu’il le reste pendant le débat7.
- Les titres-restaurant ne sont pas dans le budget : une proposition de loi à part arrive à l’Assemblée le 12 octobre13.
- Le vote définitif des deux textes est attendu en décembre 2026910.
Que contiennent les textes budgétaires 2027 ?
Chaque automne, le Gouvernement dépose deux textes. Le PLF (n° 3210) fixe les impôts et les dépenses de l’État, dont la TVA14. Le PLFSS (n° 3211) fixe les recettes et les dépenses de la Sécurité sociale, donc les cotisations patronales et leurs réductions1. Pour un restaurant de 5 à 10 salariés, c’est surtout le second qui pèse sur les comptes.
| Sujet | Texte | Ce que prévoit le projet | Pour vous |
|---|---|---|---|
| Réduction générale de cotisationsProjet | PLFSS, article 72 | Intéressement, participation, abondement et prime de partage de la valeur comptés dans le calcul, au 1er janvier 20271 | Moins de réduction si vous versez ces sommes |
| Gel des allègementsProjet | PLFSS (chiffrage)1 | Barème gelé en 2026 et en 20271 | Une hausse du Smic n’est pas compensée par la réduction |
| TVA sur place | PLF | Pas de mesure sur le taux de 10 % de la restauration8 | Rien à changer sur vos notes |
| Titres-restaurantHors budget | Proposition de loi à part | Courses jusqu’au 31 décembre 2027, fin du papier au 1er janvier 202813 | À suivre, débat à partir du 12 octobre |
« Projet » : mesure du texte déposé, que le Parlement peut modifier ou supprimer.
Qu’est-ce qui change pour la réduction générale de cotisations ?
La réduction générale dégressive unique (RGDU) est l’allègement de cotisations patronales sur les bas salaires. Elle a pris la suite de la réduction Fillon le 1er janvier 2026 ; elle est maximale au niveau du Smic et s’arrête à 3 Smic4. Dans une équipe de salle et de cuisine payée près du Smic, c’est souvent la plus grosse ligne de réduction de la fiche de paie.
L’article 7 du PLFSS changerait la rémunération retenue pour savoir si un salarié y a droit et pour calculer son coefficient. Les sommes versées au titre de l’intéressement, de la participation, de l’abondement à un plan d’épargne salariale et de la prime de partage de la valeur (PPV) y seraient ajoutées12. Le texte entre en vigueur « le 1er janvier 2027 » et vise les cotisations dues sur les « périodes d’emploi courant à compter de cette date »1.
Le Gouvernement en attend 3,7 milliards d’euros d’allègements en moins1. Il souligne que la mesure laisse « intacts les paramètres » de la réduction1 : le plafond de 3 Smic et les taux ne bougent pas. La Revue Fiduciaire juge pourtant cette réforme défavorable aux employeurs3.
Votre restaurant est-il concerné ?
- Vous versez une PPV, de l’intéressement ou un abondement à des salariés payés près du Smic : leur réduction baisserait. Aujourd’hui déjà, une PPV de 500 € fait passer la RGDU annuelle d’un salarié au Smic de 8 528,54 € à 8 245,07 €, alors que 1 000 € d’intéressement ne la changent pas2. Avec le projet, l’intéressement la ferait baisser aussi.
- Vous ne versez aucune de ces sommes : cet article ne change pas votre réduction. Le gel des allègements, lui, vous concerne.
- Vous avez 11 salariés ou plus : regardez avec votre expert-comptable si un dispositif de partage de la valeur est prévu ou obligatoire chez vous, puisqu’il entrerait dans le calcul.
Le gel des allègements continue-t-il en 2027 ?
Oui, d’après le projet. Le Smic est passé à 12,31 € brut de l’heure le 1er juin 2026, mais la RGDU se calcule toute l’année avec le Smic du 1er janvier, 12,02 €, depuis le décret n° 2026-509 du 12 juin 20265. À salaire égal au Smic, la réduction baisse donc au fil des hausses du salaire minimum.
Avant et après : pour un salarié à temps plein au Smic dans une entreprise de moins de 50 salariés, le coefficient de la RGDU passe de 39,81 % de janvier à mai 2026 à 38,44 % en décembre 2026, à cause du gel.
En baisse de 1,4 point (Janvier à mai 2026 → Décembre 2026)
Exemple du BOSS, salarié à temps plein payé au Smic, entreprise de moins de 50 salariés.
Afficher les données du graphique
| Catégorie | Coefficient de réduction |
|---|---|
| Janvier à mai 2026 | 39,8 % |
| Décembre 2026 | 38,4 % |
Pour 2027, le PLFSS compte dans ses recettes le « gel du barème des allègements généraux pour les années 2026 et 2027 », chiffré à 5,6 milliards d’euros1. Le texte ne fixe pas lui-même le Smic de référence : en 2026, c’est un décret qui l’a gelé5. Concrètement, si le Smic augmente au 1er janvier 2027, votre masse salariale montera sans que la réduction suive.
Le GHR rappelle que 7 715 restaurants ont connu une défaillance en 2025, et demande au Gouvernement de neutraliser les effets du gel pour les métiers de main-d’œuvre6. L’UMIH, de son côté, demande de ne pas augmenter le coût du travail7.
La TVA à 10 % sur la restauration change-t-elle ?
Non, pas dans le texte déposé. Les mesures de TVA du PLF portent sur les véhicules de société, l’immobilier, la facturation de certaines opérations et les services de télévision, qui passeraient de 10 % à 20 %8. Aucune ne vise les repas servis sur place.
L’UMIH demande aux parlementaires de préserver « le taux de TVA à 10 % dans l’hôtellerie-restauration »7 : des amendements peuvent toujours être déposés en séance. La TVA se joue dans la première partie du PLF, dont le vote est prévu le 20 octobre9.
Et les titres-restaurant ?
Ils ne sont pas dans le budget. Une proposition de loi à part, adoptée en commission des affaires sociales le 7 octobre, arrive dans l’hémicycle le 12 octobre13. Telle qu’adoptée en commission, elle prolongerait l’achat de courses jusqu’au 31 décembre 2027, ouvrirait le dimanche et les jours fériés et supprimerait les titres papier au 1er janvier 2028 ; les députés ont laissé au Gouvernement le soin de plafonner par décret les commissions des émetteurs13. Ce que cela change à votre caisse est détaillé dans notre article sur la réforme des titres-restaurant.
Quand le budget 2027 sera-t-il voté ?
Les deux textes suivent leur propre calendrier à l’Assemblée, puis au Sénat. Les débats en séance sur le PLF commencent le 13 octobre8.
| Étape | PLF (impôts, TVA) | PLFSS (cotisations) |
|---|---|---|
| Commission | 7 au 9 octobre, première partie rejetée le 911 | 12 au 16 octobre10 |
| Séance à l’Assemblée | 13 au 19 octobre, puis seconde partie du 27 octobre au 16 novembre9 | 20 au 26 octobre10 |
| Vote solennel à l’Assemblée | 20 octobre (première partie), 17 novembre (ensemble)9 | 27 octobre10 |
| Sénat | Après le 17 novembre, 20 jours pour statuer9 | Novembre, 15 jours pour statuer10 |
| Fin du délai constitutionnel | 10 décembre (70 jours)9 | 26 novembre (50 jours)10 |
| Commission mixte paritaire, lecture définitive | Décembre9 | Décembre10 |
Dates prévues, qui peuvent glisser au fil des débats.
Les mesures sur les cotisations sont prévues pour le 1er janvier 20271. Si le Parlement ne s’est pas prononcé dans les 50 jours, le Gouvernement peut mettre le PLFSS en œuvre par ordonnance, une procédure jamais utilisée10.
Que pouvez-vous décider avant le 31 décembre ?
Le texte n’est pas voté, mais certaines décisions se prennent sur l’année civile. Ce ne sont pas des conseils juridiques : ce sont les questions à poser à votre expert-comptable.
Faites chiffrer votre masse salariale 2027
Demandez une simulation avec un Smic de référence gelé pour vos salariés proches du Smic. C’est la seule façon de connaître votre surcoût réel ; le GHR l’estime à 2 580 € par an pour 5 salariés, au seul titre du gel6.
Décidez d’une éventuelle PPV en 2026
Le régime de faveur actuel de la PPV doit s’éteindre au 31 décembre 20261. Le projet le prolonge en 2027 pour les cotisations et la CSG dans les entreprises de moins de 50 salariés, mais sans l’exonération d’impôt sur le revenu du salarié112. Une PPV versée en 2026 compte déjà dans le calcul de la RGDU2.
Relisez vos accords d’intéressement ou d’épargne salariale
Si vous en avez, les sommes versées à partir du 1er janvier 2027 réduiraient la RGDU des salariés concernés1. Faites le point sur les dates de versement prévues.
Suivez vos couverts et vos no-shows chaque semaine
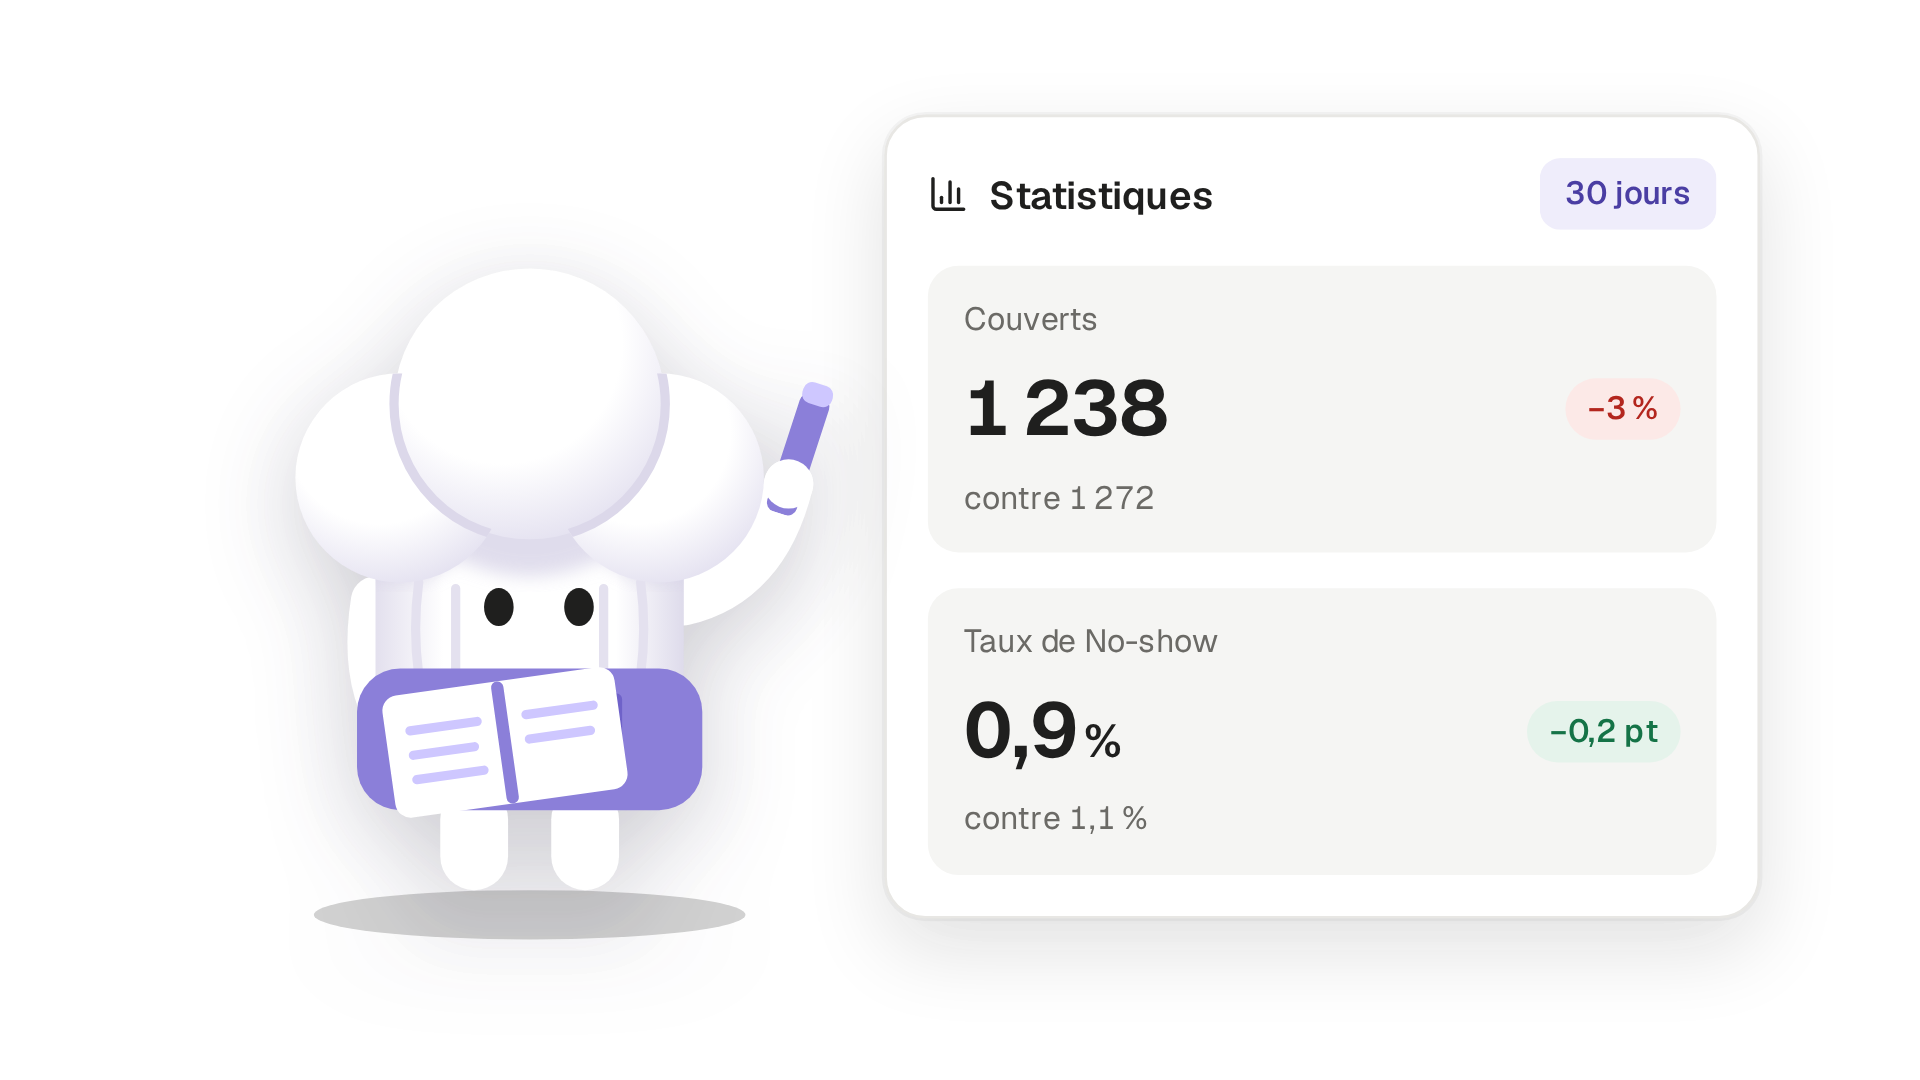
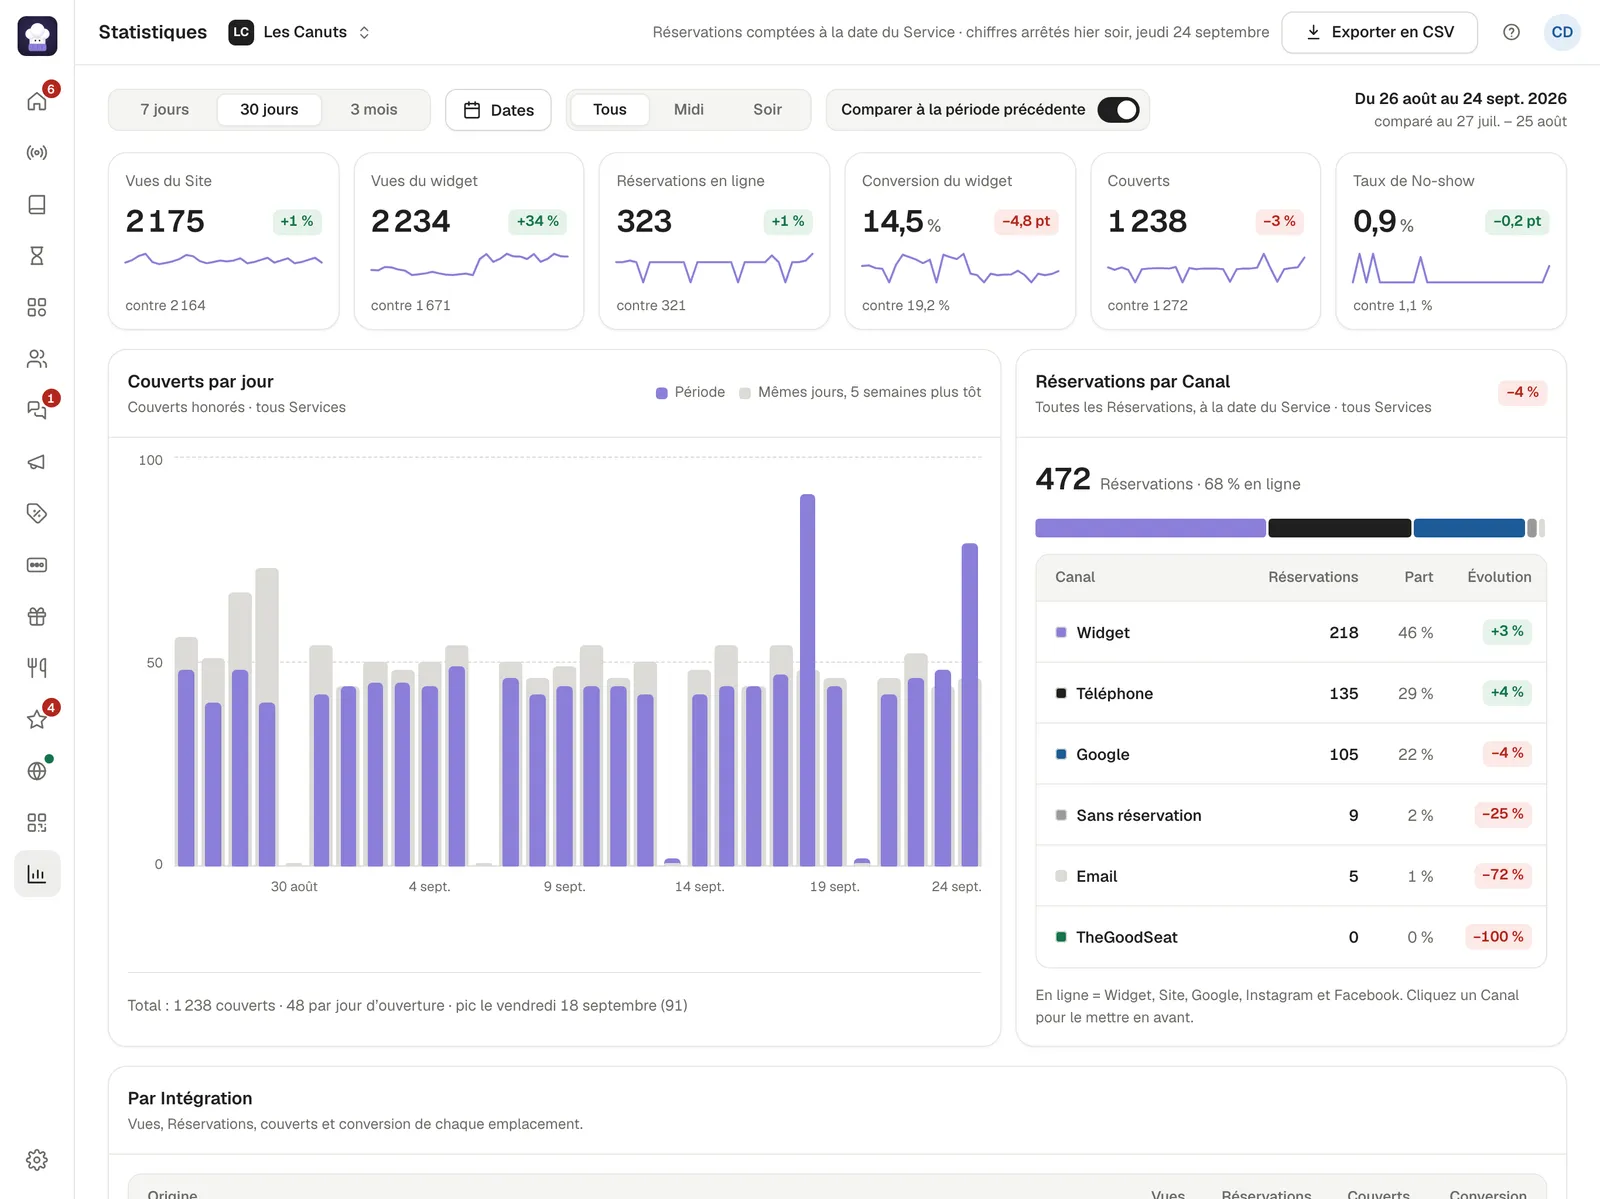
Dans ToquyQuand le coût d’une heure de travail monte, chaque table vide pèse plus. Dans Toquy, les Statistiques montrent les couverts, le taux de No-show et les Réservations par Canal sur 7 jours, 30 jours ou 3 mois.
Suivez le vote à la source
Les textes et leurs amendements sont sur le site de l’Assemblée nationale (nouvel onglet) ; les règles de paie applicables, une fois la loi votée, sur le Bulletin officiel de la sécurité sociale (BOSS) (nouvel onglet).
Comment suivre l’activité quand les charges montent ?
Une hausse de charges se rattrape rarement d’un coup : elle se suit service après service. Dans Toquy, la page Statistiques montre les couverts honorés, le taux de No-show et les Réservations par Canal sur la période choisie, comparés à la période précédente. Les chiffres s’arrêtent à la veille au soir, pour ne pas lire une baisse en plein service.
Pour réduire les tables vides, voyez nos conseils contre le no-show au restaurant et nos leviers pour remplir les services creux. Tout ce que fait Toquy est sur la page Fonctionnalités.
Questions fréquentes
Le PLF lui-même ne touche ni la TVA de la restauration ni les cotisations8. C’est le PLFSS qui diminue la réduction générale pour les employeurs qui versent intéressement, participation, abondement ou PPV, et qui compte sur un gel des allègements en 20271. Le coût dépend de vos salaires : demandez une simulation à votre expert-comptable.
Non. Le projet vise les cotisations dues sur les périodes d’emploi à partir du 1er janvier 20271.
Sources
- Projet de loi de financement de la sécurité sociale pour 2027, n° 3211 · Assemblée nationale · consulté le 11/10/2026
- Le PLFSS pour 2027 vise à diminuer la réduction générale de charges patronales · Lexia Conseil (Actuel Expert-comptable) · consulté le 11/10/2026
- Réduction générale de cotisations patronales (RGDU) : la réforme proposée par le PLFSS 2027 est défavorable aux employeurs · Revue Fiduciaire · consulté le 11/10/2026
- Réduction générale dégressive unique (RGDU) de cotisations patronales · Service-public.fr · consulté le 11/10/2026
- Réduction générale dégressive unique (RGDU) : le paramètre SMIC gelé à sa valeur au 1er janvier 2026 · GHR · consulté le 11/10/2026
- Défaillances dans la restauration : le GHR demande au Gouvernement de renoncer à toute charge nouvelle en 2027 · GHR · consulté le 11/10/2026
- Budget 2027 : ne faisons pas payer les entreprises qui emploient · UMIH · consulté le 11/10/2026
- PLF 2027 : le texte initial est paru ! · KPMG Avocats · consulté le 11/10/2026
- Vote du budget 2027 : ce que la commission a adopté et rejeté, groupe par groupe · NosParlementaires · consulté le 11/10/2026
- PLFSS 2027 : le calendrier date par date, et les articles que les députés veulent supprimer · NosParlementaires · consulté le 11/10/2026
- Budget 2027 : les députés rejettent en commission la partie « recettes » du projet de loi de finances · LCP · consulté le 11/10/2026
- PLFSS 2027 : tableau de synthèse des principales mesures · Legifiscal · consulté le 11/10/2026
- Titres-restaurant : feu vert des députés en commission pour leur utilisation le dimanche · Tout sur mes finances · consulté le 11/10/2026
- Projet de loi de finances pour 2027, n° 3210 · Assemblée nationale · consulté le 11/10/2026